
Necesitas un seguro médico internacional tipo IPMI (International Private Medical Insurance) o una póliza complementaria con red de facturación directa, no un seguro de viaje básico. La diferencia decide si entras en una clínica privada sin pagar nada por adelantado o si acabas financiando tu propia hospitalización mientras esperas un reembolso.
Antes de firmar nada, exige que la póliza cumpla tres condiciones:
- Red de clínicas con facturación directa en tu ciudad de destino, no solo cobertura teórica en el país.
- Proceso de preautorización claro para cirugías y tratamientos programados.
- Cobertura de repatriación sanitaria con límites explícitos por escrito, no solo mencionados de palabra.
Consejo profesional: Antes de firmar, pide al agente la lista de clínicas con acuerdo de facturación directa en tu ciudad concreta, no en el país. Una red “nacional” en el papel a veces se reduce a dos hospitales en la capital.
Puntos clave
Elegir bien un seguro complementario de salud para clínicas privadas exige verificar red local, preautorización y límites de repatriación antes de firmar, no después.
| Punto | Detalles |
|---|---|
| Verifica la red local | Pide la lista de clínicas con facturación directa en tu ciudad exacta, no en el país. |
| Tramita la preautorización | Confírmala por escrito antes de cualquier cirugía o tratamiento programado. |
| Confirma límites de repatriación | Exige la cifra máxima exacta de cobertura por escrito, no de palabra. |
| Revisa preexistencias y moratorias | Tramita la póliza desde tu país de origen si tienes una condición previa. |
| Pregunta por tiempos de reembolso | Compáralos entre red directa y reembolso antes de decidir. |
| Prepara la documentación de reclamos | Guarda informes médicos y facturas digitalizadas desde el primer momento. |
| Compara opciones con UGB | Unparalleledglobalbenefits te ayuda a comparar redes, preautorizaciones y asistencia 24/7 antes de contratar. |
Tabla de contenidos
- Qué es un seguro complementario de salud clínica alemana y en qué se diferencia del seguro de viaje
- Coberturas esenciales para acceder a clínicas privadas sin sorpresas
- Red médica con facturación directa o reembolso: qué conviene según tu destino
- Preautorización para cirugías no urgentes: qué pasa si no la tramitas
- Portabilidad y duración: por qué elegir IPMI si no tienes fecha de regreso
- Cómo elegir tu póliza: checklist, preguntas y señales de alarma
- Qué esperar al presentar un reclamo: documentos y tiempos
- Casos frecuentes: hospitalización, cirugía electiva y atención crónica
- Lo que UGB ha aprendido gestionando pólizas para expatriados
- Cómo te ayuda UGB a contratar el seguro complementario adecuado
- Fuentes
Qué es un seguro complementario de salud clínica alemana y en qué se diferencia del seguro de viaje
Un seguro complementario de salud clínica alemana, en el sentido que interesa a expatriados y estudiantes, es una póliza médica internacional pensada para dar acceso continuo a clínicas privadas de alta gama durante una estancia larga en el extranjero. No es lo mismo que un seguro de viaje, que cubre emergencias puntuales durante unas vacaciones o un viaje corto.
La diferencia real está en tres ejes: duración, continuidad y proceso de suscripción. Un seguro médico internacional está pensado para estancias de meses o años y suele requerir una declaración de salud previa, mientras que el seguro de viaje se activa y desactiva por viaje, sin cobertura de continuidad para enfermedades crónicas. Como guía práctica, si tu estancia supera unos 90 días conviene tratarla como residencia y buscar un seguro médico internacional, no una póliza de viaje.
| Criterio | Seguro de viaje | Seguro médico internacional (IPMI) |
|---|---|---|
| Duración típica | Días o semanas | Meses o años, renovable |
| Enfermedades preexistentes | Normalmente excluidas | Cubribles tras declaración y moratoria |
| Continuidad de tratamiento | No | Sí |
| Facturación directa en clínicas | Limitada | Habitual en redes internacionales |
Si buscas entender mejor este contraste, la guía sobre diferencias entre seguro de viaje y seguro médico desarrolla cada punto con ejemplos concretos.
Coberturas esenciales para acceder a clínicas privadas sin sorpresas
Una póliza complementaria solo funciona como puerta de entrada a clínicas privadas si incluye un bloque mínimo de prestaciones. Sin ellas, terminas pagando de tu bolsillo justo cuando más lo necesitas.
- Urgencias 24 horas, siete días a la semana, sin restricción horaria.
- Hospitalización completa, incluyendo habitación individual cuando la póliza lo permita.
- Cirugía, tanto de urgencia como programada.
- Consultas con especialistas, sin límite artificial de visitas anuales.
- Pruebas diagnósticas (analíticas, radiología, resonancias) sin coaseguro elevado.
- Medicación recetada durante el ingreso y en tratamientos ambulatorios prolongados.
La repatriación sanitaria y la repatriación por fallecimiento merecen atención aparte. Se activan cuando la clínica local no puede tratar tu condición o cuando el paciente fallece fuera de su país de residencia. IPMI suele incluir evacuación médica y repatriación como cobertura estándar, pero los límites máximos varían mucho entre aseguradoras. Pide siempre confirmación por escrito de la cifra exacta, no una promesa verbal del agente.
Para familias, revisa si la póliza cubre a la pareja e hijos bajo el mismo número de contrato, si permite un acompañante durante el ingreso y si incluye maternidad en caso de que la necesites. Muchos ejemplos prácticos de estas coberturas aparecen en la guía sobre coberturas médicas para expatriados.
Red médica con facturación directa o reembolso: qué conviene según tu destino
La red con facturación directa (conocida también como sistema cashless) significa que la aseguradora paga directamente al hospital, sin que tú adelantes un solo euro. Es la opción más cómoda cuando visitas una clínica privada de alta gama, porque evita que tengas que financiar una hospitalización de tu propio bolsillo mientras tramitas el reembolso.
El reembolso, en cambio, te da libertad total para elegir cualquier médico o clínica, incluidos centros fuera de la red del asegurador. El coste de esa libertad es que primero pagas tú, y después reclamas. Si tu destino tiene una red amplia de facturación directa, esto rara vez es un problema; si te mudas a una ciudad pequeña sin acuerdos locales, puede convertirse en un obstáculo financiero real.
| Aspecto | Red con facturación directa | Reembolso |
|---|---|---|
| Pago inicial | No | Sí, adelantas tú |
| Libertad de elección | Limitada a la red | Total |
| Velocidad de acceso | Inmediata | Depende del tiempo de reembolso |
| Riesgo financiero | Bajo | Medio o alto según el límite disponible |
Antes de contratar, haz estas preguntas concretas al agente:
- ¿Qué clínicas concretas de mi ciudad de destino tienen acuerdo de facturación directa?
- ¿Cuánto tarda el reembolso si acudo a un centro fuera de la red?
- ¿La red se actualiza regularmente o el listado que me muestra puede estar desactualizado?
Preautorización para cirugías no urgentes: qué pasa si no la tramitas
La preautorización es el permiso previo que la aseguradora exige antes de una cirugía o tratamiento programado no urgente. Las clínicas privadas de alta gama suelen pedir preautorización para cirugías no urgentes, y saltarse ese paso tiene consecuencias directas sobre tu bolsillo.
Si te presentas a una intervención sin ese trámite completado, la clínica puede exigirte el pago por adelantado y dejarte gestionar el reembolso después, con la demora que eso implica. Muchos asegurados descubren esta exigencia demasiado tarde, cuando ya están frente al mostrador de admisiones.
Los pasos prácticos son sencillos si los sigues con antelación:
- Llama a la línea de asistencia de tu aseguradora en cuanto el médico proponga una cirugía o tratamiento programado.
- Reúne el informe médico, el diagnóstico y el presupuesto de la clínica antes de la llamada.
- Pide confirmación por escrito de la autorización, no solo verbal.
Consejo profesional: Guarda el número de referencia de la preautorización y compártelo con la clínica antes del ingreso. Sin ese código, algunos hospitales bloquean el acceso directo a la facturación con el seguro.
Portabilidad y duración: por qué elegir IPMI si no tienes fecha de regreso
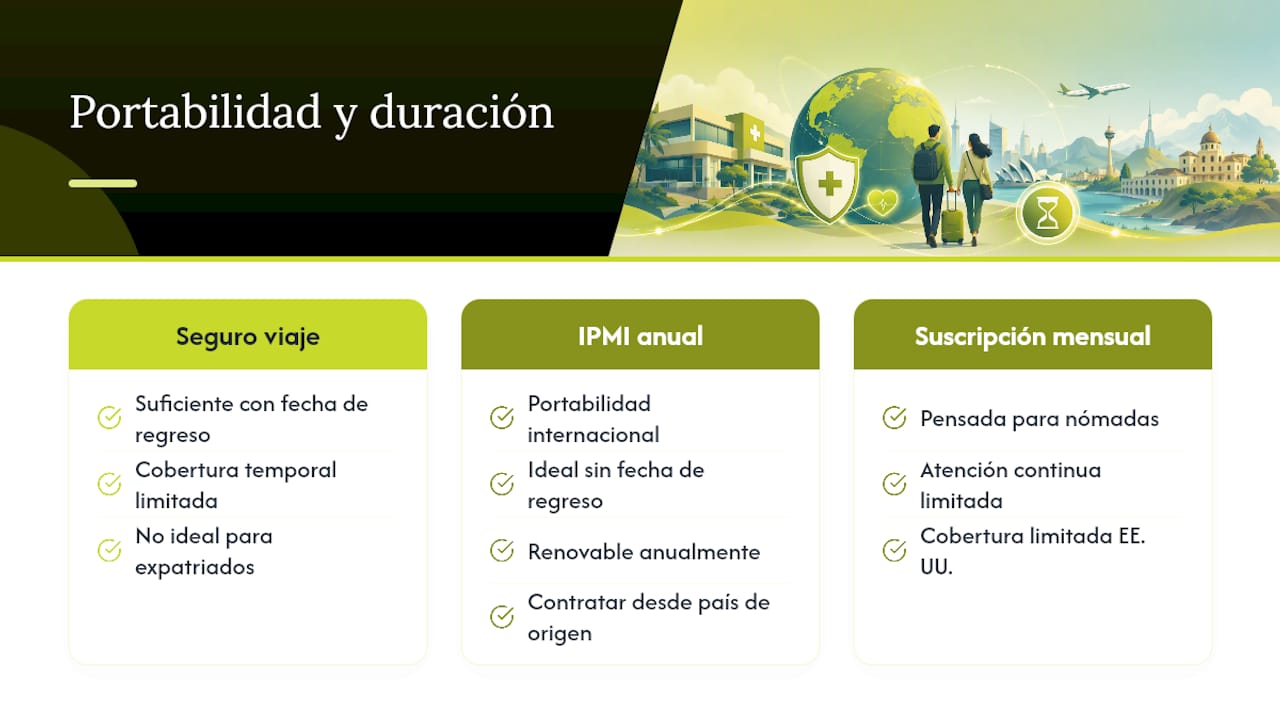
La portabilidad es la capacidad de una póliza de mantenerse activa cuando te mudas de un país a otro, sin tener que cancelar y volver a contratar cada vez. Es la razón por la que IPMI se considera el estándar de oro para expatriados: la cobertura viaja contigo, no está atada a un único país.
Si puedes nombrar una fecha exacta de regreso a tu país, probablemente te basta un seguro de viaje. Si no tienes esa fecha, o si tu contrato de trabajo o visado se renueva indefinidamente, trátate como residente y busca una póliza IPMI o un plan complementario de duración anual renovable. Existen también modelos de suscripción mensual pensados para nómadas, aunque suelen limitar la atención continua y la cobertura en Estados Unidos, así que conviene revisar bien la letra pequeña antes de decidirte por esa vía más económica.
Consejo profesional: Si tienes una condición preexistente, tramita la póliza IPMI desde tu país de origen antes de mudarte. Completar la moratoria con antelación reduce el riesgo de exclusiones cuando ya estás instalado en el extranjero.
Para entender mejor cómo funciona la portabilidad y la repatriación en la práctica, la guía sobre cobertura médica para expatriados detalla escenarios concretos según el país de destino.
Cómo elegir tu póliza: checklist, preguntas y señales de alarma
Antes de firmar, sigue este orden de comprobación:
- Define la zona de cobertura: mundial, mundial excluyendo Estados Unidos, o regional.
- Decide si necesitas incluir Estados Unidos; hacerlo puede encarecer la prima entre un 40 % y un 80 %.
- Revisa los límites máximos anuales y de por vida de la póliza.
- Comprueba el deducible o franquicia y cómo afecta al coste mensual.
- Confirma la red de clínicas con facturación directa en tu ciudad concreta.
- Verifica el tiempo de moratoria para preexistencias si las tienes.
- Pide el idioma de la asistencia 24/7 y comprueba que incluya el tuyo.
Preguntas exactas para el agente:
- ¿Qué hospitales de mi ciudad tienen acuerdo directo de facturación?
- ¿Cuánto tarda el proceso de preautorización en confirmarse?
- ¿Cuál es el tiempo medio de reembolso si pago yo primero?
- ¿La asistencia 24/7 está disponible en mi idioma o solo en inglés?
Señales de alarma que deben hacerte dudar: cláusulas de exclusión redactadas de forma vaga, carencias superiores a doce meses sin justificación clara, o ausencia total de red médica en tu destino real.
Qué esperar al presentar un reclamo: documentos y tiempos
Un reclamo bien preparado se resuelve más rápido. La documentación estándar suele incluir el informe médico del especialista, las facturas detalladas del centro, el formulario de preautorización (si aplicaba) y el comprobante de pago cuando has adelantado el gasto.
Consejo profesional: Fotografía o escanea cada factura y justificante en el momento, no al llegar a casa. La línea de asistencia 24/7 puede pedirte esos documentos antes de confirmar el pago, y tenerlos a mano acelera todo el trámite.
Casos frecuentes: hospitalización, cirugía electiva y atención crónica
- Hospitalización urgente durante un viaje o estancia: llama a la asistencia 24/7 en las primeras horas, antes incluso de ingresar si es posible, para activar la facturación directa desde el primer momento.
- Cirugía electiva en clínica privada: planifica con semanas de antelación, tramita la preautorización y confirma por escrito que la clínica elegida está dentro de la red con facturación directa.
- Atención continua por una condición crónica: verifica si tu póliza cubre el seguimiento habitual o si exigió una moratoria al contratarla; en algunos destinos con sanidad pública accesible, muchos expatriados complementan el sistema local con una póliza privada solo para especialistas o tiempos de espera.
Lo que UGB ha aprendido gestionando pólizas para expatriados
En la experiencia de Unparalleledglobalbenefits ayudando a clientes a elegir cobertura internacional, el error más repetido no es contratar mal, sino contratar sin preguntar por la red local en la ciudad concreta de destino. Muchas pólizas venden cobertura “mundial” que, en la práctica, se limita a dos o tres hospitales concentrados en la capital del país.
El segundo error habitual es asumir que la preautorización es un trámite opcional. No lo es en la mayoría de clínicas privadas de alta gama, y descubrirlo en la sala de admisiones es el peor momento posible para enterarse.
Las señales de confianza que de verdad importan son simples: asistencia 24/7 disponible en tu idioma, un proceso de preautorización explicado con claridad desde el primer contacto, y reseñas verificables de otros asegurados que hayan usado la red en tu mismo país.
Cómo te ayuda UGB a contratar el seguro complementario adecuado
Unparalleledglobalbenefits es la alternativa a navegar solo entre decenas de pólizas y letra pequeña: comparamos opciones de cobertura internacional y te decimos, con datos concretos, cuál tiene red de facturación directa real en tu ciudad de destino.

Nuestro equipo revisa contigo los límites de repatriación, los plazos de preautorización y el idioma de la asistencia 24/7 antes de que firmes nada, algo que la mayoría de comparadores automáticos no hacen. Trabajamos con asesoramiento multilingüe y te acompañamos también si necesitas ayuda para presentar un reclamo. Puedes empezar revisando los tipos de seguro para expatriados disponibles o ir directamente a elegir tu plan según tu destino y presupuesto.
Puedes ver cómo funciona el proceso completo en este vídeo:
¿Estás planeando un viaje para ti, para un residente o para familiares que vienen de visita? UGB + Ekta pueden organizar un seguro de viaje para personas mayores de hasta 100 años.
Fuentes
- International Health Insurance for Expats: Complete Guide (2026) | WhereNext
- Diferencias entre el Seguro Médico Internacional y de Viaje
- ¿Qué diferencia hay entre un seguro de viaje y uno de salud internacional? ✅ ◁ Tugestionlegal
- Seguro médico para expatriados — JLA Asociados
Puedes consultar también nuestra página de referencia sobre aseguradoras destacadas y este vídeo explicativo:
Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.
Recomendación
- 7 ventajas clave del seguro médico para expatriados 2025 – Unparalleled Global Benefits
- Seguro complementario de salud para expats y estudiantes en España – Unparalleled Global Benefits
- 7 ejemplos de coberturas médicas para médicos expatriados – Unparalleled Global Benefits
- Seguro de Salud Internacional: Guía Completa para Expats – Unparalleled Global Benefits

