
答案是:可以,但要看条款怎么写。旅行医疗险和访客医疗险对私人病房的赔付方式差别很大,有的按实际账单赔付,有的按半私密病房的平均费率赔付,差额可能需要自付。先查一件事:保单里写的是"actual billed"(按实际账单)还是"average semi-private room rate"(按平均半私密病房费率),这两种写法直接决定你住私人病房要不要掏差价。
- 结论:多数计划默认参照半私密病房的平均费率赔付,私人病房差额往往需要自付,除非保单注明"按实际账单"或有额外的私人房升级条款。
- 关键动作:出发前用手机拍下保单相关页面,并保存 24 小时全球援助热线号码,入院时第一时间致电申请预授权(pre-authorization)。
- 签证类保单请留意保额门槛,例如申根签证通常要求医疗保额达到一定的最低金额。
专业提示: 入院当天不要等着"回头再说",先打援助热线问清楚这次住院是否需要保证付款(guarantee of payment),这一步能避免出院时被要求现金结清全部账单。
关键要点
私人病房费用能否报销,取决于保单是按实际账单、平均病房费率还是固定津贴计赔,出发前核实这一条款是降低自付风险的最有效方法。
| 要点 | 详情 |
|---|---|
| 三种赔付方式 | 按实际账单、按平均半私密费率、按每日固定津贴,直接决定私人房差价是否自付。 |
| 出发前核查清单 | 确认预授权要求、网络医院名单、住院免赔额与每日限额。 |
| 理赔文件三件套 | 逐项账单、出院小结、支付收据是理赔和上诉的核心证据。 |
| 平台保障不等于医疗险 | AirCover 等住宿平台保障不能替代专门的国际旅行医疗保险。 |
| 从核查到投保 | Unparalleledglobalbenefits 协助比对条款、匹配计划并协助整理理赔材料。 |
This article is general information, not a substitute for advice from a qualified financial advisor. Consult a qualified financial professional about your own circumstances before acting on anything here.
目录
- 私人房间覆盖:先弄懂几个关键术语
- 旅行/访客保险如何计算病房赔付金额
- 出发前该逐项核查哪些保单条款
- 如何争取到私人病房的更多覆盖
- 理赔与账单处理:从入院到拿到报销的完整流程
- 哪些情况下私人病房费用几乎肯定不赔
- 两个保单条款示例,帮你对照自己的保险
- 出版方观点:经纪人的实务建议
- 我们能帮你做什么:核实条款、匹配计划、协助理赔
- 来源
- 常见问题
私人房间覆盖:先弄懂几个关键术语
“Room and board”(病房与住宿费)是保单里对住院期间床位、护理、餐食等基础费用的统称,几乎所有旅行医疗险和访客保险都会单独列出这一项的赔付方式。私人病房(private room)通常指单人间,配独立卫生间和独立护理配置;半私密病房(semi-private)指 1 到 2 张床共用一间病房;重症监护病房(ICU)则完全另设计价体系,费率往往是普通病房的数倍。
三者的价格差距在美国等私立医院体系里格外明显,这也是为什么保单会专门区分"半私密费率"与"私人房差价"。
需要特别提醒的是,很多旅行者会把住宿平台提供的保障和专业医疗保险搞混。Airbnb 的说明就明确指出,AirCover 或平台结账时提供的住宿与行程保障不能替代专门的国际旅行医疗保险。这类平台保障通常不承担重大住院费用。类似地,一些财产险产品页面会标注"全球保障"字样,但那指的是个人财物或责任险的地域覆盖,跟医疗费用赔付完全是两码事。
- Room and board:住院期间的床位、基础护理与餐食费用。
- Private room:单人房,通常费率最高。
- Semi-private:多人共用病房,是多数保单的默认赔付基准。
专业提示: 入院前主动向医院账单科索要"逐项明细账单"(itemized bill),这是日后申请理赔或提出上诉的核心证据。
旅行/访客保险如何计算病房赔付金额
保单条款里描述病房赔付的方式主要有三种,理解这三种写法,你就能大致判断自己住私人病房要不要自付。
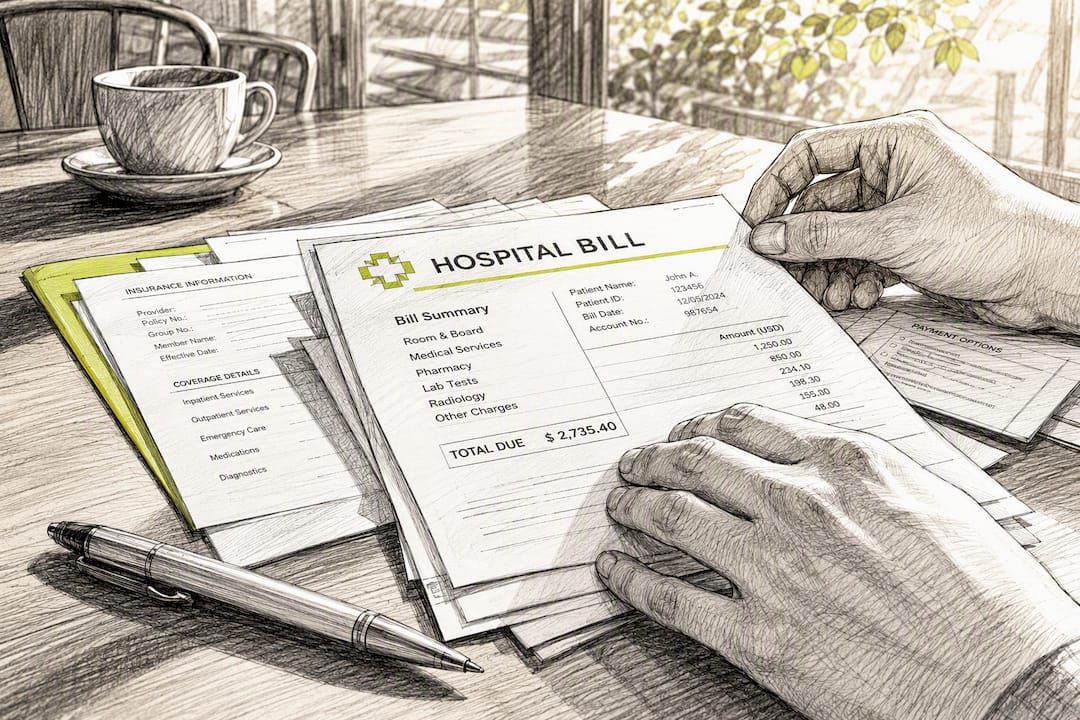
按实际账单赔付(actual billed amount)。这是对投保人最有利的写法,医院开出多少费用,保险公司在保额范围内照单赔付。但这类条款几乎都附带"医疗必要性"(medical necessity)审核和预授权要求,也就是说,医生得能证明你确实需要住院,而且保险公司通常要求你提前打电话确认。
按平均半私密病房费率赔付(average semi-private room rate)。这是访客与旅行医疗险中最常见的写法。保单会参照当地医院半私密病房的平均日费率作为赔付基准,你如果住的是私人病房,差额部分很可能要自己出。
按每日固定津贴赔付(daily fixed benefit)。一些短期游客险不按账单赔付,而是给一个"住院津贴",比如每天固定一笔钱,不管你实际账单是多少。这类计划哪怕你住了私人病房,赔付金额也不会因为账单更高而增加。
举个简单的对比:假设某地私人病房每日费用比半私密病房贵出一截,按实际账单的计划会照单全赔(在保额内),按平均费率的计划只赔半私密那部分,按固定津贴的计划则赔一个跟房型无关的定额。三种写法导致的自付结果可能天差地别。
- 三种赔付方式:按实际账单、按平均半私密费率、按每日固定津贴。
- 关键提醒:固定津贴型计划的赔付额与你实际住哪种病房无关。
住院津贴与账单实赔的区别:一些短期游客险产品明确以"住院津贴上限"作为赔付基准,而非按医院实际账单赔付,这类条款在产品说明中通常会单独列出免赔额与每日限额。
出发前该逐项核查哪些保单条款
把下面这份清单当作出发前的核对表,能省去出院时被要求现金结清的麻烦。
- 病房赔付字样:找"room & board"这一条款,确认写的是"actual billed"还是"average/standard room rate"。
- 每日上限:是否设有住院每日限额,超出部分是否由你自付。
- 住院免赔额:单次住院是否有一笔固定自付额(deductible),需先自付多少才开始理赔。
- 预授权要求:是否要求入院前联系保险公司申请"pre-authorization"或"guarantee of payment"(保证付款)。
- 网络医院名单:是否有指定的直付医院(network hospital),非网络医院可能只能先垫付再报销。
- 理赔文件要求:确认理赔时需要提交逐项账单、出院小结、主诊断编码等文件。
如果保单里通篇没提"account billed"字样,而是频繁出现"benefit"、"allowance"这类词,那大概率是固定津贴型产品,私人病房的额外费用基本不会被覆盖。
专业提示: 直接打 24 小时援助热线问一句话:"我这次住院你们是直付(direct billing)还是需要我先垫付再报销?"这决定了你手头要不要准备一笔应急现金。
如何争取到私人病房的更多覆盖
想让保险尽量多承担私人病房的费用,可以从购买阶段和入院阶段两头着手。
- 购买时选对计划:优先挑选写明"按实际账单赔付"或每日限额较高的计划,部分产品还提供私人房升级附加险,购买前直接向客服确认这一条款是否存在。
- 入院时主动申请预授权:一入院就联系保险公司援助中心,说明是否需要私人房位(比如出于感染控制或术后隔离需要),请医生在病历里注明"医疗必要性",这能增加争取按实际账单赔付的机会。
- 要求医院出具保险结算价:很多医院对有保险的患者会给出不同于自费价的结算价,出院前明确要求账单科按这个价格开单。
- 先垫付、后全额索赔:如果现场无法确认覆盖范围,先自行支付私人房差额,保留好收据、出院小结和逐项账单,回国后申请理赔,很多计划支持事后报销。
专业提示: 如果保单确实不覆盖私人病房差价,问问医院是否有针对保险客户的常见结算折扣,或者是否符合当地的慈善减免资格,这类隐性优惠很多人不知道去问。
理赔与账单处理:从入院到拿到报销的完整流程
理赔顺利与否,很大程度取决于你在入院、出院两个节点有没有做对事。
入院前,先致电保险公司确认是否需要预授权,尤其是非紧急但计划性的住院,缺了这一步很容易在后续理赔中被要求补充说明,甚至直接被拒。出院时,务必向医院索要**逐项账单(itemized bill)**而不是一张总费用汇总单,理赔审核人员需要看到每一项收费的明细才能核实是否属于承保范围。
需要准备的理赔文件清单通常包括:
- 逐项医院账单(itemized hospital bill)
- 出院小结(discharge summary)
- 医生开具的诊断证明与治疗记录
- 已支付费用的收据
- 保险卡或被保人身份证明
理赔的合理时间线大致是:提交申请后,保险公司先做初步核实,可能要求补充材料,核实完成后进入支付环节,整个过程根据计划和地区不同,往往需要数周时间。
- 入院前致电申请预授权。
- 出院时索要逐项账单和收据原件。
- 出院后尽快提交完整理赔材料,并保留所有原件复印件。
专业提示: 如果理赔因"医疗必要性不足"被拒,收集主治医生的书面声明和手术或治疗记录,作为上诉的核心证据,多数保险公司都设有正式的上诉复核流程。
哪些情况下私人病房费用几乎肯定不赔
有几类情形,无论保单条款写得多宽松,私人病房差价基本都不会被覆盖。
- 既往病(pre-existing conditions)导致的住院,多数计划有明确除外条款。
- 计划性医疗旅游或非紧急的择期手术。
- 产科相关住院,很多短期旅行险单独排除或设有等待期。
- 违反保单条款约定活动(比如从事高风险运动)导致的意外。
- 入院前未通知保险公司、未申请预授权,事后可能被认定为"未履行告知义务"而拒赔。
一个常被忽视的红旗信号是条款里反复出现"subject to medical necessity"(须经医疗必要性认定)却没有配套说明认定标准,这类模糊表述往往意味着保险公司有较大的自由裁量空间,实际理赔时更容易产生争议。
两个保单条款示例,帮你对照自己的保险
看两段匿名化的保单条款示例,能更直观地理解前面讲的三种赔付方式在纸面上是什么样子。
示例A(按实际账单):“本计划将根据医院开具的实际账单,在保额范围内赔付住院期间的病房与护理费用,包括私人病房差额,但须提供医疗必要性证明并事先申请预授权。”
白话解释:只要你申请了预授权,且医生证明住私人房有医疗必要性,保险公司会照实际账单赔,私人房差价大概率能报。
示例B(按平均病房费):“本计划按当地医院半私密病房的平均日费率赔付住院期间的病房费用,超出部分由被保人自行承担。”
白话解释:不管你住的是私人房还是半私密房,赔付金额都按半私密的平均价算,私人房那部分差价基本要自己出。
在自己的保单里搜索这些关键词,能快速定位到相关条款页:room and board、actual billed、average semi-private、daily limit、pre-authorization、network hospital。
专业提示: 把这几个关键词记在手机备忘录里,出发前对照保单电子版逐个搜索一遍,比通读整份条款效率高得多。
出版方观点:经纪人的实务建议
选保单时,我们建议优先看"按实际账单赔付"或每日限额较高的计划,这类条款在关键时刻能省下一大笔现金支出。出发前花十分钟确认目的地是否在网络医院覆盖范围内,入院当下第一时间联系援助中心,比事后申诉要省心得多。
短期访客和长期居留者的需求并不一样:前者更看重固定费用和签证合规,后者往往需要更高的住院上限和更宽松的既往病条款。没有一份计划适合所有人,具体选择应该结合行程时长、目的地医疗体系和个人健康状况来判断。
我们能帮你做什么:核实条款、匹配计划、协助理赔
比起自己在几十页保单里逐条比对,Unparalleledglobalbenefits 能帮你把"这份计划到底赔不赔私人病房"这个问题在几分钟内理清楚,而不是等到住院那天才发现条款不利。

我们提供的服务包括:免费的计划匹配咨询,帮你对照"按实际账单"或"平均病房费"这类关键条款;上传现有保单后,我们协助核查预授权、网络医院、免赔额等细节;如果已经进入理赔阶段,我们的团队也能协助整理文件清单,减少来回补件的时间。具体流程很简单:第一步填写你的行程与保障需求;第二步上传现有保单或告诉我们你在对比的计划;第三步获取书面的方案建议,包括适合你行程时长和目的地的计划推荐。所有建议最终仍以保险公司条款为准,我们不会替你夸大承诺。
如果你正准备申请访客签证或计划出国就医,可以先看看访客签证医疗保险的具体要求,或者直接了解外籍医疗保险的主要类型,找到匹配你行程的方案后再启动咨询。
来源
常见问题
美国的健康保险或 Medicare 能在国外用吗?
一般不能。美国国内的健康保险(包括雇主计划)和 Medicare 通常不覆盖境外医疗费用,出国前需要另外购买旅行医疗险或访客医疗险来覆盖住院和私人病房费用。
购买私人病房覆盖时,还有哪些附加费用需要留意?
除了保费本身,注意住院免赔额(每次住院需先自付的部分)、私人房升级附加险的额外保费,以及网络外医院可能产生的自付比例差异。
怎么判断不同计划私人病房覆盖的性价比?
对比每日限额、免赔额和是否按实际账单赔付这三项,同价位下,按实际账单赔付且免赔额更低的计划通常性价比更高。
理赔流程一般需要注意什么?
入院前申请预授权、出院时索要逐项账单、出院后尽快提交完整材料并保留原件复印件,这几步能明显缩短理赔周期。
如何通过客服或代理人确认私人病房覆盖范围?
直接询问对方:"这份计划对病房费用是按实际账单赔付,还是按平均半私密费率赔付?"并要求对方书面确认答复,避免口头承诺产生纠纷。

