
Un seguro médico internacional apto para visado debe cubrir cuatro cosas sin excepción: hospitalización y cirugía, evacuación médica y repatriación, atención ambulatoria básica y una carta de cobertura oficial que el consulado pueda aceptar como prueba de solvencia médica. Sin esos cuatro elementos, la póliza no sirve para trámites de visa, aunque sea barata o esté bien valorada en foros de viajeros.
Los precios orientativos en el mercado internacional varían según edad, área geográfica y suma asegurada. El producto que cumple este estándar se llama IPMI (International Private Medical Insurance) y es distinto de un seguro de viaje corto o de Medicare, que generalmente no cubre atención médica fuera de Estados Unidos y no sirve como base para trámites consulares en otro país.
Si buscas un plan que combine estos requisitos, prioriza uno con red cashless (pago directo entre el hospital y la aseguradora) y pide siempre una carta de cobertura para visado emitida por el asegurador o el bróker. En Unparalleledglobalbenefits ayudamos a expatriados, estudiantes y visitantes a verificar estos puntos antes de firmar.
- Hospitalización y cirugía sin límites artificialmente bajos.
- Evacuación médica y repatriación incluidas desde el primer día.
- Atención ambulatoria y acceso a medicamentos recetados.
- Documentación oficial aceptada por el consulado o la embajada.
Consejo profesional: Pide siempre la carta de cobertura en formato PDF con el nombre completo, fechas de vigencia y límites en la misma moneda que exige el consulado. Muchos rechazos de visado ocurren no por falta de seguro, sino por documentación incompleta o mal traducida.
Puntos clave
Un seguro médico internacional apto para visado necesita hospitalización, evacuación y repatriación, cobertura ambulatoria y una carta de cobertura oficial verificada por el bróker.
| Punto | Detalles |
|---|---|
| Cuatro pilares obligatorios | Exige hospitalización, evacuación médica, atención ambulatoria y carta de cobertura oficial. |
| Verifica la red cashless | Pide ejemplos reales de hospitales con pago directo en tu ciudad de destino. |
| Revisa exclusiones y carencias | Confirma periodos de carencia en maternidad y condiciones preexistentes antes de firmar. |
| EE. UU. encarece la prima | Excluye Estados Unidos del área de cobertura si no vas a vivir ni viajar allí. |
| Revisión con Unparalleledglobalbenefits | Solicita cotización y verificación de requisitos de visado antes de contratar. |
Tabla de contenidos
- Qué es un seguro médico Oscar y qué cubre exactamente
- Qué beneficios importan más para un expatriado o estudiante
- ¿Cómo saber si mi seguro cumple los requisitos de visado?
- Qué exclusiones y carencias debes revisar antes de firmar
- Cómo comparar pólizas paso a paso antes de decidir
- Cuánto cuesta y qué factores mueven el precio
- Cómo funciona el proceso de reclamación y el reembolso
- Por qué priorizamos la evacuación y la carta de visado
- Programas de bienestar y apoyo mental dentro de la póliza
- Planes modulares: cómo personalizar tu cobertura
- Soporte al cliente: qué canales de asistencia esperar
- Lo que la mayoría de guías sobre seguro médico Oscar pasan por alto
- Cómo te ayuda Unparalleledglobalbenefits a resolver esto
- Fuentes
Qué es un seguro médico Oscar y qué cubre exactamente
Cuando alguien busca «seguro medico oscar beneficios» normalmente no se refiere a una aseguradora concreta de Estados Unidos, sino al tipo de póliza internacional que necesita para vivir, estudiar o visitar otro país cumpliendo los requisitos de visado. Ese producto tiene un nombre técnico: IPMI, seguro médico privado internacional.
La IPMI es distinta de un seguro de viaje corto, que cubre emergencias durante periodos de entre 30 y 365 días y no está pensado para residencias largas ni para acreditar solvencia médica ante un consulado. También existen planes híbridos para nómadas digitales, pensados como puente entre ambos mundos cuando la estancia todavía no está definida.
Lo que hace «apto para visa» a un plan no es solo el precio ni la marca. Es la combinación de área de cobertura declarada (mundo entero, mundo entero excluyendo EE. UU., o solo Europa), la suma asegurada mínima que exige cada país, y una documentación clara que respalde esos números.
El alcance real de una buena póliza internacional incluye:
- Hospitalización y cirugía de urgencia y programada.
- Consultas ambulatorias y diagnósticos (analíticas, radiología).
- Medicamentos recetados vinculados a un tratamiento cubierto.
- Maternidad, normalmente con un periodo de carencia específico.
- Salud mental y apoyo psicológico, cada vez más frecuente en pólizas modernas.
- Evacuación médica y repatriación en caso de emergencia grave.
Qué beneficios importan más para un expatriado o estudiante
No todos los beneficios pesan igual según tu situación. Un estudiante joven y sano prioriza distinto que una familia con hijos pequeños o un jubilado que se muda al extranjero.
La hospitalización y la cirugía son la base de cualquier póliza seria: cubren desde una apendicitis hasta una fractura que requiera ingreso. La atención ambulatoria (consultas, análisis, revisiones) es la que usarás con más frecuencia en el día a día, así que conviene revisar límites por visita, no solo el tope anual.
La salud mental ha dejado de ser un extra opcional. Los planes internacionales modernos incorporan cada vez más telemedicina y segundas opiniones médicas, algo especialmente útil cuando el idioma local es una barrera para explicar un problema emocional o psicológico.
La evacuación médica y la repatriación son, en la práctica, el beneficio que evita la ruina financiera. Se activan cuando el hospital local no puede tratar una condición grave y hace falta trasladar al paciente a otro país o de vuelta a casa. En destinos con infraestructura sanitaria limitada, este beneficio puede incluirse dentro de la IPMI o contratarse aparte con membresías especializadas de repatriación, que ofrecen traslados ilimitados por una cuota fija anual.
El acceso a una red cashless, donde el hospital factura directamente al asegurador, ahorra al paciente adelantar miles de dólares en efectivo. Contar además con proveedores que atiendan en tu idioma reduce errores de diagnóstico por malentendidos.
Consejo profesional: Antes de contratar, pide al bróker dos o tres ejemplos reales de hospitales con direct billing en tu ciudad de destino. Si no puede darte nombres concretos, es una señal de que la red es más teórica que real.
¿Cómo saber si mi seguro cumple los requisitos de visado?
Cada consulado publica sus propios mínimos, pero casi todos revisan los mismos cuatro elementos antes de aceptar una póliza como válida.
- Área geográfica: debe incluir explícitamente el país de destino, no solo «cobertura mundial» genérica.
- Suma asegurada mínima: algunos países exigen montos concretos (por ejemplo, 30.000 € o más en seguros Schengen).
- Exclusiones relevantes: verifica que no excluyan justo lo que el consulado pide cubrir, como repatriación.
- Duración: la vigencia de la póliza debe cubrir todo el periodo del visado, sin huecos.
El documento formal que debes exigir se llama carta de cobertura o certificado de seguro. Debe incluir tu nombre completo, fechas exactas de vigencia, límites de suma asegurada y una cláusula explícita de evacuación y repatriación. Sin esa cláusula, muchos consulados rechazan la solicitud de plano.
- Solicita la policy wording (las condiciones completas de la póliza) en el idioma que exige el trámite.
- Confirma con el consulado o la embajada que aceptan a ese asegurador o bróker en concreto.
- Guarda una copia digital y otra física del certificado antes de viajar.
Nuestra guía de documentos para seguro médico de visa detalla ejemplo por ejemplo qué pide cada tipo de trámite.
Qué exclusiones y carencias debes revisar antes de firmar
Ninguna póliza cubre todo desde el primer día. Conocer las exclusiones evita sorpresas caras en el momento de reclamar.
- Condiciones preexistentes, salvo que declares tu historial y la aseguradora las acepte con un recargo o rider.
- Embarazo y maternidad, casi siempre con un periodo de carencia de varios meses.
- Actos de guerra o disturbios civiles en zonas de conflicto activo.
- Deportes de riesgo (buceo profundo, escalada, motociclismo de competición) si no se declaran aparte.
- Pandemias declaradas, dependiendo de cómo esté redactada la póliza.
Los periodos de carencia varían mucho según el beneficio y la edad del asegurado. La maternidad suele exigir entre 10 y 12 meses de antigüedad en la póliza, mientras que los tratamientos crónicos pueden tener carencias más cortas si se declaran desde el inicio del contrato.
Si tienes una condición médica previa, documenta tu historial con precisión y pregunta directamente si existe la opción de un rider que active cobertura futura tras un periodo determinado. Nuestro artículo sobre coberturas excluidas en seguro médico internacional repasa caso por caso qué suele quedar fuera.
Cómo comparar pólizas paso a paso antes de decidir
Comparar dos ofertas de seguro no es solo mirar el precio mensual. Requiere normalizar cifras y hacer las mismas preguntas a cada bróker.
Antes de pedir cotizaciones, define tu perfil: expatriado de largo plazo, estudiante con visado académico o visitante temporal. Cada perfil pesa distinto los mismos beneficios.
| Dimensión | Qué preguntar |
|---|---|
| Tipo de beneficiario | ¿El plan está diseñado para expat, estudiante o visitante temporal? |
| Área geográfica | ¿Incluye mundo entero, excluye EE. UU. o solo cubre Europa? |
| Límites de suma asegurada | ¿Cuál es el máximo anual y el límite por evento o de por vida? |
| Deducible y coaseguro | ¿Qué porcentaje o monto fijo pagas antes de que actúe el seguro? |
| Evacuación y repatriación | ¿Está incluida o requiere una membresía aparte? |
| Red cashless | ¿Hay hospitales acreditados con pago directo en tu destino? |
| Aceptación para visado | ¿Emiten carta de cobertura oficial aceptada por el consulado? |
| Prima estimada | ¿Cuál es el coste mensual o anual según tu edad y área? |
Pide al bróker que convierta todas las cifras a la misma moneda y al mismo periodo (anual, no mensual) para comparar de forma justa. Nuestra comparativa de seguros médicos internacionales usa esta misma metodología.
Cuánto cuesta y qué factores mueven el precio
Los rangos orientativos de mercado van desde planes básicos de bajo coste hasta pólizas completas de varios cientos de dólares mensuales. La diferencia entre ambos casi siempre está en la suma asegurada, el deducible y si incluyen Estados Unidos.
Incluir Estados Unidos como área de cobertura encarece la prima de forma notable, porque los costes hospitalarios allí son de los más altos del mundo. Lo mismo ocurre, en la práctica del mercado, con destinos como Canadá o Singapur.
Los factores que más influyen en tu prima son: edad del asegurado, país de residencia, suma asegurada elegida, tamaño del deducible, historial médico declarado, ocupación y duración total del viaje o la estancia.
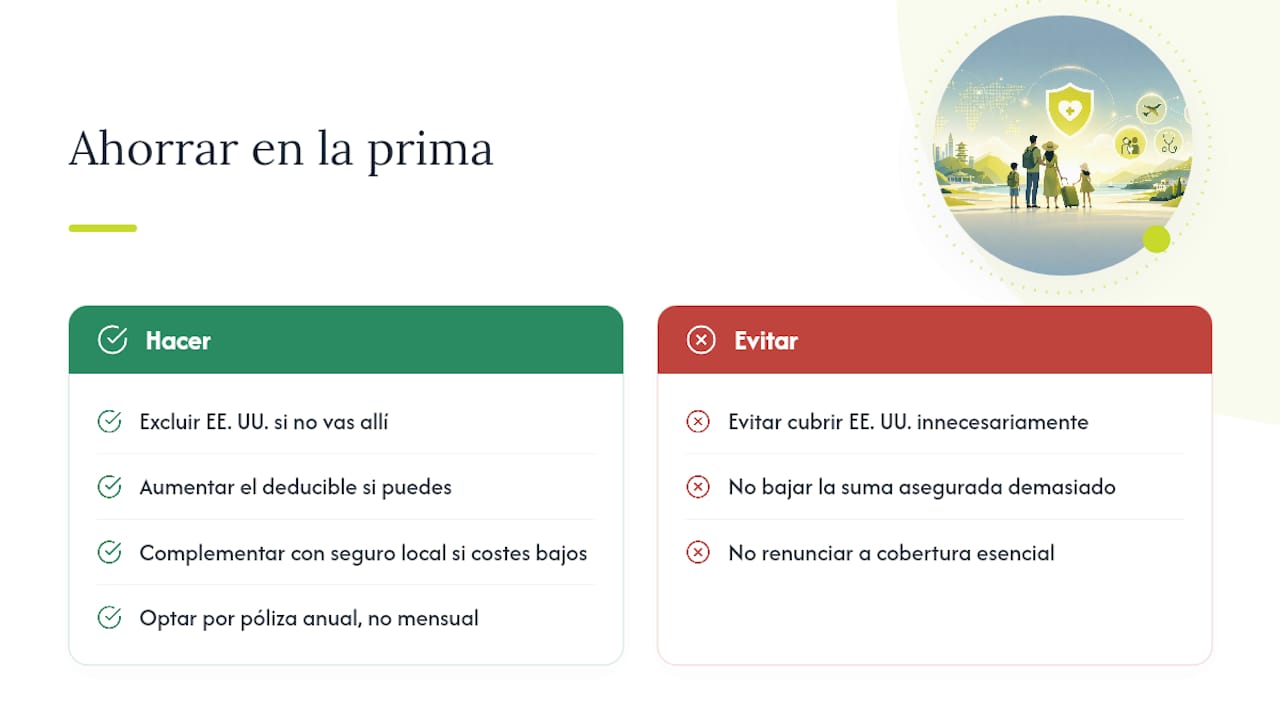
Para ahorrar sin perder cobertura esencial: excluye Estados Unidos si no vas a vivir ni viajar allí, aumenta el deducible si tienes ahorro para imprevistos menores, y considera complementar la cobertura internacional con un seguro local más económico cuando el coste sanitario del país de destino es bajo. Elegir pólizas anuales en lugar de renovaciones mensuales también suele reducir el coste total.
Cómo funciona el proceso de reclamación y el reembolso
Reclamar bien empieza antes de enfermarte, no después. El primer paso es notificar a la aseguradora tan pronto como sepas que necesitarás atención, especialmente si es una intervención programada.
Para tratamientos previstos, casi siempre se exige autorización previa antes de ingresar. Después necesitarás la documentación clínica completa, las facturas originales y el formulario de reclamación específico de tu asegurador.
- Notifica el caso a la línea de asistencia antes o inmediatamente después del tratamiento.
- Solicita pre-autorización para cualquier intervención programada.
- Conserva historiales médicos y, si hace falta, sus traducciones oficiales.
- Registra fechas y nombres de cada conversación con el servicio de asistencia 24/7.
Antes de contratar, pregunta por el tiempo medio de respuesta del emisor ante reclamaciones y por su política real de direct billing. Nuestra guía sobre cómo reclamar un seguro médico internacional paso a paso detalla los documentos exactos que suelen pedir la mayoría de aseguradoras.
Por qué priorizamos la evacuación y la carta de visado
Después de años ayudando a expatriados y estudiantes a elegir cobertura, la lección más repetida es la misma: la gente compara precios mensuales y olvida revisar si la póliza incluye evacuación real y una carta de cobertura aceptada por su consulado. Esos dos elementos son los que evitan un rechazo de visado o una deuda hospitalaria de seis cifras.
Nuestras guías sobre ventajas del seguro médico internacional documentan casos prácticos de clientes que necesitaron precisamente esa combinación. Trabajamos con bróker acreditado y verificamos la solvencia del reasegurador antes de recomendar cualquier plan, además de ofrecer asistencia 24/7 para emergencias en cualquier zona horaria.
Programas de bienestar y apoyo mental dentro de la póliza
Los planes internacionales más completos ya no se limitan a hospitalización y urgencias. Muchos incorporan programas de bienestar con chequeos preventivos anuales, líneas de apoyo psicológico y acceso a nutricionistas o entrenadores por telemedicina.
El apoyo en salud mental suele funcionar mediante sesiones de terapia por videollamada, sin necesidad de desplazarse ni esperar semanas por una cita presencial. Para un estudiante lejos de casa o un expatriado en su primer año fuera, esta cobertura reduce el aislamiento que suele acompañar a la adaptación cultural.
Estos beneficios adicionales rara vez aparecen en el folleto principal del plan. Conviene preguntar explícitamente al bróker si están incluidos o si requieren un módulo aparte.
Planes modulares: cómo personalizar tu cobertura
La mayoría de aseguradoras internacionales serias ofrecen estructura modular: una base obligatoria (hospitalización, urgencias, evacuación) y módulos opcionales que se añaden según necesidad.
Los módulos más comunes incluyen dental, óptica, maternidad ampliada, deportes de riesgo y cobertura ambulatoria extendida. Esta flexibilidad permite ajustar el precio: un estudiante joven puede prescindir de maternidad y dental, mientras que una familia probablemente los necesite desde el primer día.
Personalizar bien el plan exige conocer tu perfil de riesgo real, no el que te gustaría tener. Un visitante temporal de tres meses no necesita el mismo módulo de continuidad de cuidado que un expatriado con residencia de cinco años.
Soporte al cliente: qué canales de asistencia esperar
La calidad del soporte al cliente se mide en el momento de la emergencia, no en la venta. Busca aseguradoras con línea de asistencia 24/7, disponible en varios idiomas y capaz de coordinar directamente con el hospital.
Los canales habituales incluyen teléfono de emergencia, chat en la aplicación móvil, correo electrónico para gestiones no urgentes y, en los mejores casos, un gestor de cuenta asignado que conoce tu historial. Verifica también si existe una app propia para subir documentos de reclamación desde el móvil, algo que acelera mucho el proceso de reembolso.
Lo que la mayoría de guías sobre seguro médico Oscar pasan por alto
La mayoría de comparativas se centran en el precio mensual y en la lista de beneficios, pero ignoran algo más práctico: la velocidad real de respuesta cuando ocurre una emergencia. Un plan con prima baja pero sin red cashless verificada puede obligarte a adelantar miles de dólares mientras esperas un reembolso que tarda semanas.
La creencia extendida de que «más barato siempre significa peor cobertura» tampoco es del todo cierta. Excluir Estados Unidos de tu área geográfica, por ejemplo, reduce la prima de forma notable sin sacrificar ningún beneficio si no vas a vivir ni viajar allí. El problema no es el precio bajo, sino elegirlo sin entender qué se está excluyendo.
Si tuviera que señalar una sola prioridad para quien busca cumplir requisitos de visado, sería esta: la carta de cobertura importa más que el nombre de la aseguradora. Un consulado no evalúa reputación de marca, evalúa si el documento cumple sus mínimos exactos de suma asegurada, área geográfica y cláusulas de repatriación.
Cómo te ayuda Unparalleledglobalbenefits a resolver esto
Unparalleledglobalbenefits es la alternativa a navegar solo la letra pequeña de una póliza internacional: cotizamos tu perfil concreto, verificamos que el plan cumple los requisitos exactos de tu visado y gestionamos la carta de cobertura directamente con el asegurador, sin que tengas que perseguir documentos por tu cuenta.

También acompañamos a clientes durante el proceso de reclamación, algo que la mayoría de brókers dejan en manos del propio asegurado. Si tu plan es viajar, visitar a un familiar o mover a un ser querido entre países, trabajamos con Ekta para resolverlo: ¿estás planeando un viaje para ti, para un residente o para familiares que vienen de visita? UGB + Ekta pueden organizar un seguro de viaje para personas mayores de hasta 100 años. Solo haz clic aquí en ektatraveling.com y añade el código promocional «UGB» para recibir un 10 % de descuento adicional.
Para cobertura de expatriado a largo plazo, revisa nuestra guía de tipos de seguro para expatriados y solicita una cotización personalizada antes de tu próximo trámite consular.
Fuentes
Antes de firmar cualquier póliza, vale la pena leer las condiciones completas, no solo el resumen de ventas. Estas fuentes amplían cada punto tratado en esta guía.
- International Health Insurance for Expats: Complete Guide (2026) | WhereNext
- Seguro médico internacional: ¿qué coberturas son imprescindibles en estancias largas?
Este vídeo explicativo repasa de forma visual cómo funciona la cobertura internacional para quienes se mudan o viajan fuera de su país.
Guarda siempre la policy wording completa y el certificado de seguro en la misma carpeta digital donde llevas tu pasaporte y visado. En el momento de una revisión consular o una emergencia médica, no querrás estar buscando ese documento en tu bandeja de correo.
Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.
Recomendación
- 7 Ventajas del seguro médico internacional que debes conocer – Unparalleled Global Benefits
- 7 ventajas clave del seguro médico para expatriados 2025 – Unparalleled Global Benefits
- Seguro médico mundial: guía completa para expatriados – Unparalleled Global Benefits
- 7 Ventajas del Seguro Médico para Expatriados – Unparalleled Global Benefits

