
一句话结论:如果你的保险与就诊医院之间存在直接结算网络,优先使用直接结算;如果没有这层网络,或医院明确要求先付款,就按报销流程走,并从第一分钟起保存好每一份单据。这就是 direct billing vs reimbursement abroad 这个问题的核心答案,剩下的都是细节和例外。
两个常见例外值得记住。第一,美国的大多数医疗机构通常不与国际保险公司建立常态化的账单关系,就算你的保单支持直接结算,赴美就医大概率仍需先自付再申请报销。第二,选了高免赔额(deductible)保单的人,就算医院支持直接结算,现场往往也要先支付免赔额部分。
无论走哪条路,从踏进医院大门那一刻起,就该主动索要逐项发票(itemised invoice)、医生的诊断记录,以及每一笔付款的凭证。这三样东西决定了报销申请能不能顺利通过。
关键要点
选择直接结算还是报销,本质上取决于医院是否在你保险的网络内,以及你能承受多少前期自付压力。
| 要点 | 详情 |
|---|---|
| 优先判断网络覆盖 | 出发前确认目的地医院是否支持直接结算,而不是等到就诊当天才发现没有。 |
| 美国需特殊对待 | 美国多数医疗机构缺乏国际保险账单关系,赴美就医应默认准备先付后报销。 |
| 单据决定理赔成败 | 逐项发票、诊断记录与付款凭证三样缺一不可,缺失是拒赔或延迟的首要原因。 |
| 理赔周期需提前预期 | 材料齐全时报销通常需 4 到 12 周,材料不全会显著拉长这个周期。 |
| 选购时把网络放首位 | Unparalleledglobalbenefits 建议住院风险较高或长期居住者优先比较直接结算网络,再看保费高低。 |
This article is general information, not a substitute for advice from a qualified doctor. Consult a qualified healthcare professional about your own circumstances before acting on anything here.
目录
- 一页看懂:直接结算和报销的关键差异
- 境外就医时,两种结算方式具体怎么运作
- 直接结算和报销,各自的利弊在哪里
- 什么情况下能用直接结算,什么情况下只能报销
- 报销要成功,需要准备哪些文件
- 选保险前必须问的六个问题
- 就医现场必须做的 8 件事
- 直接结算真的总是更好吗
- Unparalleled Global Benefits 能帮你省下哪些麻烦
- 来源
- 常见问题
一页看懂:直接结算和报销的关键差异
两种结算方式在六个维度上表现完全不同,直接决定了你在国外看病时的现金压力和等待时间。
| 比较维度 | 直接结算 | 先付后报销 |
|---|---|---|
| 适合对象 | 计划住院、长期在保险网络内就医的人 | 短期旅行者、门诊为主、或医院不在网络内的人 |
| 前期自付 | 通常只需支付免赔额或共保部分 | 需先垫付全部费用 |
| 结算速度 | 现场或数小时内完成 | 提交材料后通常需 4 到 12 周 |
| 行政负担 | 较低,主要由保险与医院对接 | 较高,需自行收集并提交文件 |
| 海外可用性 | 取决于医院是否在网络内 | 几乎任何医院都适用 |
| 拒赔风险 | 较低,但受网络限制 | 较高,取决于单据是否完整 |
简单来说,如果你要住院又手头现金有限,直接结算的价值最大;如果只是短期出行看门诊,报销往往是唯一现实的选择。
境外就医时,两种结算方式具体怎么运作
直接结算和报销的操作流程差别很大,提前了解能让你在挂号台前不慌乱。
直接结算的典型步骤:
- 出示保险卡,并向前台说明需要走直接结算。
- 医院联系保险核实保单信息。
- 保险向医院开具保证付款(Guarantee of Payment,简称 GOP)。
- 你只需结清免赔额或共保产生的差额。
- 出院手续办理完毕。
准备好保单号、保险 24 小时热线电话和医院全称,能大幅缩短这个流程。
先付后报销的典型步骤:
- 就诊时先自行支付全部费用。
- 索要逐项发票和医生的诊断证明。
- 保留每一笔付款凭证(信用卡单据、收据)。
- 回到住所后按保单要求提交理赔材料。
- 等待保险公司审核,通常需要数周时间。
计划性手术和急诊的处理方式也不同。计划性手术可以提前申请 GOP、办理住院预授权;急诊则往往来不及走这套流程,只能先救治,再补办直接结算或转入报销程序,相关海外紧急医疗流程值得提前了解。
直接结算和报销,各自的利弊在哪里
两种方式没有绝对的优劣,关键看你的现金流承受能力和对行政流程的容忍度。
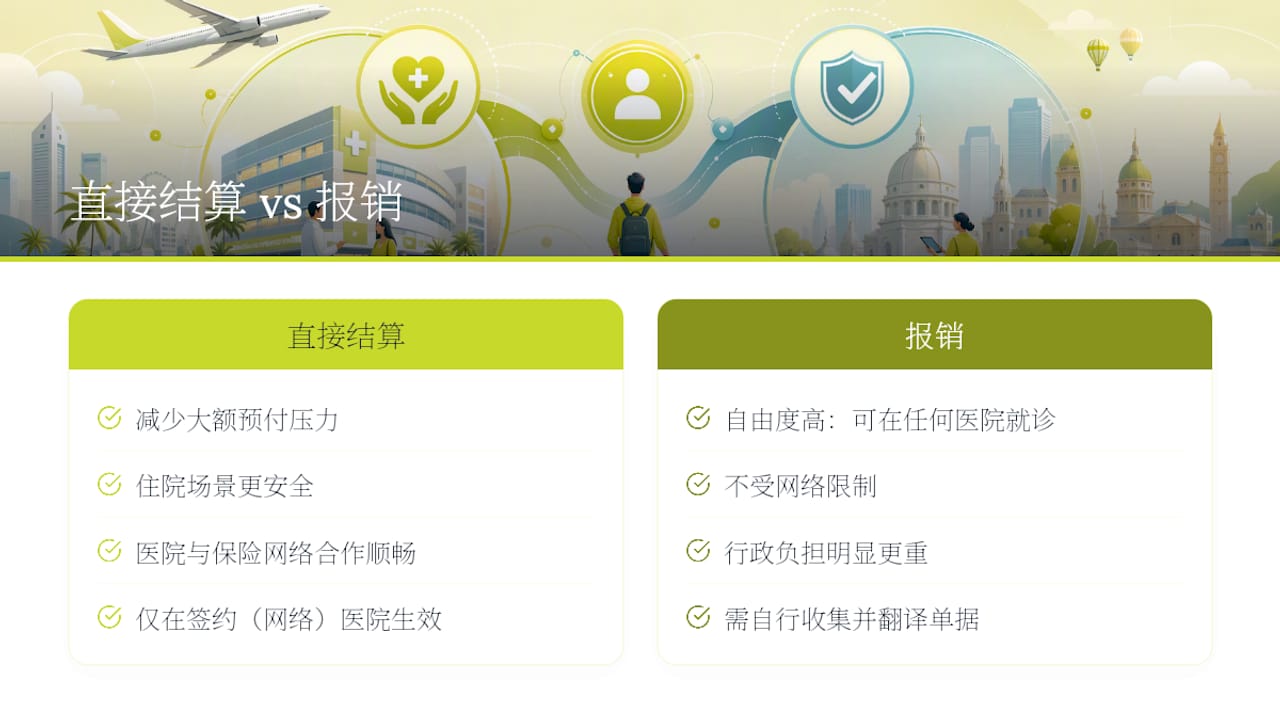
直接结算的优点很直观:它减少了大额预付的压力,尤其在住院场景下更安全,不用担心一次账单掏空旅行储蓄。医院与保险的合作网络也让整个流程更顺畅,你几乎不需要自己跑腿。
但它也有明显短板。直接结算只在网络医院内生效,一旦你去了非签约机构,这套便利就完全失效。部分检查或药品项目也可能被排除在直接结算范围外,仍需现场自付;保单的免赔额条款同样会影响你实际要掏多少钱。
报销的自由度更高,理论上你可以在任何医院就诊,不受网络限制。代价是行政负担明显更重,你需要自己收集文件、翻译单据、跟进理赔进度,等待期也更长。
专业提示: 出发前拨打保险的 24 小时紧急援助热线,让对方书面确认目的地医院是否在直接结算网络内。一个电话能帮你避免到了医院才发现无法直接结算的尴尬。
什么情况下能用直接结算,什么情况下只能报销
直接结算的可用性很大程度上取决于你去哪个国家、哪类医院。
私立医院、且与国际保险公司维持长期合作关系的机构,通常更容易实现直接结算。相比之下,美国的医疗机构普遍缺乏这种常态化账单关系,小型私人诊所和部分公立医院也常常不在任何保险网络之内。
具体到场景:计划性手术往往有充足时间提前确认网络和申请 GOP,成功率最高;急诊情况下,医院可能先救治后再谈结算方式,短期旅行中的普通门诊则大概率只能先付后报销。
专业提示: 不要假设“大医院”就一定支持直接结算。出发前用保单附带的援助热线号码打一通电话,索要书面保证,比到现场才交涉靠谱得多。
报销要成功,需要准备哪些文件
理赔能否顺利通过,几乎完全取决于你提交的证据是否完整。
核心证据清单:
- 逐项发票(itemised invoice),不是笼统的总账单。
- 医生签署的诊断记录。
- 处方或处置说明。
- 住院与出院记录(如涉及住院)。
- 影像或检验报告。
- 每一笔付款的凭证,例如信用卡单据或收据。
缺少这些文件是理赔被延迟或部分拒绝最常见的原因,尤其是发票没有逐项列明、缺少医生签字,或单据无法核验真实性时。
一份典型的理赔时间线大致是这样的:
- 就诊并保留全部原始单据。
- 回国或回住所后立即整理材料。
- 提交完整理赔申请。
- 保险审核,通常需要 4 到 12 周,具体取决于保险公司和所在国家。
- 审核通过后收到赔付。
材料齐全时,这个周期通常明显缩短;材料反复补交则会把等待时间拉得更长。部分保单还要求保留原始单据以备审计,有效期可达 12 个月,并明确说明理赔时采用的汇率来源。使用支持多币种的发票与对账单工具,能让你准备的单据格式更规范,减少保险公司核对时的争议。到院时不妨直接索要英文诊断摘要,并当场拍照备份原件,这一步能省去回国后大量补材料的麻烦。
选保险前必须问的六个问题
买保单之前,与其比较保费高低,不如先问清楚这六个问题。
- 保单是否包含直接结算网络?覆盖哪些国家和医院?
- 是否提供 24 小时紧急援助与开具 GOP 的服务?
- 门诊费用是否也属于直接结算范围,还是仅限住院?
- 免赔额与共保比例会如何影响你现场需要自付的金额?
- 理赔材料对语言和格式有什么具体要求?
- 外币结算和汇率换算按什么标准处理?
决策标准也很简单: 如果你无法承担一次性住院预付的现金压力,把“是否有直接结算网络”当成硬性门槛,而不是加分项。短期旅行者则可以适当权衡保费与免赔额,因为报销流程对他们的影响相对有限。
- 购买前索要书面的网络医院名单。
- 保留援助热线的通话记录作为凭证。
- 核对保单条款中关于医疗险与旅行险区别的具体条文,避免买错险种。
如果你想让专业顾问帮你逐条核对,可以直接联系 Unparalleled Global Benefits 获取产品对比与定制建议。
就医现场必须做的 8 件事
到了医院,与其手忙脚乱,不如照着这份清单逐项完成。
- 出示保险卡,记下接待人员的姓名。
- 索要逐项发票,并确认盖有医院公章。
- 拍照保留所有原始单据。
- 索要英文版的诊断摘要。
- 保留每一笔付款凭证。
- 记录接诊医生的签名与职称。
- 向保险援助热线确认是否已出具 GOP。
- 保存所有影像和检验报告的电子版。
专业提示: 让医院工作人员在发票上注明“已向保险公司申请直接结算”或“已收取现金”,这行字后续能成为你与保险沟通的有力证据。
直接结算真的总是更好吗
多数指南把直接结算包装成“更省心”的选项,这没错,但它掩盖了一个更重要的事实:直接结算的价值完全取决于网络覆盖率,而不是保单本身写得多漂亮。
我在梳理境外住院案例时反复看到同一个模式:真正让人焦虑的从来不是理赔表格,而是躺在病床上却不知道账单谁来付。一份含直接结算网络的方案,能在这个最脆弱的时刻把财务压力和行政负担一并卸下。这就是为什么 Unparalleledglobalbenefits 在给长期居住者或住院风险较高人群的建议里,通常会把“是否有现金直付网络”放在比价的第一位,而不是最后才看。
但透明地说一句:便宜的保单未必没有直接结算,贵的保单也未必网络够广。购买前一定要同时核对价格和条款细节,而不是只看品牌或保费数字。这也是我们建议读者主动查询网络医院名单的原因。
Unparalleled Global Benefits 能帮你省下哪些麻烦
面对境外医疗账单,你其实不需要自己一个人研究每家保险公司的网络覆盖范围。Unparalleledglobalbenefits 的价值在于把比价、查网络、要 GOP 这几件最耗时的事情提前做好,而不是等你人在国外才临时补救。

具体流程很简单:先在线咨询你的目的地和停留时长,我们据此推荐匹配的外籍人士保险方案;出发前,我们协助你确认目标医院是否在直接结算网络内,并拿到书面保证;真正需要就医时,24 小时援助团队会介入协助你与医院沟通结算方式。需要说明的是,直接结算的具体可用性仍取决于所在国家、医院与保单条款,这一点没有任何保险公司能打包票。如果你正准备长期在外生活或工作,现在就可以查看外籍人士医疗保险的基础保障内容,了解适合你情况的方案。
来源
- Direct Billing vs Reimbursement in Health Insurance
- What supporting documentation do I need to submit with my completed claim when requesting reimbursement from my medical FSA?
常见问题
直接结算和报销有什么本质区别?
直接结算由医院直接向保险公司开票,你只需支付免赔额或共保部分;报销则要求你先垫付全部费用,再向保险公司提交材料索赔。
在国外看病,什么情况下只能走报销?
医院不在保险网络内、你选择了非签约诊所,或者你身处像美国这样普遍缺乏国际保险账单关系的地区,通常都只能先付后报销。
报销申请一般需要多久才能收到赔付?
材料齐全的情况下,处理周期通常在 4 到 12 周之间,具体取决于保险公司和当地流程。
为什么我的报销申请被拒了一部分?
最常见的原因是发票不是逐项列明、缺少医生签字,或者付款凭证不完整。提交前对照文件清单逐项核对能大幅降低这个风险。
买保险时应该优先看重直接结算网络吗?
如果你计划长期在外居住、或有较高的住院风险,直接结算网络的覆盖范围应该是你比价时的首要标准,而不是保费高低。

