
Una póliza de responsabilidad civil médica debe priorizar tres elementos antes que el precio: retroactividad suficiente, límites por siniestro adecuados a tu especialidad y defensa jurídica especializada en derecho sanitario. Sin esos tres pilares, el resto de la cobertura pierde su valor práctico. En España, el seguro de RC médica cubre reclamaciones por negligencias e incluye, de forma estándar, la defensa jurídica y el pago de indemnizaciones.
- Médico hospitalario en el sector público: la cobertura complementaria privada cubre actos fuera del ámbito institucional; revisa si tu centro ya te cubre y en qué condiciones.
- Médico en consulta privada: necesitas una póliza propia con límites por siniestro acordes a tu especialidad y retroactividad desde el inicio de tu ejercicio.
- Cirujano o especialista con técnicas invasivas: los límites deben ser más altos y la declaración exacta de actividad es obligatoria para evitar nulidad de cobertura.
- MIR o médico colaborador ocasional: existen pólizas de corta duración o por acto; compara antes de asumir que la cobertura del centro te protege individualmente.
El primer paso práctico es solicitar cotización a un comparador especializado o a un broker con experiencia en el sector sanitario, y revisar siempre la póliza en PDF antes de firmar.
Consejo profesional: Antes de cotizar, anota por escrito tu especialidad exacta, el ámbito de ejercicio (público, privado o mixto), si realizas guardias y si aplicas técnicas invasivas. Esa información determina el precio y, sobre todo, si la cobertura será válida ante una reclamación.
Puntos clave
Una póliza de RC médica en España debe priorizar retroactividad suficiente, límites por siniestro acordes a la especialidad y defensa jurídica especializada, por encima del precio.
| Punto | Detalles |
|---|---|
| Retroactividad, el criterio más crítico | Sin retroactividad suficiente, reclamaciones por actos pasados quedan fuera de cobertura aunque la póliza estuviera vigente. |
| Límites por siniestro según especialidad | Las especialidades invasivas mayores requieren límites altos por siniestro para proteger el patrimonio personal. |
| Defensa jurídica especializada | Exige defensa en derecho sanitario con libre elección de abogado; la calidad de la defensa varía significativamente entre proveedores. |
| Declarar la actividad con exactitud | La declaración incorrecta de especialidad o ámbito de ejercicio es la causa más frecuente de disputa y puede anular la cobertura. |
| Unparalleledglobalbenefits para actividad internacional | Para médicos con ejercicio transfronterizo o que necesitan coordinar coberturas locales e internacionales, Unparalleledglobalbenefits ofrece asesoría especializada y soluciones globales. |
Tabla de contenidos
- ¿Qué tipo de póliza de RC médica conviene según tu práctica?
- ¿Cómo cotizar una póliza de RC médica paso a paso?
- ¿Qué coberturas incluye una póliza RC médica según tu especialidad?
- ¿Cómo elegir la póliza adecuada y qué preguntar al corredor?
- ¿Cuánto cuesta una póliza de RC médica? Rangos orientativos por especialidad
- ¿Cómo interpretamos los resultados de un comparador de RC médica?
- Cómo gestionar un siniestro: pasos desde la notificación hasta el cierre
- Mi perspectiva como corredor: por qué una comparación especializada protege mejor
- Unparalleledglobalbenefits: asesoría internacional para médicos con actividad global
- Fuentes
¿Qué tipo de póliza de RC médica conviene según tu práctica?
La elección no depende solo del precio: depende de quién emite la póliza, qué incluye y cómo responde ante un siniestro real.
| Tipo de proveedor | Mejor para | Cobertura incluida / exclusiones clave | Capital / límites típicos | Ámbito de ejercicio | Prima orientativa | Defensa jurídica y 24/7 | Periodo retroactivo | Solvencia / reputación | Facilidad de cotización |
|---|---|---|---|---|---|---|---|---|---|
| Correduría comparadora especializada en RC médica | Médicos que quieren comparar precios y coberturas básicas rápidamente | Cobertura estándar; exclusiones variables según aseguradora subyacente | varios millones | Público, privado o mixto según póliza elegida | Baja a media | Incluida en la mayoría; verificar límite de horas | Variable; revisar condiciones | Depende de la aseguradora subyacente | Alta: cotización online inmediata |
| Mutua profesional / asociación médica | Médicos colegiados que valoran servicios jurídicos y apoyo asociativo | Coberturas orientadas a socios; defensa jurídica y servicios técnicos incluidos | Adaptados a especialidad del colegio | Generalmente público y privado | Media | Defensa jurídica especializada habitual | Suele incluir retroactividad amplia | Sólida dentro del colectivo | Media: requiere colegiación |
| Aseguradora generalista con producto RC profesional (AXA Seguros, MAPFRE, Zurich Seguros) | Médicos que prefieren respaldo de grandes grupos con solvencia reconocida | Cobertura amplia; especialización del servicio puede variar | Altos límites disponibles | Público, privado o mixto | Media a alta | Incluida; calidad del servicio varía | Variable; negociable | Alta solvencia financiera | Alta: canales digitales y agentes |
| Broker internacional / corredor especializado (Unparalleledglobalbenefits) | Médicos con actividad internacional o que buscan asesoría personalizada | Soluciones locales e internacionales coordinadas; asesoría sobre retroactividad y límites | Adaptados al riesgo real del profesional | Público, privado, mixto e internacional | Variable según perfil | Coordinación activa en siniestros transfronterizos | Retroactividad revisada caso a caso | Selección de aseguradoras solventes | Alta: asesoría personalizada |
Plataformas como RC Médica (rcmedica.es), Uniteco y Barón RC Sanitaria (rcsanitaria.com) operan como corredurías o comparadores especializados en el sector sanitario español. Uniteco Profesional ofrece específicamente el Seguro de Responsabilidad Civil Profesional Sanitaria con productos diferenciados por especialidad.
La misma categoría puede variar mucho en detalle. Una mutua profesional con despacho jurídico propio no es comparable a otra que subcontrata la defensa. Pide siempre las condiciones generales y particulares antes de decidir.
Consejo profesional: Cuando compares ofertas de distintas categorías, fíjate en quién gestiona realmente el siniestro: ¿la aseguradora directamente, un despacho externo o el corredor? Esa diferencia marca los tiempos de respuesta y la calidad de la defensa.
¿Cómo cotizar una póliza de RC médica paso a paso?
Datos que necesitas preparar
Antes de contactar con cualquier comparador o broker, reúne esta información:
- Especialidad médica exacta (incluyendo subespecialidades o técnicas específicas que apliques)
- Ámbito de ejercicio: público, privado o mixto
- Años de ejercicio profesional y fecha de colegiación
- Historial de reclamaciones previas (número, tipo y resolución)
- Capital asegurado deseado por siniestro y límite agregado anual
- Número aproximado de actos médicos anuales
- Participación en guardias (número y tipo)
- Actividades docentes, de investigación o ensayos clínicos
- Uso de técnicas invasivas, cirugía mayor o tratamientos experimentales
Proceso paso a paso
- Solicita al menos tres cotizaciones a través de comparadores especializados (RC Médica, Barón RC Sanitaria) y directamente a aseguradoras como AXA Seguros, MAPFRE o Zurich Seguros.
- Compara las condiciones generales, no solo el precio: revisa retroactividad, límites por siniestro, exclusiones y cómo se gestiona la defensa jurídica.
- Consulta con un broker especializado si tu actividad incluye técnicas invasivas, guardias frecuentes o ejercicio en varios centros. Uniteco y Uniteco Profesional tienen productos específicos para sanitarios.
- Solicita la póliza en PDF antes de firmar. Ninguna cotización online sustituye al documento contractual. Los detalles sobre capitales y exclusiones deben solicitarse por escrito, ya que varían significativamente entre productos.
- Revisa el periodo de carencia si lo hubiera, y confirma la fecha de efecto de la retroactividad.
- Guarda toda la comunicación con el corredor: emails, números de referencia de cotización y cualquier aclaración sobre coberturas específicas. Esa documentación puede ser relevante si surge una disputa posterior.
- Contrata y solicita el certificado de seguro en el mismo acto. El plazo desde la solicitud hasta la emisión de la póliza suele ser de 24 a 72 horas en productos estándar; pólizas con riesgos especiales pueden requerir hasta dos semanas.
Consejo profesional: Guarda los emails de cotización con fecha y número de referencia. Si cambias de aseguradora, ese historial documenta la continuidad de cobertura y facilita la negociación de retroactividad con la nueva entidad.
¿Qué coberturas incluye una póliza RC médica según tu especialidad?
Coberturas estándar que debe incluir cualquier póliza
Una póliza de RC médica completa cubre, como mínimo:
- Indemnizaciones económicas derivadas de resoluciones judiciales o acuerdos extrajudiciales
- Defensa jurídica: honorarios de abogados y procuradores especializados en derecho sanitario
- Costas procesales y gastos periciales médicos
- Asistencia en siniestros 24/7, con interlocutor directo desde la primera notificación
- Inhabilitación profesional: cobertura de gastos derivados de procedimientos disciplinarios
- Fianzas judiciales para garantizar la libertad provisional del asegurado
- Reclamaciones extrajudiciales gestionadas antes de llegar a juicio
La defensa jurídica especializada en derecho sanitario, con posibilidad de elegir abogado, incrementa las probabilidades de una defensa técnica adecuada en periciales médicas. Ese detalle marca la diferencia en casos complejos.
Impacto de la especialidad en la cobertura y la prima
| Tipo de especialidad | Impacto típico en prima | Capital recomendado por siniestro | Cláusulas a vigilar |
|---|---|---|---|
| No invasiva (medicina general, psiquiatría, dermatología sin cirugía) | Prima baja a media | Desde 300.000 € | Exclusiones por tratamientos fuera de protocolo |
| Invasiva menor (endoscopia, infiltraciones, cirugía menor ambulatoria) | Prima media | Desde 600.000 € | Declaración exacta de técnicas; exclusiones por sedación |
| Invasiva mayor (cirugía general, traumatología, ginecología quirúrgica, neurocirugía) | Prima alta | varios millones | Retroactividad amplia; límites agregados; exclusiones por técnicas experimentales |
Atención: Las exclusiones más frecuentes afectan a procedimientos experimentales, terapias no autorizadas por las autoridades sanitarias y tratamientos fuera del sistema regulatorio. Declarar incorrectamente la especialidad o el ámbito de ejercicio es la causa más habitual de disputa en siniestros, y puede derivar en nulidad de la cobertura. La prima y la segmentación del riesgo dependen directamente del ámbito de trabajo y de la especialidad declarada.
¿Cómo elegir la póliza adecuada y qué preguntar al corredor?
Criterios de decisión por orden de prioridad
- Retroactividad: ¿desde qué fecha cubre actos pasados no reclamados? En España se recomienda retroactividad amplia, idealmente desde el inicio del ejercicio.
- Límites por siniestro vs. límite agregado anual: un límite por siniestro alto protege ante reclamaciones graves individuales; el agregado anual importa si tienes alto volumen de actos.
- Franquicias: algunas pólizas incluyen franquicia a cargo del asegurado; evalúa si compensa en tu caso.
- Defensa jurídica con libre elección de abogado: no todas las pólizas lo permiten; es un criterio diferencial.
- Cobertura de inhabilitación profesional: verifica que esté incluida y sin límite de capital excesivamente bajo.
- Extensión territorial: ¿cubre actuaciones en el extranjero, congresos o voluntariado internacional?
- Periodo de reclamación post-vigencia: ¿cuánto tiempo después de cancelar la póliza sigues cubierto por actos realizados durante la vigencia?
Preguntas que debes hacer al corredor o aseguradora
- ¿Cuál es el periodo de retroactividad exacto y desde qué fecha opera?
- ¿La defensa jurídica está incluida sin límite de horas o con un tope?
- ¿Puedo elegir libremente a mi abogado o debo usar el panel de la aseguradora?
- ¿Qué exclusiones aplican específicamente a mi técnica o especialidad?
- ¿Cómo se gestiona un siniestro: quién es mi interlocutor y en qué plazo responden?
- ¿Qué ocurre con la cobertura si cambio de aseguradora? ¿Se mantiene la retroactividad?
- ¿Cuál es la solvencia financiera de la aseguradora subyacente (rating)?
- ¿Existe cobertura para reclamaciones extrajudiciales antes de que lleguen a juicio?
Señales de alarma que debes evitar
- Cláusulas de nulidad automática por declaración inexacta de especialidad, sin posibilidad de subsanación
- Exclusión total de tratamientos experimentales sin matizar qué se considera «experimental»
- Ausencia de cobertura para inhabilitación profesional
- Aseguradora sin despacho jurídico especializado en derecho sanitario
- Solvencia baja o sin rating publicado
- Atención al siniestro solo en horario de oficina, sin servicio 24/7
Consejo profesional: *El error más común al contratar es fijarse solo en el precio. Revisa la letra pequeña, la solvencia de la aseguradora y el servicio de atención al siniestro 24/7 antes de decidir.
¿Cuánto cuesta una póliza de RC médica? Rangos orientativos por especialidad
Los precios que siguen son orientativos. La prima real depende del historial de siniestros, el número de actos anuales, la participación en guardias y los límites elegidos.
Ejemplo de cálculo orientativo
Un médico de familia en consulta privada, sin historial de reclamaciones, que solicita 300.000 € de capital por siniestro y 600.000 € de límite agregado anual, puede esperar una prima en el rango bajo de la tabla anterior. Si añade guardias hospitalarias o actividad docente con prácticas clínicas, la prima sube.
Los factores que encarecen la prima de forma más significativa son:
- Historial de reclamaciones previas (especialmente si hubo condena o indemnización)
- Cirugía mayor o técnicas con alta tasa de litigiosidad
- Guardias de urgencias con alto volumen de actos
- Límites por siniestro superiores a 1.000.000 €
Plazos a tener en cuenta
- Cotización online: resultado inmediato en comparadores especializados.
- Emisión de póliza estándar: 24 a 72 horas desde la aceptación.
- Pólizas con riesgo especial o historial de siniestros: hasta dos semanas para suscripción.
- Resolución de siniestros: los extrajudiciales pueden cerrarse en semanas; los judiciales se extienden habitualmente entre uno y varios años.
¿Cómo interpretamos los resultados de un comparador de RC médica?
Criterios que aplicamos en esta comparativa
- Cobertura real: qué incluye y qué excluye la póliza, más allá del resumen comercial
- Límites y capitales: adecuación al riesgo real de la especialidad
- Retroactividad: amplitud y condiciones de activación
- Defensa jurídica: si está incluida, si permite libre elección de abogado y si tiene despacho especializado en derecho sanitario
- Exclusiones: claridad y alcance de las cláusulas limitativas
- Facilidad de cotización: proceso online, tiempo de respuesta y calidad de la información precontractual
- Servicio 24/7: disponibilidad real ante siniestros urgentes
- Solvencia del asegurador: rating financiero o pertenencia a grupo asegurador de referencia
Un comparador ofrece orientación, pero la póliza en PDF es la fuente final. Solicita siempre las condiciones generales y particulares antes de firmar, y confirma que los datos declarados coinciden exactamente con tu actividad real. Cualquier discrepancia puede ser causa de disputa en un siniestro.
Checklist para validar una cotización antes de contratar
- Confirmar que el capital por siniestro y el agregado anual están correctamente reflejados
- Verificar la fecha de efecto de la retroactividad
- Comprobar que la especialidad y el ámbito de ejercicio declarados son exactos
- Revisar si existe periodo de carencia y su duración
- Confirmar las condiciones de pago (anual, semestral, mensual) y si hay recargo por fraccionamiento
- Solicitar el certificado de seguro en el mismo acto de contratación
Cómo gestionar un siniestro: pasos desde la notificación hasta el cierre
La retroactividad no es solo un tecnicismo contractual. Sin una cláusula de retroactividad adecuada, reclamaciones por actos realizados años atrás pueden quedar completamente fuera de cobertura, aunque la póliza estuviera vigente en el momento del acto. Ese riesgo es especialmente relevante en especialidades quirúrgicas, donde las complicaciones pueden manifestarse meses o años después de la intervención.
Pasos a seguir desde la primera notificación
- Notifica a tu aseguradora o broker de inmediato, incluso si la reclamación parece infundada. Los plazos de notificación son contractuales y su incumplimiento puede afectar la cobertura.
- Reúne el historial clínico completo del paciente implicado: notas de evolución, consentimientos informados, registros de guardia y cualquier comunicación escrita.
- No hagas declaraciones públicas ni en redes sociales sobre el caso antes de consultar con el abogado designado.
- Solicita la asignación de abogado especializado en derecho sanitario desde el primer momento. Si tu póliza permite libre elección, ejerce ese derecho.
- Colabora con el perito médico designado para la defensa: facilita toda la documentación clínica ordenada cronológicamente.
- Mantén un expediente específico para la reclamación, separado de la historia clínica general, con copias de toda la comunicación con la aseguradora.
Consejo profesional: La documentación clínica ordenada, los consentimientos informados firmados y los registros de guardias aceleran la defensa de forma significativa. Mantener un expediente específico para posibles reclamaciones no es burocracia: es tu primera línea de protección.
En la práctica, los casos donde la retroactividad y la defensa jurídica especializada marcaron la diferencia son aquellos en los que la reclamación llegó años después del acto médico. Un médico que cambió de aseguradora sin negociar la retroactividad quedó expuesto a reclamaciones por actos anteriores al cambio. La solución: al cambiar de aseguradora, exige que la nueva póliza cubra retroactivamente desde el inicio de tu ejercicio, o negocia una cláusula de «cola» con la anterior.
Mi perspectiva como corredor: por qué una comparación especializada protege mejor
Después de trabajar con profesionales sanitarios en distintos contextos, la conclusión es siempre la misma: los médicos que contratan bien su RC médica no son los que pagan más, sino los que entienden qué están comprando. La diferencia entre una póliza que funciona y una que decepciona en el momento crítico suele estar en tres líneas del contrato: la retroactividad, el límite por siniestro y quién gestiona la defensa.
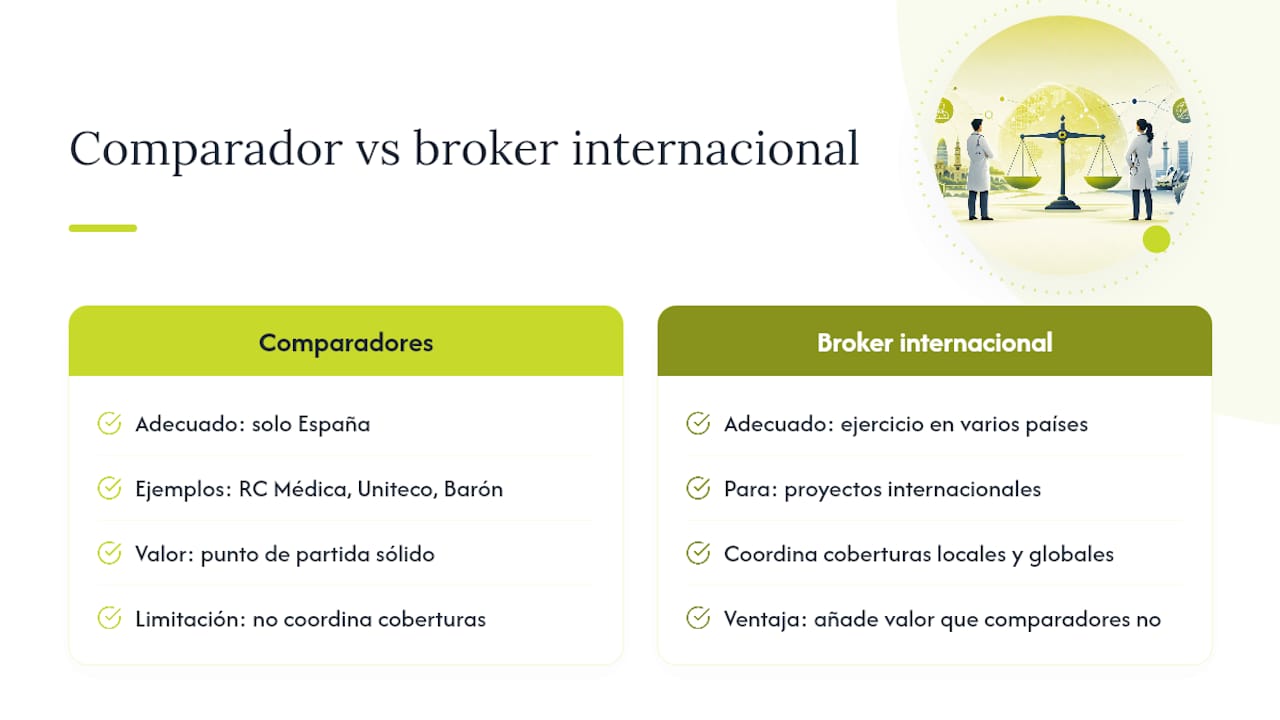
Para médicos con actividad exclusivamente en España, comparadores especializados como RC Médica, Uniteco o Barón RC Sanitaria ofrecen un punto de partida sólido. Para quienes ejercen en varios países, participan en proyectos internacionales o necesitan coordinar coberturas locales con soluciones globales, la asesoría de un broker con visión internacional añade un valor real que ningún comparador automatizado puede replicar.
Si tienes dudas sobre tu cobertura actual o quieres revisar si tu póliza cubre realmente tu actividad, el primer paso es cotizar con información precisa sobre tu especialidad y ámbito de ejercicio. Retroactividad, límites y defensa jurídica especializada: esos tres criterios no son negociables.
Unparalleledglobalbenefits: asesoría internacional para médicos con actividad global
Los comparadores especializados en RC médica española, como RC Médica, Uniteco, Barón RC Sanitaria, AXA Seguros, MAPFRE y Zurich Seguros, cubren bien el ejercicio dentro de España. Cuando la actividad cruza fronteras, esa cobertura tiene límites claros.

Unparalleledglobalbenefits trabaja con médicos que ejercen en varios países, participan en proyectos de cooperación internacional o necesitan coordinar su RC local con una cobertura sanitaria global. La diferencia concreta frente a un comparador nacional es la asesoría sobre retroactividad en contextos transfronterizos, la selección de aseguradoras con solvencia internacional y el acompañamiento activo en siniestros que involucran más de una jurisdicción.
Para médicos que combinan práctica en España con actividad en el extranjero, o que buscan soluciones de seguro médico internacional para profesionales que complementen su RC local, Unparalleledglobalbenefits ofrece un análisis personalizado de tu situación. Consulta tu caso directamente en Unparalleledglobalbenefits y recibe una recomendación adaptada a tu perfil y ámbito de ejercicio.
Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.
Fuentes
Recursos para ampliar información y contrastar ofertas de RC médica en España:
- RC Sanitaria: Seguro de responsabilidad civil para médicos
Vídeo recomendado: Para entender mejor cómo funciona la protección profesional en contextos internacionales, este recurso audiovisual ofrece una perspectiva práctica:
Antes de firmar cualquier póliza, solicita el documento en PDF y verifica que los datos declarados coinciden exactamente con tu actividad. La solvencia de la aseguradora puede consultarse en el registro de la Dirección General de Seguros y Fondos de Pensiones (DGSFP). Una póliza que no puedas leer completa antes de contratar no es una póliza que debas firmar.
¿Estás planeando un viaje para ti, para un residente o para familiares que vienen de visita? UGB + Ekta pueden organizar un seguro de viaje para personas mayores de hasta 100 años. Solo haz clic aquí: Ektatraveling y añade el código promocional «UGB» para recibir un 10 % de descuento adicional.
Recomendación
- Seguro médico para presentar en extranjería: guía práctica – Unparalleled Global Benefits
- Cómo acceder a plataformas médicas en el exterior desde España – Unparalleled Global Benefits
- Guía paso a paso seguro médico expat para Europa completa – Unparalleled Global Benefits
- Cómo funciona el seguro médico: guía 2025 para expatriados y viajeros

