
大多数车险和常见财产险的免赔额按每次事故(per incident / per occurrence)收取。也就是说,每发生一次独立事故,您就需要先自付一次约定的免赔金额,超出部分才由保险公司承担。这是美国个人车险与房主险的行业常态,Allstate、Progressive、GEICO 等主流保险公司均采用这一做法。
不过,以下几类情形是常见例外,投保前值得留意:
- 年度自付额(annual deductible):部分健康险和长期海外外籍医疗险采用年度累计制,全年自付达到上限后保险公司才开始全额赔付。
- 按季或按灾害季节的免赔额:佛罗里达、路易斯安那等飓风多发州的房主险,常设有独立的风暴季或飓风免赔额,计算方式与普通按次免赔不同。
- 按病种或按条件计(per condition):宠物险和部分旅行医疗险可能按每种疾病或每次行程单独计算免赔额。
专业提示: 拿到保单后,先翻到"Definitions(定义)"页,找"Deductible"或"Excess"条目,确认是否出现"per occurrence"或"per incident"或"per policy period"字样,这是判断计收方式最直接的方法。
关键要点
选择合适的每次事故免赔额,需要结合险种类型、个人财务状况和驾驶习惯,用盈亏平衡公式量化决策,而非凭感觉选档位。
| 要点 | 详情 |
|---|---|
| 按次计收是主流 | 车险与房主险的免赔额通常按每次事故适用,每次出险单独计算一次自付额。 |
| 例外情形须核查 | 健康险常用年度自付额,飓风多发州房主险可能采用百分比风暴免赔,宠物险常按病种计。 |
| 高免赔额通常降低保费 | 提高免赔额可降低年度保费,用盈亏平衡公式(保费节省 ÷ 免赔额增量)估算合理年限。 |
| 代位求偿可追回免赔额 | 若第三方全责且保险公司追偿成功,您已支付的免赔额通常可追回,保留完整证据是关键。 |
| Unparalleledglobalbenefits 提供定制方案 | 平台为外籍人士和旅行者整合多种免赔额档位的国际医疗与旅行险,可按需对比选择。 |
目录
- 免赔额是什么,保险公司为何要设定它?
- 免赔额是按每次事故、每次索赔还是按保单期累计收取?
- 哪些险种通常按每次事故收取免赔额?
- 免赔额高低通常会影响您的保费水平,但具体数值因公司和个人风险档案而异。
- 如何选择适合您的免赔额档位?
- 判断免赔额的高低应结合车辆价值、修复成本和个人财务状况进行综合评估。
- 哪些情况下免赔额可以豁免或有特殊规则?
- 发生事故后,如何支付免赔额并完成理赔?
- 作为国际保险顾问,我们对免赔额选择的实务建议
- Unparalleledglobalbenefits 为外籍投保人提供定制化保障方案
- 实用参考来源
- 来源
免赔额是什么,保险公司为何要设定它?
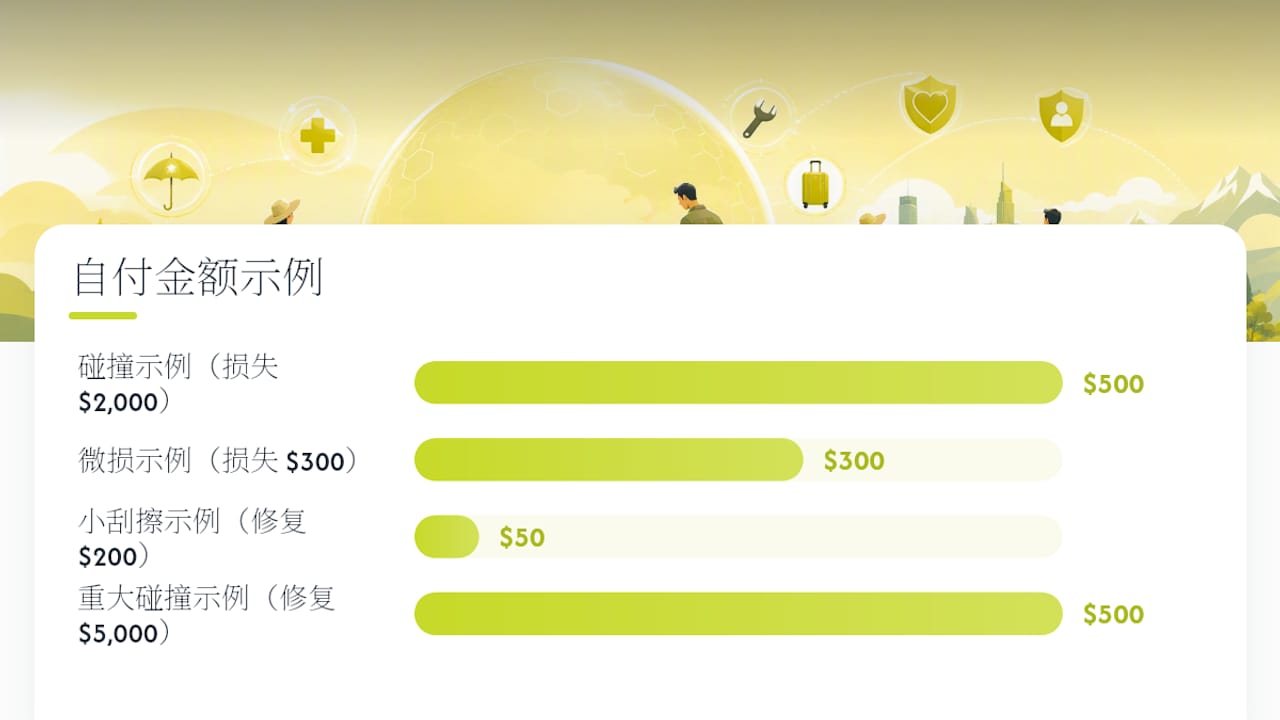
免赔额是指在保险公司开始赔付之前,被保险人需要先自行承担的那部分损失金额。举个简单的例子:您的车险免赔额为 $500,一次碰撞造成 $2,000 的维修费,您先付 $500,保险公司赔付剩余的 $1,500。若损失只有 $300,低于免赔额,则全部由您自付,保险公司不介入。
在术语层面,美国市场通常使用"deductible",英国及部分国际保险市场则更常见"excess",两者核心逻辑相同。此外还有"franchise(特许免赔额)"的说法,在航运和部分商业险中出现。了解这些术语的差异,对阅读国际保单尤为重要。
保险公司设定免赔额,主要出于两个目的。第一,抑制道德风险:当投保人需要自付一部分损失时,他们对小额损失会更谨慎,不会轻易提交理赔。第二,降低管理成本:处理大量小额理赔的行政开支相当高,免赔额将这部分成本转移给投保人,从而使保险公司能以较低保费服务选择高免赔额的客户。
还有两个概念值得区分:
- 绝对免赔额:无论损失金额多少,免赔额以内的部分全由被保险人承担,超出部分才由保险公司赔付。这是现代个人车险与房主险的主流形式。
- 相对免赔额:损失超过约定限额后,保险公司可能承担全部或更大比例的损失。这在部分商业险和国际保险产品中仍有出现,但在美国个人险市场较为少见。
专业提示: $50 的免赔额在小刮擦场景下几乎没有意义,因为修复费用可能只有 $200;但 $500 的免赔额在一次重大碰撞(修复费 $5,000)中,对您的实际赔付影响相对有限。免赔额的"感受"取决于损失规模,而非绝对金额。
免赔额是按每次事故、每次索赔还是按保单期累计收取?
理解这三种计收方式的差别,是读懂保单的关键一步。
每次事故 / 每次索赔(per occurrence / per incident / per claim):每发生一次独立事故,适用一次免赔额。车险和房主险普遍采用这种方式。根据 GEICO 的说明,车险免赔额通常按每次事故适用,这是行业标准做法。
年度自付额(annual aggregate deductible):全年内所有理赔的自付金额累计达到上限后,保险公司开始全额赔付。常见于团体健康险和部分长期外籍医疗险。对于就医频率较高的人群,年度自付额制度可能更有利。
按条件或按病种(per condition):每种独立疾病或伤害单独计算免赔额。宠物险和部分旅行医疗险常见此设计,意味着同一只宠物患两种不同疾病,需分别支付两次免赔额。
Experian 的保险说明指出,汽车与家庭财产保险通常为按次计收,但在特定灾害或州法规下会有不同处理方式。以下是快速识别保单计收方式的方法:
- 翻到保单"Definitions"或"Deductible"条款,查找"per occurrence""per incident"或"per policy period"字样。
- 若保单涉及飓风或风暴,单独查找"Hurricane Deductible"或"Windstorm Deductible"条款,这类免赔额在佛罗里达等州常以损失金额的百分比计算,而非固定金额。
- 旅行险通常按每次行程计算免赔额;若您一年出行多次,每次行程均单独适用。
专业提示: 如果保单中同时出现"per occurrence"和"per policy period",前者指单次事故的免赔,后者可能指年度累计上限。两者并存时,以先触及的那个为准。
哪些险种通常按每次事故收取免赔额?
不同险种的免赔额设计差异显著。以下是主要险种的常见做法:
车险(碰撞险与综合险)
碰撞险(collision)和综合险(comprehensive)均按每次事故收取免赔额,这是美国车险的标准结构。若同一事故涉及多项损失,通常只计一次免赔额。责任险(liability)一般不设免赔额,因为它赔付的是第三方损失而非您自己的车辆。
房主险与租客险
健康险与国际外籍医疗险
美国国内健康险多采用年度自付额制度,全年自付达到上限(如 $1,500)后,保险公司开始承担更大比例的费用。国际外籍医疗险的设计则更多样,部分产品提供年度自付额选项,部分则按每次就诊或每次住院计收,投保前须仔细核对条款。
旅行险与宠物险
旅行险通常按每次行程计算免赔额,部分产品对医疗和行程取消分别设定独立免赔额。宠物险则常见按病种或按次计收,意味着慢性病每年都可能触发新的免赔额。
免赔额高低通常会影响您的保费水平,但具体数值因公司和个人风险档案而异。
提高免赔额通常会降低年度保费,这是保险定价的基本规律。Progressive 明确说明,提高免赔额可以降低保费,具体幅度取决于投保人的风险档案和承保公司的定价模型。
背后的精算逻辑并不复杂:当您选择更高的免赔额,保险公司承担的小额理赔风险减少,管理成本下降,这部分节省以较低保费的形式传导给您。反之,低免赔额意味着保险公司需要为更多小额理赔买单,保费自然更高。
以行业常见示例说明:将车险免赔额适当提高,通常可以获得一定幅度的保费折扣,但具体折扣幅度因公司和个人风险档案而异,不存在统一标准。
在做决定时,以下因素值得权衡:
- 流动资金:若发生事故,您能否立即拿出 $1,000 或更多的自付款项?
- 驾驶频率与风险暴露:城市高频驾驶者比低里程驾驶者更可能触发理赔。
- 车辆价值:老旧低值车辆选择高免赔额更合理,因为全损赔付金额本身有限。
- 历史理赔记录:过去几年从未出险的驾驶者,选择较高免赔额的长期成本通常更低。
如何选择适合您的免赔额档位?
选择免赔额不是凭感觉,而是一道可以量化的决策题。
盈亏平衡计算方法
核心公式:年度保费节省额 ÷ 免赔额增加额 = 盈亏平衡年限
举例说明:
- 当前免赔额 $500,年保费 $1,200。
- 将免赔额提高至 $1,000,年保费降至 $1,080,每年节省 $120。
- 免赔额增加了 $500。
- 盈亏平衡年限:$500 ÷ $120 ≈ 4.2 年。
这意味着,若您在 4.2 年内没有出险,提高免赔额就是合算的。若您平均每 2 年出一次险,则低免赔额可能更划算。
投保前应向保险公司确认的问题
- 这份保单的免赔额是按每次事故还是按保单期累计计收?
- 是否有针对风暴、飓风或洪水的独立免赔额条款?
- 全损情况下,免赔额如何从赔付金额中扣除?
- 是否可以附加"不计免赔"条款(waiver of deductible),费用是多少?
- 若第三方负全责,我已支付的免赔额是否可以通过代位求偿追回?
不同情形下的免赔额选择参考
| 投保人情形 | 建议免赔额档位 | 主要理由 |
|---|---|---|
| 低里程驾驶者(年行驶较少) | $1,000 或以上 | 出险概率低,长期节省保费更合算 |
| 城市高频驾驶者 | $500 或以下 | 出险频率较高,低免赔额降低单次自付压力 |
| 新手驾驶者 | $250–$500 | 经验不足,出险概率相对较高 |
| 短期旅行或外籍访客 | 旅行险低免赔额 | 行程短,单次出险即触发,低免赔额保障更实际 |
| 长期外籍居留者 | 年度自付额制外籍医疗险 | 就医频率可预测,年度累计制更具成本效益 |
专业提示: 每隔 2–3 年用盈亏平衡公式重新算一次。驾驶习惯、车辆价值和保费市场都会变化,当初合理的免赔额档位未必永远最优。
判断免赔额的高低应结合车辆价值、修复成本和个人财务状况进行综合评估。
判断一个免赔额是否"偏高",不能只看绝对金额,还要结合车辆价值、修复成本和个人财务状况综合评估。
- $250:属于低免赔额档位,适合希望将单次自付风险降到最低的投保人,通常对应较高的年度保费。对于新手驾驶者或城市停车频繁的车主,这个档位提供了较强的财务缓冲。
- $500:美国车险市场最常见的折衷选择,在保费节省与自付风险之间取得平衡,适合大多数普通驾驶者。
- $1,000:属于中高免赔额,适合有一定储蓄、驾驶记录良好且出险频率低的投保人。年度保费节省通常较为可观,但需要确保紧急情况下能立即拿出这笔资金。
- $4,000:属于高免赔额,通常出现在追求极低保费、极少出险且资金充裕的投保人中。这个档位在全损或重大事故场景下影响相对有限,因为总损失金额远大于免赔额本身;但对于频繁发生的小额损失,$4,000 的自付压力相当大。
一个容易被忽视的视角:当车辆发生全损,赔付金额是车辆实际现金价值减去免赔额。若您的车辆价值只有 $6,000,选择 $4,000 免赔额意味着全损时您只能拿到 $2,000,这在财务上可能得不偿失。
哪些情况下免赔额可以豁免或有特殊规则?
了解这些例外条款,能在理赔时避免不必要的意外支出。
玻璃豁免(glass waiver):部分保险公司或州法规允许挡风玻璃修复免除免赔额,尤其是仅修复而非更换的情形。佛罗里达州法律要求保险公司对挡风玻璃修复提供零免赔额选项。
事故宽恕(accident forgiveness):部分保险公司提供首次事故宽恕条款,首次出险后保费不上涨,但这通常不影响免赔额的收取,您仍需支付约定的免赔金额。
不计免赔附加险(waiver of deductible rider):可以通过附加条款购买,使特定情形下(如对方全责的事故)免除免赔额。这在车险和部分旅行险中均有提供,费用因产品而异。
全损情况:车辆全损时,保险公司赔付车辆实际现金价值减去免赔额后的金额。若贷款余额高于赔付金额,差额需由车主自行承担,这也是间隙险(gap insurance)存在的原因。
代位求偿(subrogation)与免赔额追回:当事故由第三方全责造成,您的保险公司代您向对方追偿后,通常会将您已支付的免赔额一并追回并退还给您。根据 Rosenberg Law 的法律说明,"按每次事故"的免赔额在代位求偿情境中有明确的法律解释,保留完整的事故证据和维修记录,是追回免赔额的关键。
发生事故后,如何支付免赔额并完成理赔?
理赔流程中,免赔额的支付方式比许多人预想的更简单,但有几个细节需要注意。
从事故到赔付的主要步骤:
- 事故发生后立即记录:拍摄现场照片、收集对方信息和目击者联系方式,如有人员伤亡须报警并取得警方事故报告编号。
- 联系保险公司报案:通过 APP、电话或官网提交理赔申请,提供事故时间、地点、损失描述和相关证据。
- 查勘与估损:保险公司派遣理赔员或委托第三方评估损失金额,确认是否超过免赔额。
- 决定是否走保险:若损失金额接近或低于免赔额,通常不建议提交理赔,以免影响无赔款记录(no-claims bonus)并导致续保保费上涨。
- 支付免赔额:常见方式包括直接向修理厂支付(修理厂代收后向保险公司索取余款)、或从保险公司赔付金额中直接扣除。
- 修复与赔付完成:修理厂完成维修后,保险公司直接向修理厂支付超出免赔额的部分;若为现金赔付,则转账至您的账户。
- 代位求偿跟进:若对方负全责,配合保险公司的追偿调查,保留所有收据和通讯记录,以便追回已支付的免赔额。
专业提示: 即使损失低于免赔额不打算走保险,若涉及人员伤亡或责任争议,仍应向保险公司报案留证。不报案可能在日后对方提出索赔时使您处于不利地位。
作为国际保险顾问,我们对免赔额选择的实务建议
Unparalleledglobalbenefits 专注于为外籍人士、国际旅行者和留学生提供外籍医疗险与旅行险解决方案,在处理跨境保险条款时,免赔额的设计差异是我们最常被问到的问题之一。
对于短期旅行者,建议优先选择低免赔额的旅行医疗险。单次行程中一旦发生医疗紧急情况,高免赔额意味着您需要先垫付大笔费用,在陌生环境中这会带来额外的财务和心理压力。
长期外籍居留者的情况则不同。若您在海外居住超过一年且就医频率可预测,年度自付额制度的外籍医疗险往往更具成本效益,因为全年自付上限封顶后,后续就医费用由保险公司全额承担。
以下情形,我们通常建议考虑附加"不计免赔"条款或选择更低免赔额:
- 新手驾驶者或刚拿到驾照不久的年轻驾驶者。
- 城市停车频繁、小额碰撞风险较高的车主。
- 前往医疗费用极高地区(如美国、瑞士)的短期旅行者。
- 持签证入境且签证要求特定保障水平的访客。
在投保前,请使用本文第六节的"问询清单"与您的保险顾问逐条核对保单条款,并用盈亏平衡公式验证所选免赔额档位的长期成本。
Unparalleledglobalbenefits 为外籍投保人提供定制化保障方案
选对免赔额只是保障规划的第一步。对于外籍人士和国际旅行者而言,真正的挑战在于找到一份条款透明、免赔额设计合理且符合签证要求的保单。

Unparalleledglobalbenefits 整合了多个国际保险品牌,专为外籍人士、留学生、互惠生和国际旅行者提供定制化方案。无论您需要按次计收免赔额的短期旅行医疗险,还是年度自付额制度的长期外籍医疗险,平台均可提供对比和推荐。与其花时间逐份保单核对"per occurrence"条款,不如直接访问 Unparalleledglobalbenefits 外籍险种页面,获取适合您情况的保障方案,或联系顾问团队确认免赔额设计是否符合您的签证要求和财务预期。
实用参考来源
以下资源均为权威说明页面,适合在核对保单条款或深入了解免赔额规则时直接查阅:
- Allstate:什么是免赔额? — 免赔额基本定义与常见险种说明,适合初步了解概念。
- Progressive:车险免赔额详解 — 说明提高免赔额如何影响保费,含常见档位参考。
- GEICO:车险免赔额指南 — 确认车险按次计收的行业标准做法。
- Experian:保险免赔额是什么? — 涵盖按次与按年例外的综合说明,适合对比不同险种。
- Rosenberg Law:按每次事故计收的法律解释 — 理赔争议与代位求偿情境下"per accident"的法律含义,适合深入了解追偿权利。
- CarsBibles:车险免赔额是否按次计收? — 按次与按年对比分析,含常见例外说明。
- Howden Group:保险术语解析 — 解释 deductible、excess、franchise 的术语差异,适合阅读国际保单时参考。
- 深蓝保:每次事故绝对免赔额说明 — 绝对免赔额与相对免赔额的中文概念解析。
重要提示:上述资源为通用说明,具体条款以您所持保单为准。建议同时查阅您所在州的保险监管局(Department of Insurance)官网,核对当地对风暴免赔、强制保障水平等规定的具体要求。
This article is general information, not a substitute for advice from a qualified financial advisor. Consult a qualified financial professional about your own circumstances before acting on anything here.
来源
- What Is a Deductible?
- Car Insurance Deductibles Explained
- Car Insurance Deductible Guide
- What Is a Deductible in Insurance?
- Understanding Deductible: Per Accident Basis – Rosenberg Law

