
赴美留学的签证保险,首选原则只有两条:保单能出具签证合规证明,且在美国有直付医疗网络。满足这两条的方案,才真正值得进入你的候选名单。
在开始比较具体产品之前,先确认三个核心维度:
- 签证与学校接受度:保单是否能出具英文 visa compliance letter,是否符合 F-1 或 J-1 签证的最低医疗额度要求
- 直付网络:保险公司是否与美国主流医院(如 Aetna、UHC 网络内医院)有直付协议,避免先垫付再报销
- 覆盖范围:住院、急诊、门诊、处方药、精神健康、紧急救援与遣返是否全部涵盖
后续章节将逐一拆解这些维度,并提供可操作的核对清单与购买流程。
关键要点
选择留学生签证保险,签证合规文件与直付网络是不可妥协的前提,其余维度在此基础上再做比较。
| 要点 | 详情 |
|---|---|
| 签证合规优先 | 保单必须能出具英文 visa compliance letter,满足 F-1/J-1 或学校的最低保障要求 |
| 直付网络是关键 | 有直付协议的保单可避免在美国医院先垫付高额费用,是留学生活保障的核心 |
| 投保时机要提前 | 建议签证申请前 5–7 个工作日完成投保,保单日期可适当延长以留出缓冲 |
| 学校豁免窗口有限 | 替代学校团体险需在开学后 2–4 周内申请 waiver,错过则无法退款 |
| Unparalleledglobalbenefits 可协助 | 提供签证合规信、直付网络查询与 24/7 双语救援,适合需要一站式支持的学生与家长 |
目录
- 美国 F-1/J-1 签证保险要求与学校要求有何不同?
- 留学生常见的四类保险方案各有什么优缺点?
- 挑选保单时,哪些覆盖项是必须逐一核对的?
- 留学生保险的费用大概是多少,什么时候购买最合适?
- 如何一步到位地比较候选保单并识别风险?
- 购买与入保的实际操作步骤是什么?
- 为什么直付网络与签证合规文件比低保费更重要?
- 选择留学生签证保险,我们的专业建议
- Unparalleledglobalbenefits 为留学生提供哪些具体支持?
- 来源
美国 F-1/J-1 签证保险要求与学校要求有何不同?
这是许多学生最容易混淆的地方。签证窗口和学校入学办公室,对保险的要求并不完全相同。
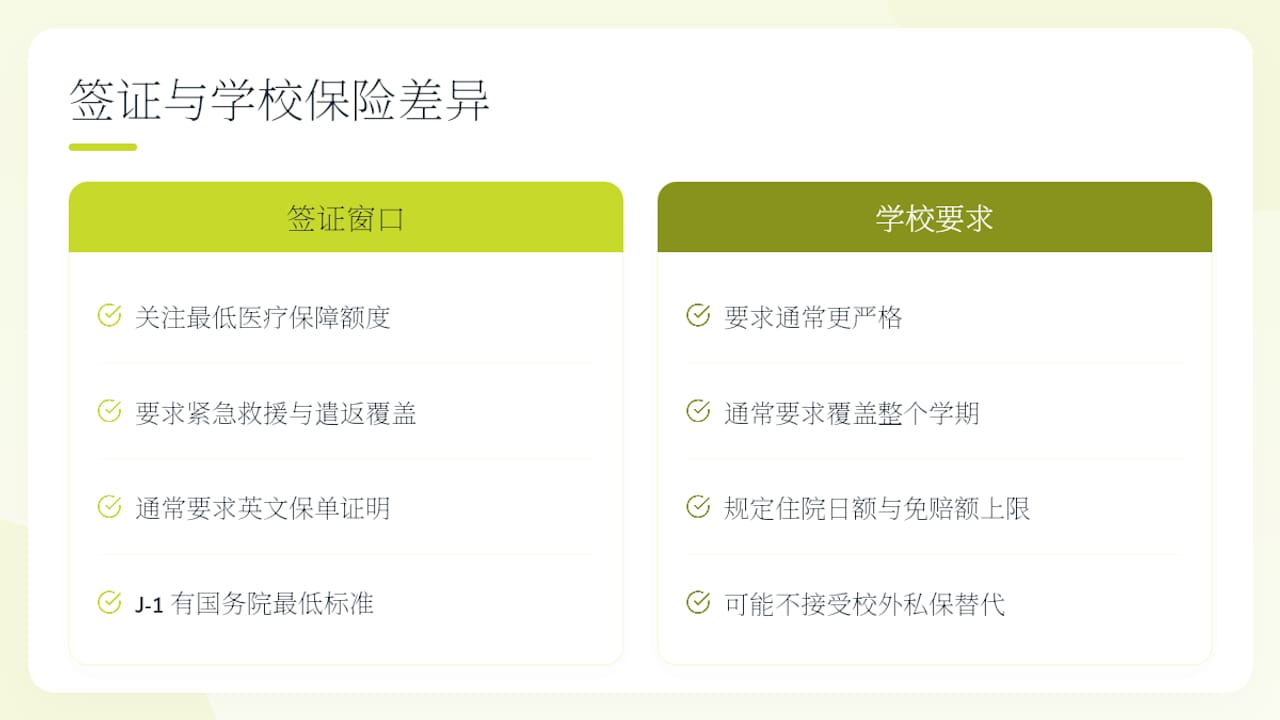
美国使馆在审核 F-1 或 J-1 签证时,通常关注的是最低医疗保障额度、紧急救援与遣返覆盖,以及能否提供英文保单。J-1 交流访问学者签证的要求相对更为明确,美国国务院规定了具体的最低保障标准。F-1 学生签证本身并不强制要求特定保险,但几乎所有美国高校都会在入学时要求学生提交保险证明。
学校的要求往往比签证窗口更严格。许多大学要求保险覆盖整个学期(而非仅签证有效期),并规定住院日额、免赔额上限,以及是否接受校外私保替代学校团体险。部分学校还要求保险公司在美国有实体理赔支持。
确认顺序:先向学校国际学生办公室(International Student Office)索取书面的保险要求清单,再向保险公司确认保单是否逐条满足。签证中心只看最低合规项,学校才是真正的把关方。
专业提示: 向保险公司明确索要一封英文 visa compliance letter,说明保单号、覆盖期间与保障额度。部分学校还要求提供保险公司在美国的联系电话,提前确认可省去大量麻烦。
留学生常见的四类保险方案各有什么优缺点?
了解留学保险的主要类型,是做出正确选择的前提。不同签证类型与课程长度,对应不同的最优方案。
- 学校团体险(School-sponsored):由学校统一安排,自动覆盖在校学生,手续简便。缺点是价格通常偏高,且覆盖范围由学校决定,个人选择空间有限。适合不想自行研究保险的学生。
- 校外国际学生医疗险(Private/Marketplace):通过保险经纪平台或直接向保险公司购买,灵活度高,价格区间宽。美国 F-1 校外保险的主要差异体现在处方药覆盖、中文客服与医院网络对接上。需要学生自行申请学校豁免(waiver)。
- 目的国强制险或国家医疗体系:在澳大利亚(OSHC)、英国(部分享有 NHS)等国家有专项要求。不同留学目的国的保险类型差异明显,美国没有类似的国家强制学生险,需自行安排。
- 短期签证旅行险:适合短期交流、暑期项目或签证申请阶段的过渡覆盖。申根签证型旅行险通常需达到最低医疗额度并能出具英文保单,美国签证虽无此硬性规定,但学校入学要求可能同样严格。
挑选保单时,哪些覆盖项是必须逐一核对的?
以下是一份实用的海外保险核对清单,在比较任何方案前,请逐项确认:
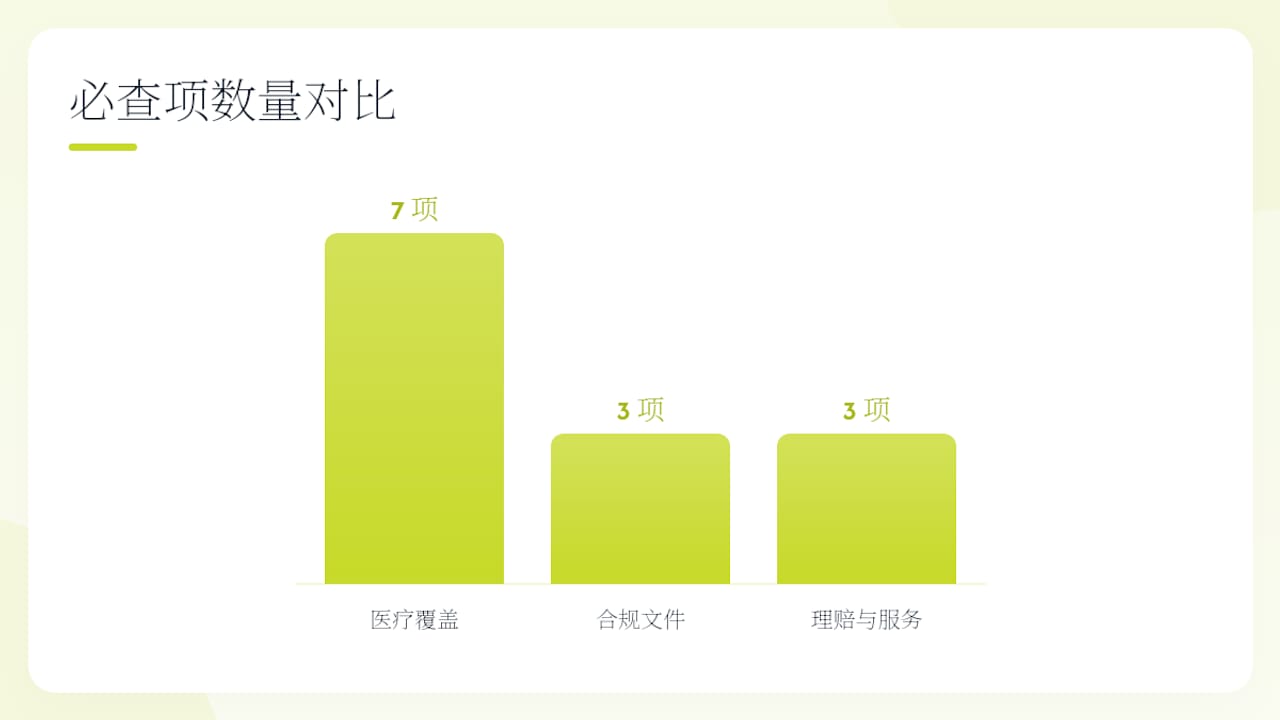
必须覆盖的医疗项目:住院医疗、急诊室就诊、门诊(含复诊)、处方药、精神健康支持、慢性病管理(含既往病症条款)、紧急医疗救援与遣返回国。
必须核实的合规文件:英文保单原件、visa compliance letter(注明保障期间与额度)、直付医院网络名单。
理赔与服务能力:理赔语言(是否支持中文)、24/7 紧急救援热线、理赔响应时间承诺。
以下比较维度可帮助你快速筛选候选方案:
| 评估维度 | 说明 |
|---|---|
| 适用签证与学校接受度 | 是否满足 F-1/J-1 要求,学校是否接受该保单替代团体险 |
| 覆盖范围 | 住院/急诊/门诊/处方/精神健康/救援遣返是否全部涵盖 |
| 直付网络 | 是否与美国主流医院有直付协议,避免先垫付 |
| 免赔额与共付比例 | 年度免赔额金额、共付比例(coinsurance)与自付上限 |
| 保单期间与续保 | 是否覆盖完整学年,续保是否需重新核保 |
| 理赔与客服 | 是否提供中文支持,理赔材料要求与处理周期 |
留学生保险的费用大概是多少,什么时候购买最合适?
费用因年龄、既往病症、免赔额选择与覆盖范围差异较大。以下为常见参考区间:
影响价格的主要因素包括:申请人年龄、是否有既往病症(pre-existing conditions)、免赔额高低,以及是否包含处方药与精神健康覆盖。
投保时机:建议在签证申请前至少 5–7 个工作日完成投保,确保英文保单及时到手。平安保险的实务建议指出,投保时将旅行日期延长几天,可为签证审核留出缓冲。避免因保单到期日与签证有效期贴边而被拒。电子保单务必打印备份,部分签证中心要求纸质版。
如何一步到位地比较候选保单并识别风险?
- 确认签证合规性:要求保险公司提供书面的 visa compliance letter 样本,核实保障额度是否满足学校要求。
- 核查直付网络范围:索取合作医院名单,确认学校所在城市有网络内医院。
- 要求保单样本:在付款前阅读完整保单条款,重点查看既往病症除外条款与等待期。
- 比较免赔额与自付上限:低保费往往对应高免赔额,计算实际就医成本时需综合考量。
- 测试客服响应:拨打紧急救援热线,确认是否提供中文支持及 24/7 服务。
- 确认续保政策:多年制学位课程需确认续保时是否重新核保或涨价。
红旗信号:无法出具英文保单、无紧急救援与遣返承诺、理赔需全额垫付且退款周期超过 60 天、保单条款仅有中文版。
可信号:可出具 visa compliance letter、与美国医院有直付协议、提供 24/7 中英文双语客服、保险公司在美国有实体运营。
购买与入保的实际操作步骤是什么?
完整的投保与理赔操作流程可分为以下步骤:
购买流程:询价并索取保单样本 → 确认 visa compliance letter 可出具 → 填写投保信息(护照号、学校地址、覆盖起止日期)→ 支付保费并下载电子保单 → 向学校国际学生办公室提交保险证明并申请豁免(如需替代团体险)。
学校豁免申请:大多数美国高校设有固定的 waiver 申请窗口(通常在每学期开学后 2–4 周内)。错过窗口则默认加入学校团体险并收取费用,无法退款。
理赔前的准备清单:保单编号与保险公司紧急联系电话、就诊医院名称与地址、诊断证明与原始收费发票、处方药收据(如适用)。
专业提示: 将保单编号、紧急救援热线与保险公司中文客服号码存入手机,并发送给国内家长一份。紧急就医时,直接联系保险公司的救援热线,由他们协调直付,而非自行垫付后再报销。
为什么直付网络与签证合规文件比低保费更重要?
便宜的保单在美国急诊室面前可能毫无意义。美国医疗费用极高,一次急诊就诊费用可能超过 $2,000,住院一天的费用更可能达到数万美元。没有直付协议,意味着学生需要先垫付全部费用,再向保险公司申请报销,资金压力巨大。
平安境外留学保险等产品展示了典型的保障项,包括意外伤害、住院医疗、第三者责任、学业中断与紧急救援,并提供明确的理赔与救援联系方式。这类完整的保障结构,才是留学生活保障的基础。
无法出具 visa compliance letter 的保单,同样会在学校入学环节造成麻烦。部分学校会拒绝接受无法提供合规证明的校外保险,导致学生被迫加入价格更高的学校团体险。
专业提示: 在比较保费时,将直付网络的覆盖范围与 visa compliance letter 的可出具性列为筛选前提,而非加分项。不满足这两条的方案,无论价格多低都不应进入候选名单。
不同目的国的留学保险排名与比较方法也印证了这一点。以加拿大为例,排名靠前的方案无一例外都将直付网络与合规文件列为核心评分维度。
选择留学生签证保险,我们的专业建议
在国际学生保险领域,最常见的错误是把保费当作唯一的比较维度。真正决定一份保单价值的,是它在你最需要的时候能否立即发挥作用。一份有直付协议的保单,可以让你在美国医院直接就诊而无需垫付;一封清晰的 visa compliance letter,可以让学校入学手续一次通过。
Unparalleledglobalbenefits 在处理留学生与家长的保险咨询时,始终将签证合规性与直付网络作为方案筛选的首要标准。我们见过太多学生因为选择了价格最低但无法出具合规证明的保单,在学校入学时被迫重新购买团体险,反而花了更多钱。
如果你正在为 F-1 或 J-1 签证准备保险材料,建议直接联系 Unparalleledglobalbenefits 索取保单样本与 visa compliance letter 模板,确认方案是否符合你所在学校的具体要求。
Unparalleledglobalbenefits 为留学生提供哪些具体支持?
留学生在美国面对的保险市场复杂,Unparalleledglobalbenefits 提供的不只是一份保单,而是从签证申请到在美就医的全程支持。

Unparalleledglobalbenefits 可为 F-1 和 J-1 学生出具英文 visa compliance letter,提供直付网络查询服务,并配备 24/7 中英文双语紧急救援支持。与其花时间逐一比较市场上的方案,不如直接获取一份已经过签证合规核验的学生专属保险方案。
立即访问 Unparalleledglobalbenefits 获取快速报价,或通过咨询入口提交你的学校名称与签证类型,我们将为你匹配符合要求的方案。
来源
- 2026年申根旅游保险选购全攻略:别让一张保单卡在签证窗口前_腾讯新闻
- 2026美国F1留学生保险选购攻略:五大校外保险深度对比与省钱指南_财报网_中国财经时报网
- 《全球旅游保险》我买保险是用于办理签证的,购买的时候应该注意哪些事项?—中国平安
- 平安境外留学保险-平安保险商城
- 加拿大留学保险排名
- 海外保险保平安:五大留学国家保险种类盘点

