
Para un mochilero que sale desde España, la mejor opción práctica es una póliza con capital médico amplio (mínimo 30.000 € para visados Schengen, recomendable 300.000 € para Asia o América Latina, e idealmente al menos 1.000.000 € para EE. UU., Canadá y Japón); cobertura explícita de actividades de aventura con límite de altitud de al menos 4.000 m y flexibilidad para estancias largas, cobertura explícita de actividades de aventura con límite de altitud de al menos 4.000 m y flexibilidad para estancias largas. Unparalleledglobalbenefits (UGB) ofrece exactamente ese perfil: planes internacionales con asistencia 24/7, emisión de certificado para visados y opciones adaptadas a viajes de meses.
Antes de comprar, ten en cuenta estos tres criterios que marcan la diferencia entre una póliza útil y una que solo sirve para el trámite:
- Capital médico: un mínimo adecuado para visados Schengen; un rango variable para protección real en emergencias graves según el destino.
- Actividades de aventura: confirmar que la lista incluye tus actividades y que el límite de altitud supera los 4.000 m si haces trekking.
- Duración máxima: verificar que la póliza cubre toda la estancia sin necesidad de renovaciones forzadas.
¿Estás planeando un viaje para ti, para un residente o para familiares que vienen de visita? UGB + Ekta pueden organizar un seguro de viaje para personas mayores de hasta 100 años. Solo haz clic aquí: https://ektatraveling.com/?partner_uid=808 y añade el código promocional «UGB» para recibir un 10 % de descuento adicional.
Para una visión rápida de cómo funciona la cobertura de viaje, este vídeo lo explica bien:
.
Consejo profesional: Si tu ruta incluye países Schengen, el certificado de seguro debe indicar explícitamente el capital mínimo de 30.000 € y la validez territorial. Pídelo siempre por escrito al contratar.
Tabla de contenidos
- ¿Qué coberturas son imprescindibles en un seguro para mochileros?
- Qué cubre cada apartado de la póliza y qué buscar en la letra pequeña
- ¿Qué plan te conviene según tu perfil de mochilero?
- ¿Qué preguntas debes hacer al asegurador antes de firmar?
- ¿Cuánto cuesta un seguro de viaje para mochileros? Ejemplos reales
- Cómo reclamar y qué documentos llevar siempre encima
- Por qué Unparalleledglobalbenefits es una opción sólida para mochileros
- Puntos clave
- Lo que nadie te dice sobre los seguros de mochilero
- Cómo contratar con Unparalleledglobalbenefits y aprovechar el descuento con Ekta
- Fuentes útiles y oficiales para mochileros desde España
¿Qué coberturas son imprescindibles en un seguro para mochileros?
No todas las pólizas de viaje sirven para un mochilero. Un seguro genérico puede cumplir el requisito del visado y dejar sin cobertura un rescate en montaña o el robo de tu portátil. Antes de contratar, verifica punto por punto:
- Franquicia: — para mochileros se recomienda póliza sin franquicia o con franquicia baja, ya que los primeros gastos de bolsillo se acumulan rápido.
Para nómadas digitales que combinan trabajo remoto con ruta, las coberturas esenciales para nómadas digitales añaden una capa de protección específica para equipos de trabajo y responsabilidad civil.
Qué cubre cada apartado de la póliza y qué buscar en la letra pequeña
Cobertura médica: capitales y exclusiones habituales
El capital médico es el número más importante de cualquier póliza. Para destinos con sanidad pública accesible (Sudeste Asiático, América Latina), suele ser suficiente un capital médico de al menos 300.000 €. Para EE. UU., Canadá o Japón, donde una noche en urgencias es muy costosa, se recomienda un capital mínimo de 1.000.000 €. Las exclusiones más frecuentes son enfermedades preexistentes no declaradas, lesiones bajo efectos de alcohol o drogas y tratamientos electivos. Revisa también si la póliza cubre atención dental de urgencia, porque muchos planes básicos la excluyen.
Los ejemplos de coberturas médicas internacionales muestran cómo varía la redacción entre planes y qué cláusulas conviene negociar.
Evacuación médica y repatriación
La evacuación en helicóptero desde una zona de trekking remota puede costar decenas de miles de euros. Sin cobertura específica, ese coste recae íntegramente sobre el viajero. La póliza debe activar la evacuación cuando el centro médico local no tiene capacidad para tratar la lesión, no solo en casos de riesgo vital inmediato. Confirma también que la repatriación del cuerpo está incluida, porque es un gasto que las familias raramente anticipan.
Dato clave: un rescate en alta montaña con helicóptero puede tener un coste muy alto. Sin cobertura de evacuación, ese importe sale de tu bolsillo.
Actividades de aventura y límites de altitud
Aquí está la trampa más común. Los seguros básicos suelen limitar el trekking a 3.000 m de altitud; las pólizas específicas para mochileros amplían ese límite a 4.000–5.400 m. Si tienes previsto hacer el Camino Inca, el Kilimanjaro o rutas en Nepal, necesitas confirmar ese límite antes de contratar. Además, el número de actividades cubiertas varía enormemente entre pólizas: algunas cubren 60 actividades, otras hasta 200. El buceo también tiene sus propias condiciones: profundidad máxima cubierta (habitualmente 30–40 m) y si exige titulación PADI o equivalente.
Consejo profesional: Busca el anexo de actividades en las condiciones generales, no en el resumen comercial. El resumen dice «deportes de aventura»; las condiciones generales dicen exactamente cuáles y hasta qué altitud.
Gastos de búsqueda y rescate
No siempre van incluidos en la cobertura de evacuación. Algunos planes los separan y los limitan a un importe fijo. Pregunta explícitamente: «¿Cubre los costes de un equipo de rescate terrestre o aéreo si me pierdo en ruta?». Si la respuesta no es un «sí» claro con importe, busca otra póliza.
Anulación y cancelación
Solo compensa añadirla si tienes vuelos, cruceros o alojamientos no reembolsables por valor significativo. Los límites habituales oscilan entre 1.500 € y 6.000 €. Verifica qué causas están cubiertas: enfermedad grave propia o de familiar directo suele estar incluida; cambios de planes personales, no.
Equipaje y electrónicos
Los límites por objeto para electrónicos y dinero en efectivo varían según el nivel del plan. Un plan básico puede limitar el móvil a 300 € y el portátil a 500 €, muy por debajo del valor real. Los planes superiores amplían esos límites. Si viajas con equipo fotográfico o de trabajo, decláralo antes de contratar y guarda las facturas.
Preexistencias y enfermedades crónicas
La declaración de preexistencias es obligatoria y determinante. Omitirla puede invalidar toda la póliza en caso de siniestro. Algunos planes excluyen directamente cualquier complicación relacionada con la condición preexistente; otros la cubren con un período de carencia o con un suplemento. Pregunta siempre por escrito qué ocurre con tu condición específica.
La guía de seguro médico de viaje internacional detalla cómo gestionar la declaración de preexistencias para evitar problemas en reclamaciones.
| Cobertura | Nivel básico | Nivel mochilero | Nivel premium |
|---|---|---|---|
| Capital médico máximo | un nivel básico | un nivel intermedio | un nivel alto |
| Límite de altitud (trekking) | un nivel menor | un nivel medio | un nivel alto |
| Actividades cubiertas | cantidad limitada | una cantidad media | una cantidad amplia |
| Evacuación médica | incluida con limitaciones | incluida | incluida sin límites separados |
| Anulación/cancelación | no incluida | opcional | incluida |
| Territorio | cobertura mundial con exclusiones | cobertura mundial | cobertura mundial amplia |
| Duración máxima | corto plazo | medio plazo | largo plazo |
| Franquicia | moderada | baja a moderada | baja |
| Cobertura COVID-19 | variable | suele estar incluida | suele estar incluida |
Los rangos son orientativos. Verifica siempre las condiciones generales del plan concreto.
¿Qué plan te conviene según tu perfil de mochilero?
El tipo de seguro adecuado depende de cuatro variables: duración, destino, actividades y edad. Aquí va la lógica para decidir sin rodeos.
Perfiles principales
Mochilero nómada (varios meses o más de un año): necesita una póliza anual o con posibilidad de extensión, cobertura mundial y capital médico alto. Los planes de seguro médico internacional para expats de larga estancia encajan mejor que los seguros de viaje convencionales. Consulta las diferencias entre seguro de viaje y seguro médico para elegir el producto correcto.
Mochilero aventurero (trekking, escalada, buceo): la prioridad es el límite de altitud y la lista de actividades. Un plan que no cubra rescate en helicóptero a 4.500 m no sirve para Nepal o los Andes.
Mochilero con presupuesto ajustado: puede optar por un plan sin anulación y con territorio limitado (excluye EE. UU./Canadá), pero nunca recortar en capital médico ni en evacuación. El ahorro en prima no compensa el riesgo de una factura hospitalaria de seis cifras.
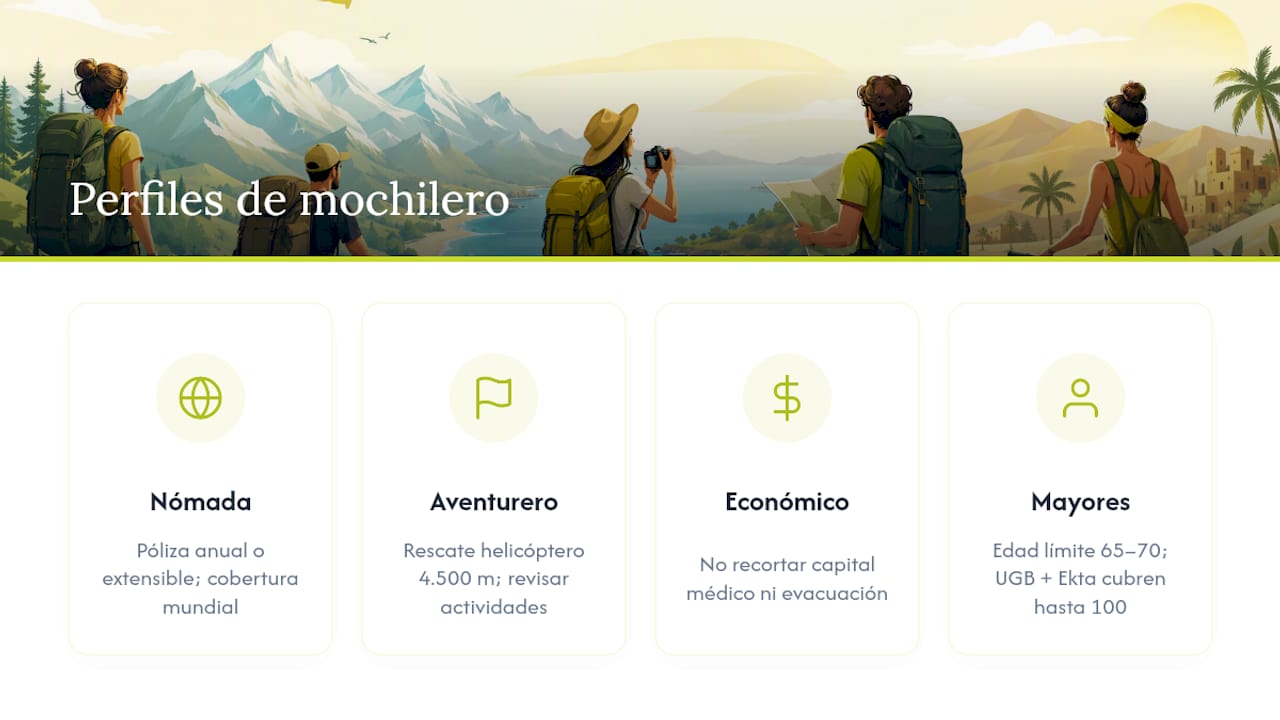
Mochilero mayor de 60–70 años: la edad máxima estándar en muchos planes es 65–70 años. Por encima de esa franja, las condiciones cambian: primas más altas, posibles exclusiones adicionales y declaración de preexistencias más exhaustiva. UGB + Ekta gestionan coberturas para viajeros de hasta 100 años con el código promocional «UGB» en este enlace.
Árbol de decisión rápido
- ¿Destino incluye EE. UU., Canadá o Japón? Sí: capital médico mínimo 1.000.000 €, prima más alta. No: 300.000–500.000 € suele ser suficiente.
- ¿Haces trekking por encima de 3.000 m o deportes de alto riesgo? Sí: confirmar límite de altitud ≥ 4.000 m y lista de actividades. No: plan estándar con cobertura de aventura básica.
- ¿Duración superior a 90 días? Sí: plan anual o con extensión; verificar límite de estancia continua. No: plan de viaje único.
- ¿Tienes vuelos o alojamientos no reembolsables? Sí: añadir cobertura de anulación. No: prescindible.
- ¿Tienes más de 65 años? Sí: buscar plan específico para mayores o consultar con UGB directamente.
Algunos planes permiten contratar estando ya en ruta, con un período de carencia corto de unas 72 horas. Útil si saliste sin seguro, pero revisa las condiciones porque la carencia puede dejar sin cobertura un incidente ocurrido justo después de contratar.
¿Qué preguntas debes hacer al asegurador antes de firmar?
La letra pequeña de un seguro de viaje puede convertir una póliza aparentemente completa en papel mojado. Estas son las preguntas concretas que debes hacer, y las señales de alarma que indican que la póliza no sirve para un mochilero.
Preguntas que no puedes omitir
- «¿Cuál es el límite de altitud exacto para trekking y montañismo?»
- «¿Cubre rescate en helicóptero? ¿Hay un límite de importe?»
- «¿Qué actividades están excluidas? ¿Puedo ver la lista completa?»
- «¿Cubre EE. UU. y Canadá, o requiere un suplemento?»
- «¿Cuál es la franquicia aplicable a gastos médicos?»
- «¿Cómo se tramita una reclamación desde el extranjero? ¿En qué idiomas opera la asistencia 24/7?»
- «¿Emitís certificado de seguro válido para solicitud de visado?»
- «¿Qué ocurre si necesito extender la póliza estando ya en viaje?»
- «¿La cobertura de cancelación incluye pandemias o alertas sanitarias oficiales?»
Criterios para evaluar la respuesta
Para destinos con sistemas sanitarios caros como EE. UU., Canadá o Japón, las primas suben y pueden aplicarse condiciones particulares; si el asegurador no menciona esto proactivamente, es señal de que no conoce bien el producto.
Señales de alarma
- El resumen comercial menciona «deportes de aventura» pero las condiciones generales los excluyen casi todos.
- Capital médico inferior a 150.000 € para cualquier destino fuera de Europa.
- Ausencia de número de emergencia 24/7 o solo disponible en horario de oficina.
- No emiten certificado para visados o tardan más de 48 horas en enviarlo.
- Franquicia superior a 500 € sin posibilidad de eliminarla.
- Tiempos de resolución de reclamaciones superiores a 30 días sin justificación.
Para un marco completo de evaluación, la guía sobre cómo elegir un seguro de salud global cubre los criterios técnicos con más detalle.
¿Cuánto cuesta un seguro de viaje para mochileros? Ejemplos reales
El precio depende de cinco factores: capital médico, territorio (con o sin EE. UU./Canadá), duración, edad y actividades incluidas. Aquí van rangos orientativos para los escenarios más habituales.
Los precios varían según factores como capital médico, territorio, duración, edad y actividades incluidas, por lo que los montos exactos pueden oscilar considerablemente según el plan, la aseguradora y las condiciones individuales.
Los factores que más encarecen la prima son la inclusión de EE. UU./Canadá/Japón, la edad del viajero y la cobertura de anulación. Añadir rescate en helicóptero o ampliar el límite de altitud también suma, aunque el incremento suele ser menor de lo que la gente espera.
- Sin anulación: ahorro de 15–30 % sobre la prima base.
- Con franquicia de 250 €: ahorro de 10–20 % frente a póliza sin franquicia.
- Territorio limitado (excl. EE. UU./Canadá): ahorro de 30–50 % respecto a cobertura mundial total.
Para obtener una cotización ajustada a tu ruta, Unparalleledglobalbenefits ofrece tarificación personalizada. La guía de protección económica para mochileros detalla cómo comparar presupuestos sin perder coberturas clave.
Cómo reclamar y qué documentos llevar siempre encima
Un siniestro mal documentado puede resultar en una reclamación denegada aunque la cobertura exista. El proceso es más sencillo de lo que parece si tienes todo preparado de antemano.
Pasos para tramitar una reclamación
- Contacta con la asistencia 24/7 antes de actuar. Muchas pólizas exigen autorización previa para hospitalizaciones programadas o evacuaciones. Actuar sin avisar puede invalidar el reembolso.
- Facilita tu número de póliza y los datos del siniestro. El operador abrirá un expediente y te dará un número de caso.
- Recibe atención médica en el centro indicado por la asistencia, o en el más cercano si es urgencia vital. Guarda todos los documentos desde el primer momento.
- Recopila facturas originales, informes médicos y recetas. Pide al centro médico un informe en inglés si es posible; reduce la fricción en la tramitación internacional.
- Presenta la documentación completa a través del canal indicado por la aseguradora (portal web, correo electrónico o app). Los tiempos de resolución habituales oscilan entre 10 y 30 días para reclamaciones estándar.
- Haz seguimiento del expediente con el número de caso. Si no recibes respuesta en el plazo indicado, escala por escrito.
Checklist de documentos imprescindibles
- Pasaporte en vigor y copia digital.
- Póliza completa y certificado de seguro (especialmente para visados).
- Informes médicos originales y traducciones si el idioma local no es inglés.
- Facturas y recibos de todos los gastos relacionados con el siniestro.
- Informe policial en caso de robo o pérdida de equipaje.
- Billetes, reservas y comprobantes de cancelación si reclamas anulación.
- Fotos geolocalizadas del incidente o del daño al equipaje.
Consejo profesional: Escanea todos los documentos antes de salir de viaje y guárdalos en la nube (Google Drive, Dropbox). Si pierdes la mochila, sigues teniendo acceso a tu póliza y pasaporte.
La guía de emergencias médicas en el extranjero cubre el protocolo paso a paso para los primeros minutos de una crisis sanitaria fuera de España.
Por qué Unparalleledglobalbenefits es una opción sólida para mochileros
Unparalleledglobalbenefits no es una aseguradora genérica reconvertida para el turismo. Es una plataforma especializada en cobertura internacional para viajeros, expats y estudiantes, con un enfoque claro en situaciones que los seguros convencionales no gestionan bien: estancias largas, múltiples países, actividades de aventura y requisitos de visado.
Lo que hace la diferencia en la práctica:
- Planes adaptados a estancias largas — sin las limitaciones de 90 días que bloquean a muchos mochileros.
Los 7 beneficios del seguro internacional para viajeros resumen por qué la cobertura internacional especializada protege mejor que una póliza doméstica ampliada.
Consejo profesional: Antes de cotizar, ten a mano tu ruta completa (países y fechas), la lista de actividades que piensas hacer y cualquier condición médica preexistente. Con esa información, UGB puede ofrecerte un plan ajustado en lugar de uno genérico.
Puntos clave
El seguro de viaje para mochileros debe priorizar capital médico amplio, cobertura de evacuación y actividades de aventura verificadas, porque un rescate sin cobertura puede costar decenas de miles de euros.
| Punto | Detalles |
|---|---|
| Capital médico mínimo | 30.000 € para visados Schengen; recomendable 300.000 € para Asia/América Latina; mínimo 1.000.000 € para EE. UU., Canadá y Japón. |
| Altitud y actividades | Confirmar límite de altitud ≥ 4.000 m y revisar la lista completa de actividades cubiertas. |
| Evacuación y rescate | Debe estar incluida sin límite separado; un rescate en helicóptero puede superar los 20.000 €. |
| Duración y territorio | Verificar que la póliza cubre toda la estancia y los países de la ruta sin exclusiones ocultas. |
| Unparalleledglobalbenefits | Ofrece planes internacionales con asistencia 24/7, certificados para visados y opciones para estancias largas. |
Próximo paso: cotiza tu plan en Unparalleledglobalbenefits o usa el enlace de Ekta con el código «UGB» para un 10 % de descuento adicional.
Lo que nadie te dice sobre los seguros de mochilero
La trampa más frecuente no es contratar sin seguro. Es contratar el seguro equivocado con la convicción de estar protegido. He visto este patrón repetirse: mochileros que compraron una póliza barata que cumplía el requisito del visado Schengen pero que excluía trekking por encima de 3.000 m, buceo con botella y cualquier actividad «de riesgo» no listada explícitamente. Llegaron a Nepal o a Tailandia con un papel que no valía nada para lo que iban a hacer.
El problema de fondo es que los comparadores de seguros priorizan precio y cobertura médica básica, dos variables que no cuentan la historia completa para un mochilero aventurero. La cobertura de rescate, el límite de altitud y la lista de actividades son los tres puntos donde las pólizas baratas recortan sin que el comprador lo note hasta que lo necesita.
Mi recomendación es clara: no compres un seguro de viaje genérico y esperes que cubra aventura. Busca uno diseñado para ese perfil, verifica las condiciones generales (no el resumen), y si tienes dudas sobre una actividad concreta, pregunta por escrito antes de contratar. Una respuesta vaga es suficiente motivo para buscar otra opción.
Cómo contratar con Unparalleledglobalbenefits y aprovechar el descuento con Ekta

Unparalleledglobalbenefits es la alternativa directa a los seguros de viaje genéricos para mochileros que necesitan cobertura real: capital médico alto, actividades de aventura incluidas, asistencia 24/7 y certificado para visados emitido sin burocracia. Sin contratos de larga duración que te aten si cambias de ruta.
Para contratar o solicitar presupuesto, el proceso es directo:
- Accede a elegir un plan en Unparalleledglobalbenefits y selecciona el nivel de cobertura que se ajusta a tu ruta.
- Si prefieres gestionar la contratación a través de Ekta, entra en ektatraveling.com y añade el código promocional «UGB» para obtener un 10 % de descuento adicional. Esta opción cubre viajeros de hasta 100 años.
- Para coberturas de larga estancia o perfiles con preexistencias, contacta directamente con el equipo de UGB para una cotización personalizada.
Las formas de pago habituales incluyen tarjeta de crédito/débito y transferencia bancaria. El certificado de seguro se emite digitalmente y llega en menos de 24 horas, listo para presentar en consulados o fronteras.
Fuentes útiles y oficiales para mochileros desde España
Antes de comprar cualquier póliza, revisa los requisitos de seguro del país de destino. Los requisitos cambian y lo que valía el año pasado puede no ser suficiente hoy.
- Registro de Viajeros del Ministerio de Asuntos Exteriores de España: inscripción recomendada para cualquier viaje al extranjero; facilita la asistencia consular en emergencias.
- Recomendaciones de viaje del Ministerio de Exteriores: alertas por país, requisitos de entrada y consejos de seguridad actualizados.
- Guía de seguros de viaje baratos para mochileros en Mochileros.org: recurso de la comunidad con comparativas y experiencias reales.
- Entendiendo el seguro de viaje para mochileros: análisis de coberturas médicas y proveedores para viajeros aventureros.
- Requisitos de seguro para visados de visita: información sobre capitales mínimos y documentación aceptada por consulados.
- Requisitos globales de seguro para visados: guía práctica sobre qué exige cada tipo de visado y qué certificado presentar.
Este artículo es información general, no asesoramiento profesional de seguros. Verifica siempre las condiciones actuales con el proveedor y los requisitos de visado con el consulado del país de destino antes de contratar.
Recomendación
- Entendiendo el seguro de viaje para mochileros – Unparalleled Global Benefits
- Seguro viaje mochilero 2026: protección completa y económica – Unparalleled Global Benefits
- Seguro en viajes de larga duración: guía 2026 – Unparalleled Global Benefits
- Seguros para jóvenes viajeros: protege tus aventuras – Unparalleled Global Benefits

