
简述:
- 出国居留者必须提前核对保险最低额度和保障内容,以确保符合签证和学校的要求。优质医疗保障提供财务保护、紧急救援和行政便利,尤其在偏远地区或发生紧急情况时至关重要。选择合适的保险类型和充分准备相关证明,有助于顺利通过签证审查和应对出国后的医疗风险。
出国定居、留学或长期驻外的人,需要的不只是机票和签证。移民健康保障的核心意义在于:以可控成本获得可报销的医疗服务、紧急救援与签证合规证明。 一次未经保险的住院,在美国可能产生数万美元的账单;一次空中救援,费用通常非常高。美国领事馆与大多数高校在签发签证或办理入学手续时,均要求提供满足项目或领馆规定最低额度的保单证书。
出发前立即核对以下三项:
- 确认签证类别或学校对医疗保障的最低额度要求,并保留保单证书备用
- 评估是否有需要持续管理的慢性病或既往病,提前规划投保时机
- 通过 Unparalleled Global Benefits (UGB) 等专业平台比对保单,确认保单包含紧急撤离与遣返条款
目录
- 为什么移民健康保障对出国人士如此重要?
- 哪些人特别需要移民健康保障?
- 主要保险类型各自覆盖什么?
- 购买保单前,您必须核对哪些关键条款?
- 费用由什么决定?什么时候投保最合适?
- 如何在 30–60 分钟内选出合适的保单?
- 出险后,您应该按什么顺序处理?
- 三个真实场景:不同身份如何选保?
- 关键要点
- 关于移民健康保障,我们最想告诉您的一点
- Unparalleledglobalbenefits 如何帮助您完成投保与签证合规?
- 权威参考与核验链接
为什么移民健康保障对出国人士如此重要?
财务保护
美国医疗费用居全球前列。一次急诊就诊可能产生较高费用,一次手术或住院费用可能非常昂贵。没有保险,这笔账单完全由个人承担。国际外籍医疗保险(IPMI)为住院、手术及门诊提供可报销保障,将不可预测的风险转化为可管理的月度保费支出。
紧急救援与医疗转运
在医疗设施不足的地区,空中救援是唯一选择。空中救援费用通常非常昂贵,单次撤离可能耗尽多数低端保单的年度额度。含撤离条款的保单,是长期外派与偏远地区居留者的基础配置。
签证合规与行政便利
J‑1 等交流访问签证通常要求每次事故或疾病满足最低保障额度, 并需提供遣返与医疗撤离覆盖证明。学校与领事馆核验的是保单证书,而非口头声明。提前准备英文保单证书,可避免入境或注册时的行政延误。
心理安心与可持续护理
旅行险通常只覆盖急性事件,不含常规门诊、处方续药或慢性病管理。长期居外者需要的是可持续的医疗保障,而不是每次就诊都要担心是否在承保范围之内。
哪些人特别需要移民健康保障?
不同身份的居留长度与合规要求差异显著,优先级也不同。
- 留学生(F‑1/J‑1 等): 学校通常要求满足最低医疗保障额度,且需覆盖门诊与处方。既往病处理方式需提前确认,避免入学后发现慢性病不在承保范围内。
- 互惠生(Au pair): 停留期限虽短,但签证与托管计划均要求保单证书,且需包含急性既往病发作与遣返条款。
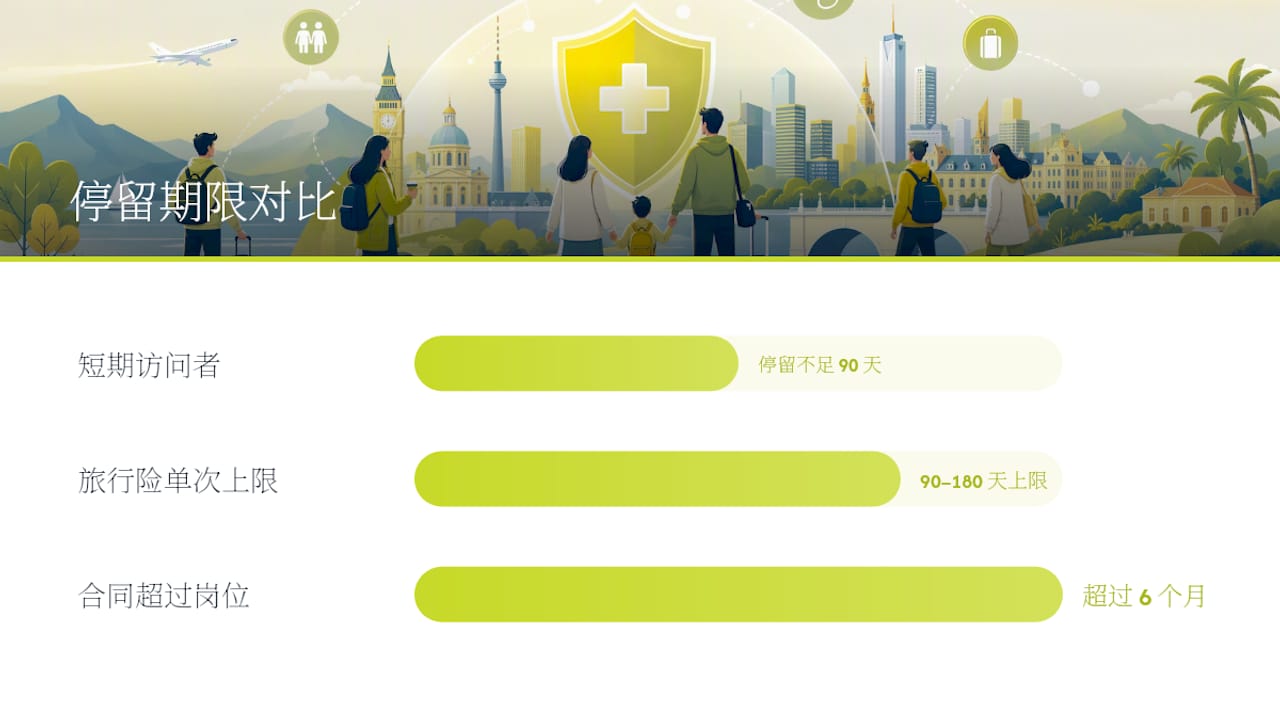
- TEFL 教师与长期外派员工: 若合同超过 6 个月,应优先考虑可移植的 IPMI 计划;短期岗位可用订阅型产品过渡,但需确认停留期限是否超出旅行险的承保上限。
- 长期旅行者与数字游民: 旅行保险对单次停留通常设有 90–180 天上限,无确定回程日期者应从第一天起购买 ex‑pat 或订阅型长期保障。
- 短期访问者(停留不足 90 天): 有确定回程日期的短期旅行者,旅行医疗险通常已足够且更经济。
专业提示: 若您持 J‑1 签证,务必在出发前向项目主办方索取保险最低要求的书面说明,并核对保单证书上的额度是否逐项满足,再提交签证申请。
主要保险类型各自覆盖什么?
| 保险类型 | 适合人群 | 核心覆盖 | 主要限制 |
|---|---|---|---|
| 国际外籍医疗险(IPMI) | 长期定居、外派员工 | 住院、门诊、慢性病、处方 | 保费较高,核保较严格 |
| 旅行险/行程险 | 短期旅行者(<90 天) | 急性医疗、行程中断 | 不含常规护理与慢性病 |
| 订阅型数码游民险 | 频繁移动的年轻健康者 | 介于旅行险与 IPMI 之间 | 覆盖面不如 IPMI 全面 |
| 签证/访问者险 | 签证申请人、短期访客 | 指定额度、提供证书 | 需核查是否含急性既往病发作 |
| 紧急医疗撤离险 | 偏远地区居留者 | 空中救援、医疗转运 | 可单独购买或作为附加险 |
了解各类外籍保险的详细覆盖范围,有助于在第一轮筛选时快速排除不适合的产品类别。
IPMI 月保费因年龄、保障层级与是否含美国覆盖差异较大。
购买保单前,您必须核对哪些关键条款?
保障额度与分项上限
年度总限额、每次事故限额与单项给付上限(住院、手术、产科、精神健康)均需逐一核查。一份年度总限额看似充足的保单,可能在精神健康或产科上设有极低的分项上限。
免赔额与共保比率
免赔额越高,月保费通常越低,但出险时的自付金额也越高。共保比率决定超过免赔额后保险公司与您各自承担的比例,需结合自身财务缓冲能力选择。
既往病处理方式
既往病通常有三种处理方式:永久排除、等待期(moratorium,通常为 12–24 个月)或逐案核保。提前投保并在健康状态稳定时完成等待期,是获得有意义长期保障的最可靠路径。
紧急撤离与遣返条款
需确认撤离上限金额、目的地选项(就近医院还是回国)以及是否包含遗体遣返。
网络与直接结算
部分保单支持医院直接向保险公司结算,无需患者垫付大额费用。查询保单的直付医院网络,是选择保单时容易被忽视的实用细节。
签证合规条款是许多人投保后才发现缺失的一项。 保单必须能提供可打印的英文保单证书,并明确列出每次事故的保障额度,才能满足领事馆或学校的核验要求。
专业提示: 索取保单样本时,直接翻到"排除条款"页面。若既往病排除条款措辞模糊或撤离目的地仅限"就近医院",这是需要进一步追问的红旗。
费用由什么决定?什么时候投保最合适?
影响保费的主要因素
- 年龄(通常是最大的单一变量)
- 保障范围与年度限额
- 是否含美国覆盖
- 既往病状况与免赔额选择
将美国纳入覆盖通常会显著提高保费,远高于不含美计划。若您仅偶尔短期访美,单独购买短期美国访问险通常比升级全年含美保单更划算。
投保时机
出发前投保是最优选择。发病后再投保,该病症几乎必然被列为既往病排除。若有慢性病需要覆盖,应提前 12–24 个月开始规划等待期。
预算参考: 25–60 岁人群的 IPMI 月保费通常在 $150–$600 之间,具体取决于年龄与保障层级。
如何在 30–60 分钟内选出合适的保单?
比对流程
- 列出必须满足的条款(签证额度要求、既往病、撤离上限)
- 确定是否需要含美国覆盖
- 筛选 2–3 份保单样本,逐项对比排除条款
- 索取英文保单证书样本,确认格式满足签证或学校要求
- 确认理赔联系方式与紧急热线是否 24 小时可达
向经纪人提问的标准清单
- 直付医院网络名单是否可查询?
- 既往病排除条款的具体文字是什么?
- 撤离上限与目的地选项是什么?
- 平均理赔处理时间是多少天?
- 保单证书是否含英文版且可即时出具?
红旗提示
- "紧急医疗"定义含糊,未明确区分急性与慢性
- 口头承诺覆盖某项,但保单文本中找不到对应条款
- 缺乏英文保单证书或证书格式不符合领事馆要求
- 理赔渠道不明确,无专属紧急热线
专业提示: 比对保单时,优先级排序建议:医疗额度 > 撤离额度 > 门诊覆盖 > 签证证书可用性。前两项若不达标,其余条款再好也难以弥补。
出险后,您应该按什么顺序处理?
紧急应对步骤
- 先就医, 确保人身安全是第一优先
- 就医后立即拨打保险紧急热线,告知情况并索取索赔编号
- 若需住院或转运,请求保险公司出具书面授权
- 保存全部医疗单据:入院证明、诊断报告、处方、发票与付款凭证
理赔材料清单
- 病例摘要与入院证明
- 医生处方与诊断证明(需英文版或经认证翻译件)
- 所有发票与付款凭证
- 索赔编号与与保险公司的通话记录
报案时机
医疗状况稳定后,原则上在 24–72 小时内通知保险公司。延迟报案可能影响理赔资格。
常见拒赔原因
理赔被拒的主要原因包括:用旅行险替代居住险、未申报既往病、事后投保,以及单据不完整或未提供经认证的英文翻译件。
专业提示: 出发前将保险紧急热线存入手机,并拍照保存保单证书。紧急情况下,找号码的时间可能比您预期的更宝贵。
三个真实场景:不同身份如何选保?
场景一:持有既往哮喘的留学生
某 F‑1 学生因哮喘需要定期使用吸入器。选保要点:
- 确认保单含门诊与处方覆盖
- 核查哮喘是否在等待期后可覆盖,或被永久排除
- 向学校健康服务部门索取保险最低额度要求的书面说明
- 准备英文保单证书供入学注册使用
场景二:短期互惠生
停留 12 个月,需满足签证与托管计划的保险要求。选保要点:
- 确认保单含急性既往病发作覆盖
- 核查遣返条款是否明确
- 索取英文保单证书,格式须符合托管计划要求
- 确认保单起始日期与签证生效日期一致
场景三:携家庭随行的长期外派员工
外派期限 2 年,配偶与子女同行,偶尔返美探亲。选保要点:
- 选择可移植的 IPMI 家庭计划,覆盖所有家庭成员
- 评估是否需要含美国覆盖,或以短期访问险补充
- 确认当地直付医院网络,减少垫付负担
- 核查子女的疫苗与常规体检是否在承保范围内
关键要点
出国前最重要的一步,是在出发前核验签证或学校的最低保障要求,并从第一天起购入与居留期限匹配的保险产品。
| 要点 | 详情 |
|---|---|
| 空中救援费用高昂 | 空中救援费用通常非常昂贵,保单必须含撤离条款。 |
| 旅行险有停留期限上限 | 单次停留超过 90–180 天,旅行险理赔可能被拒,需转为 ex‑pat 计划。 |
| 含美覆盖显著提高保费 | 纳入美国覆盖通常显著提高保费,短期访美可考虑单独访问险替代。 |
| 既往病需提前规划 | 等待期通常为 12–24 个月,出发前投保是获得有效覆盖的最可靠方式。 |
| Unparalleledglobalbenefits 可提供支持 | UGB 提供保单比对、签证证书出具与理赔协助,适合留学生、互惠生与外派人员。 |
关于移民健康保障,我们最想告诉您的一点
大多数人在选保时犯的错误,不是选错了保险公司,而是选错了保险类型。旅行险和外籍医疗险看起来相似,价格差距也不算悬殊,但一旦停留超过 90 天或出现慢性病就诊需求,旅行险的理赔几乎必然被拒。
另一个被严重低估的风险是既往病的处理时机。很多人在出发前身体状况良好,觉得既往病条款与自己无关。但哮喘、高血压、糖尿病这类常见慢性病,在投保时若未如实申报,后续理赔时会成为拒赔的直接依据。提前规划等待期,是唯一能在长期居外期间获得有意义慢性病覆盖的路径。
签证证书这件事也常被忽视到最后一刻。领事馆和学校要求的不是一份保险合同,而是格式规范、额度清晰的英文保单证书。投保后立即索取,不要等到签证面试前一天才发现格式不符。
Unparalleledglobalbenefits 如何帮助您完成投保与签证合规?
出国前的保险决策涉及保单比对、签证证书格式、既往病申报与理赔流程,每一项都有细节需要核对。Unparalleledglobalbenefits 专为留学生、互惠生、TEFL 教师与长期外派人员提供定制化国际医疗保险方案,覆盖从保单筛选到签证证书出具的全流程支持。

无论您需要满足 J‑1 签证的最低额度要求、为家庭外派选择可移植的 IPMI 计划,还是为短期访美补充访问险,UGB 均可提供保单样本比对与 24/7 紧急支持。保险条款以保单文本为准,签证与学校的具体要求请以官方说明为最终依据,UGB 提供辅助核对但不替代官方审查。
立即获取适合您签证类型的保单方案,或浏览外籍保险类型总览,找到与您居留期限和身份匹配的起点。
本文提供一般性信息,不构成专业保险或法律建议。签证保险要求请以相关领事馆、学校或项目主办方的官方说明为准,并建议咨询持牌保险顾问。
权威参考与核验链接
在提交签证申请或学校注册材料前,建议通过以下资源核验具体保险要求:
- 美国国务院签证信息页:核验各类签证的官方要求
- 签证保险要求实务参考:J‑1 等交流签证的常见保障额度要求
- Unparalleledglobalbenefits 签证与学生保险说明页:核对签证险与健康险的差异及证书出具流程
提交签证申请时,请保留保单证书与英文声明页的扫描件,并确认文件格式符合领事馆或学校的具体要求。

