
En resumen:
- Antes de firmar una póliza internacional, revisa claramente el ámbito territorial, límites y exclusiones documentadas. Es fundamental solicitar y confirmar por escrito la aceptación de las preexistencias, sublímites y condiciones de siniestros antes de contratar.
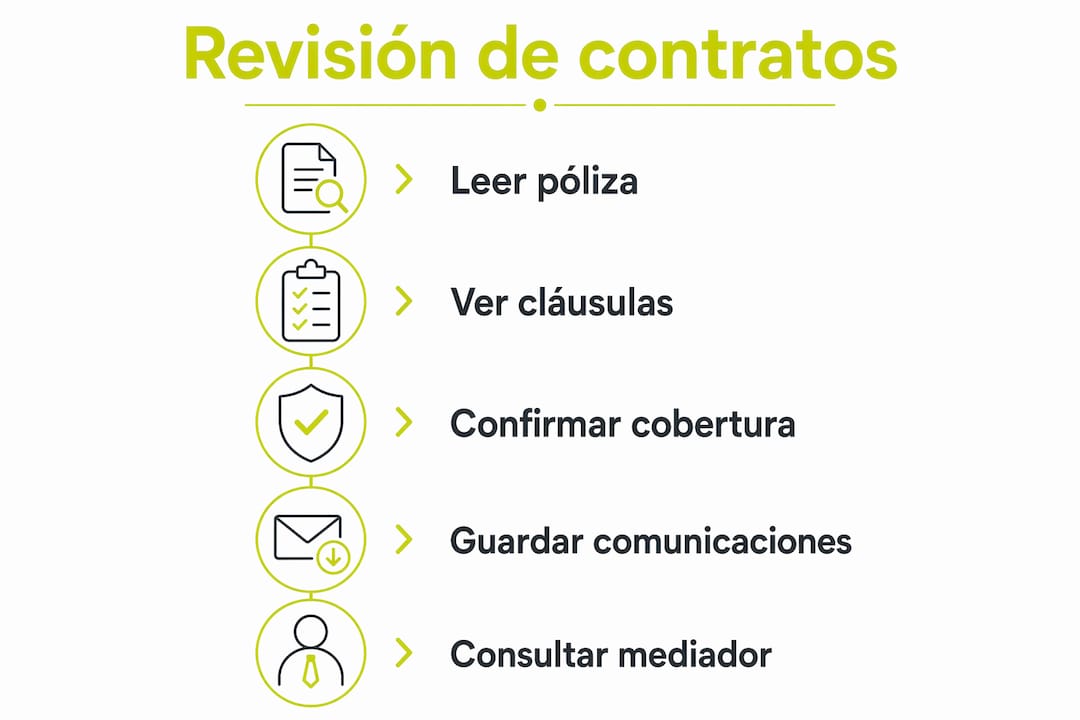
Antes de firmar cualquier póliza internacional, revisa estos cinco elementos en orden: ámbito territorial (qué países cubre y cuáles quedan excluidos), suma asegurada y sublímites (el techo real por siniestro, no solo el total anual), exclusiones y periodos de carencia (qué no cubre y desde cuándo), proceso de siniestros y plazos de notificación (habitualmente plazos cortos, y no cumplirlos puede extinguir el derecho a reclamar), y condiciones sobre preexistencias y cuestionario médico (si la aceptación de tu historial queda por escrito o no). Si alguno de estos cinco puntos no está claro en el contrato, no firmes todavía.
TL;DR: Pide el texto completo de la póliza antes de pagar. Si el ámbito territorial excluye tu destino habitual, si los sublímites son inferiores al coste real de hospitalización en ese país, o si las preexistencias no aparecen aceptadas por escrito, solicita aclaración por escrito o consulta a un mediador antes de proceder.
- Firma solo si los cinco elementos están claros y documentados.
- Pide aclaración por escrito (correo electrónico o anexo contractual) ante cualquier ambigüedad.
- Consulta a un mediador si tienes condiciones crónicas, familia a cargo o necesitas certificado consular para visado Schengen.
Tabla de contenidos
- ¿Qué debes comprobar punto por punto en un contrato de seguro internacional?
- Glosario: términos del contrato que conviene entender bien
- ¿Cómo funciona una reclamación y qué errores impiden el cobro?
- ¿Cómo afectan el underwriting y las preexistencias a tu cobertura?
- ¿Qué exige la normativa de visado Schengen y cómo verificas que tu póliza cumple?
- ¿Cuándo conviene implicar a un mediador para revisar el contrato?
- Señales de alarma y 15 preguntas que debes hacer antes de firmar
- Puntos clave
- Por qué revisar el contrato antes de firmar es la decisión más importante
- Unparalleledglobalbenefits y Ekta: cómo obtener la póliza correcta desde España
- Fuentes y recursos útiles para profundizar
¿Qué debes comprobar punto por punto en un contrato de seguro internacional?
La siguiente tabla funciona como plantilla de comprobación. Úsala antes de firmar cualquier póliza de salud o viaje internacional.
| Elemento a revisar | Qué buscar en la póliza | Qué pedir por escrito | Acción recomendada |
|---|---|---|---|
| Suma asegurada y sublímites | Límite anual, límite por siniestro, sublímites por especialidad | Desglose de sublímites por categoría | Revisar si cubre hospitalización real en destino |
| Ámbito territorial | Lista de países incluidos y excluidos | Confirmación de cobertura en tu país de residencia | Rechazar si excluye tu destino habitual |
| Exclusiones y carencias | Lista de exclusiones explícitas, periodos de espera | Listado firmado de exclusiones aplicables | Consultar mediador si hay exclusiones amplias |
| Proceso de siniestros | Plazo de notificación, canales, documentación exigida | Procedimiento escrito paso a paso | Verificar que el plazo (24–72 h) es viable |
| Preexistencias | Tipo de suscripción o cuestionario médico | Aceptación escrita de condiciones declaradas | No firmar sin aceptación explícita si tienes preexistentes |
| Duración y renovación | Fecha de inicio, condiciones de renovación automática | Cláusula de renovación y preaviso de cancelación | Confirmar portabilidad al cambiar de país |
| Moneda y forma de pago | Divisa de la prima y de los reembolsos | Confirmación de tipo de cambio aplicable | Verificar que los reembolsos son en tu moneda habitual |
| Requisitos consulares | Mención expresa de cobertura Schengen o visado | Certificado consular o carta de cobertura | Solicitar documento específico para trámite de visado |
Consejo profesional: Envía tus preguntas al mediador o asegurador por correo electrónico y guarda las respuestas. Un correo con la confirmación de que tu condición preexistente queda cubierta tiene valor probatorio si surge una disputa posterior.
Glosario: términos del contrato que conviene entender bien
Algunos términos aparecen en todas las pólizas internacionales pero su significado real no siempre es obvio. Aquí están los más relevantes con ejemplos de cómo suelen redactarse.
| Término | Definición clara | Ejemplo de cláusula a vigilar |
|---|---|---|
| Suma asegurada | Importe máximo que la aseguradora pagará en el periodo de cobertura | «Cobertura máxima anual» — verifica si hay sublímites por especialidad |
| Sublímite | Techo específico dentro de la suma asegurada para una categoría concreta | «Hospitalización psiquiátrica: máximo 10.000 € por año» |
| Carencia | Periodo desde la contratación durante el cual una cobertura no está activa | «Maternidad: carencia de 10 meses desde la fecha de efecto» |
| Exclusión | Situación o condición que la póliza no cubre en ningún caso | «Quedan excluidas las enfermedades preexistentes no declaradas» |
| Underwriting | Proceso de evaluación del riesgo del asegurado antes de emitir la póliza | «Sujeto a cuestionario médico y aceptación por la aseguradora» |
| Red concertada | Centros médicos con acuerdo directo con la aseguradora (sin pago previo) | «La cobertura directa aplica únicamente en centros de la red concertada» |
| Repatriación sanitaria | Traslado médico al país de origen cuando el tratamiento local no es posible | «Repatriación incluida hasta 500.000 € por siniestro» |
| Periodo de gracia | Días adicionales tras el vencimiento durante los que la póliza sigue vigente | «Periodo de gracia de 30 días para el pago de prima» |
| Contrato de adhesión | Póliza con condiciones predefinidas por la aseguradora, sin negociación individual | Casi todos los seguros internacionales son contratos de adhesión |
La distinción más peligrosa es la que separa «emergencia médica» de «tratamiento continuado». Una póliza puede cubrir la urgencia hospitalaria pero excluir el seguimiento posterior, las recetas o la rehabilitación. Si tu contrato usa «emergencia» sin definirla, pide una aclaración escrita antes de firmar.
«Los contratos internacionales suelen ser contratos de adhesión con requisitos formales de notificación estrictos. La falta de cumplimiento puede extinguir el derecho a reclamar, independientemente de la legitimidad del siniestro.»
Fuente: Mercojuris, análisis sobre contratos de seguro internacional
Puedes ampliar el análisis de exclusiones habituales en pólizas internacionales para identificar las redacciones más frecuentes.
¿Cómo funciona una reclamación y qué errores impiden el cobro?
El proceso de siniestro tiene una secuencia concreta. Saltarse un paso, o cumplirlo fuera de plazo, es la causa más común de que reclamaciones legítimas sean rechazadas, según el análisis de Rey Abogado sobre seguros internacionales.
Cronograma tipo de una reclamación:
| Momento | Acción | Responsable | Plazo habitual |
|---|---|---|---|
| Día 1 | Ocurre el siniestro | Asegurado | Inmediato |
| Día 1–1 | Notificación a la aseguradora | Asegurado | 24–72 horas |
| Día 1–3 | Autorización previa (si aplica) | Aseguradora | Según póliza |
| Día 1–30 | Recopilación de documentación | Asegurado / Clínica | Según póliza |
| Día 30–90 | Resolución y pago o reembolso | Aseguradora | Según condiciones |
Los errores más frecuentes que causan rechazo:
- No notificar dentro del plazo estipulado (24–72 horas), aunque el motivo sea razonable.
- Acudir a un centro médico fuera de la red concertada sin autorización previa escrita.
- Presentar documentación incompleta: falta de informe médico, facturas sin desglose o ausencia de diagnóstico codificado.
- No conservar pruebas del siniestro (fotografías, actas, denuncias cuando corresponde).
Consejo profesional: Al recibir cualquier servicio médico urgente, deja constancia por escrito de que la recepción queda «sujeta a revisión» si no puedes notificar a la aseguradora en ese momento. Esa anotación puede preservar tu derecho a reclamar.
¿Cómo afectan el underwriting y las preexistencias a tu cobertura?
La elección entre un producto por suscripción y uno con evaluación médica completa determina qué queda cubierto desde el primer día. Los productos por suscripción no exigen cuestionario médico, pero excluyen automáticamente cualquier condición con síntomas o tratamiento reciente. Los productos con underwriting completo requieren declarar cada condición, y la aseguradora responde con una póliza personalizada: condiciones excluidas, aceptadas con sobreprima, o aceptadas sin restricción.
Para familias o personas con condiciones crónicas, el underwriting completo es casi siempre la opción más segura, porque la aceptación queda documentada por escrito antes del primer siniestro. Sin ese documento, cualquier reclamación relacionada con una condición previa puede ser rechazada unilateralmente.
Puntos clave al gestionar preexistencias:
- Declara todas las condiciones, medicaciones y tratamientos activos al contratar.
- Solicita la respuesta del underwriting por escrito, no solo verbal.
- Si una condición queda excluida, pide que la exclusión esté redactada con precisión (no «enfermedades cardiovasculares» en general, sino la condición específica).
- Revisa las condiciones de revisión: algunas pólizas permiten solicitar una nueva evaluación tras un periodo sin síntomas.
La guía sobre seguros con enfermedades preexistentes detalla cómo documentar el historial médico para minimizar exclusiones.
Consejo profesional: Si no puedes nombrar la fecha de tu regreso a España, contrata un seguro de expatriado desde el primer día. Las pólizas de viaje caducan ante residencia continua y la segunda póliza tratará la primera estancia como preexistente.
¿Qué exige la normativa de visado Schengen y cómo verificas que tu póliza cumple?
Un seguro aceptado para visado Schengen no es lo mismo que un seguro de expatriado completo. El visado Schengen exige cobertura mínima de 30.000 € para gastos médicos y repatriación, válida en todos los países del espacio Schengen durante el periodo de estancia. Un seguro de expatriado puede cumplir esos requisitos y además ofrecer cobertura renovable, gestión de crónicos y hospitalización prolongada.
Para verificar que tu póliza cumple los requisitos consulares:
- Solicita a la aseguradora un certificado o carta de cobertura con el importe mínimo garantizado, los países cubiertos y las fechas de vigencia.
- Comprueba que el documento lleva firma y sello de la aseguradora, y que menciona expresamente la cobertura de repatriación.
- Verifica que la moneda del certificado coincide con lo exigido por el consulado (habitualmente euros).
- Confirma la validez del documento antes de cada renovación de visado, no solo al contratar.
Los requisitos de visado de seguro varían según el consulado y el tipo de visado. Ante cualquier duda, consulta directamente con el consulado o con un mediador especializado en expatriados.
¿Cuándo conviene implicar a un mediador para revisar el contrato?
Un mediador efectivo no negocia solo el precio. Según el análisis de JLA Asociados, su valor real está en documentar la aceptación de preexistencias, verificar la red hospitalaria local y dejar constancia escrita de plazos y autorizaciones, reduciendo el riesgo de rechazo de siniestros.
«El análisis previo del contrato y la labor del mediador garantizan una protección sostenible. Los contratos suelen ser de adhesión, y sin esa revisión el asegurado asume desequilibrios que no siempre detecta a tiempo.»
Fuente: JLA Asociados, seguro de salud para expatriados
Qué pedirle a un mediador antes de firmar:
- Revisión completa del clausulado, con señalización de exclusiones y sublímites relevantes para tu perfil.
- Redacción o negociación de un anexo que recoja por escrito la aceptación de condiciones preexistentes.
- Verificación de que la red hospitalaria cubre tu zona de residencia o destino habitual.
- Comprobación de los plazos de notificación y del procedimiento de siniestros en el idioma del contrato.
Al elegir mediador, prioriza experiencia acreditada con expatriados, dominio del idioma del contrato y alcance territorial que coincida con tu destino. Un mediador que solo opera en España puede no conocer las particularidades de la red médica en tu país de destino.
Consejo profesional: Pide al mediador que cualquier aclaración verbal quede reflejada en un anexo firmado por la aseguradora. Una confirmación oral no tiene valor probatorio en caso de disputa.
Señales de alarma y 15 preguntas que debes hacer antes de firmar
Antes de comprometerte con cualquier póliza, estas señales obligan a pedir aclaración o a rechazar la oferta:
- Exclusiones redactadas en términos amplios («enfermedades preexistentes» sin definición específica).
- Ausencia de red médica concertada en tu país de destino.
- Plazos de reembolso superiores a 90 días sin justificación.
- Cláusulas de cancelación que no permiten recuperar la prima proporcional.
- Contrato disponible solo en un idioma que no dominas, sin traducción oficial.
15 preguntas esenciales:
- ¿Qué países están explícitamente excluidos del ámbito territorial?
- ¿Cuál es el sublímite para hospitalización prolongada o enfermedad crónica?
- ¿Cuál es el plazo exacto de notificación de siniestros y qué canal debo usar?
- ¿Qué carencias aplican para maternidad, salud mental y enfermedades preexistentes?
- ¿Cómo se gestiona el reembolso si acudo a un centro fuera de la red?
- ¿La póliza cubre repatriación sanitaria y hasta qué importe?
- ¿Qué documentación debo presentar para cada tipo de siniestro?
- ¿Cuáles son las condiciones de renovación y el preaviso mínimo de cancelación?
- ¿La prima se paga en euros o en otra divisa, y cómo afecta el tipo de cambio?
- ¿El certificado de cobertura es válido para trámites de visado Schengen?
- ¿La póliza mantiene la cobertura si cambio de país de residencia?
- ¿Qué ocurre con mis condiciones preexistentes si renuevo o cambio de aseguradora?
- ¿Existe un periodo de gracia si me retraso en el pago de la prima?
- ¿Puedo añadir cobertura de cancelación de viaje o de vida a esta póliza?
- ¿Qué ley nacional rige el contrato y ante qué tribunal se resuelven las disputas?
Consejo profesional: Si una cláusula te parece ambigua, solicita una enmienda o anexo antes de firmar. Si la aseguradora se niega a aclarar por escrito, es señal suficiente para buscar otra opción. Para disputas complejas, la intervención de un abogado especializado en aspectos legales del seguro internacional puede ser determinante.
Puntos clave
Entender un contrato de seguro extranjero antes de firmarlo protege tu cobertura real: los plazos de notificación, las exclusiones y la aceptación escrita de preexistencias son los tres factores que más siniestros legítimos dejan sin cobrar.
| Punto | Detalles |
|---|---|
| Plazos de notificación | El incumplimiento del plazo (24–72 h) puede extinguir el derecho a reclamar, aunque el siniestro sea legítimo. |
| Preexistencias por escrito | Sin aceptación escrita de la aseguradora, cualquier condición previa puede ser rechazada al reclamar. |
| Sublímites ocultos | La suma asegurada total no refleja el techo real: verifica sublímites por especialidad antes de firmar. |
| Mediador como salvaguarda | Un mediador especializado documenta aceptaciones, verifica redes y reduce el riesgo de rechazo de siniestros. |
| Unparalleledglobalbenefits | Ofrece revisión contractual, pólizas de expatriado y viaje, gestión de siniestros y certificados para visados desde España. |
Por qué revisar el contrato antes de firmar es la decisión más importante
Después de años trabajando con expatriados y viajeros desde España, el patrón que más se repite es siempre el mismo: el problema no fue la aseguradora, fue el contrato que nadie leyó con atención. Las pólizas internacionales son contratos de adhesión, lo que significa que las condiciones las fija la aseguradora y el asegurado las acepta o las rechaza. No hay término medio, a menos que un mediador intervenga antes de la firma.
Lo que más me preocupa no son las exclusiones evidentes, sino las ambigüedades que parecen favorables al asegurado hasta que llega el siniestro. «Cobertura mundial» que excluye tu país de residencia. «Emergencia médica» que no cubre el seguimiento posterior. «Suma asegurada de 1.000.000 €» con sublímites de 5.000 € por especialidad. Esas redacciones no son errores: son decisiones de diseño del producto.
La recomendación práctica es sencilla: conserva toda la documentación por escrito, involucra a un mediador cuando el contrato supere tu nivel de confort con el idioma o la terminología, y nunca asumas que lo que te explicaron verbalmente coincide con lo que dice el clausulado.
Unparalleledglobalbenefits y Ekta: cómo obtener la póliza correcta desde España
Encontrar la póliza adecuada para tu perfil, ya seas expatriado con familia, nómada digital o viajero frecuente, requiere más que comparar primas. Unparalleledglobalbenefits trabaja con expatriados y viajeros desde España para identificar la cobertura que realmente protege: revisión del clausulado, pólizas de salud internacional y viaje, gestión de siniestros y certificados válidos para trámites de visado Schengen.

Para quienes necesitan una solución inmediata, los planes de seguro para expatriados de Unparalleledglobalbenefits cubren desde cobertura médica completa hasta cancelación de viaje y protección de ingresos. Solicita una revisión de tu contrato actual o una propuesta personalizada directamente en el sitio.
¿Estás planeando un viaje para ti, para un residente o para familiares que vienen de visita? UGB + Ekta pueden organizar un seguro de viaje para personas mayores de hasta 100 años. Solo haz clic aquí: https://ektatraveling.com/?partner_uid=808 y añade el código promocional «UGB» para recibir un 10 % de descuento adicional.
Para más orientación sobre cómo elegir y revisar tu póliza, este vídeo de Unparalleledglobalbenefits te guía paso a paso:
Fuentes y recursos útiles para profundizar
«La heterogeneidad de los contratos de seguro internacionales exige distinguir el tipo de contrato para saber qué normas se aplican, tanto en competencia judicial como en ley aplicable.»
Fuente: IDIBE, Problemas de Derecho internacional privado en contratos internacionales
Recursos verificables para ampliar información:
- JLA Asociados, seguro de salud para expatriados: análisis profesional sobre contratos de adhesión y el rol del mediador; útil para entender el desequilibrio contractual.
- Mercojuris, contratos de seguro internacional: referencia jurídica sobre plazos de notificación y consecuencias del incumplimiento.
- Seguro Médico Internacional, seguro de expatriado vs. viaje: comparativa de modelos de suscripción y underwriting según perfil.
- Rey Abogado, cómo funciona el seguro internacional: explicación del proceso de siniestros y documentación exigida.
- Unparalleledglobalbenefits, mitos sobre seguros médicos internacionales: refuta creencias comunes que llevan a errores al firmar contratos.
- Unparalleledglobalbenefits, seguro médico para expatriados: descripción de planes y opciones para solicitar cotización.
Este artículo tiene carácter informativo general y no sustituye el asesoramiento profesional. Verifica las condiciones actuales de tu póliza con la aseguradora o un mediador cualificado antes de tomar cualquier decisión.
Recomendación
- Pasos para revisión de pólizas internacionales: guía 2026 – Unparalleled Global Benefits
- Tips para encontrar seguro confiable en 2026 – Unparalleled Global Benefits
- Cómo comparar seguros para expatriados de forma efectiva – Unparalleled Global Benefits
- Cómo contactar tu aseguradora en el extranjero: guía práctica – Unparalleled Global Benefits

