
En resumen:
- La vía más segura para pagar gastos médicos en el extranjero depende del tipo de centro, urgencia y cobertura activa. La Tarjeta Sanitaria Europea solo cubre asistencia en centros públicos y no en clínicas privadas, mientras que el formulario S2 y pólizas privadas protegen tratamientos planificados o en clínicas privadas. Gestionar correctamente la documentación y los permisos previos garantiza el reembolso y evita problemas económicos.
La vía más segura para pagar y recuperar gastos de un tratamiento médico en el exterior depende de tres factores: si el centro es público o privado, si el tratamiento es urgente o planificado, y si tienes cobertura activa. Aquí está la respuesta directa según tu caso:
- TSE (Tarjeta Sanitaria Europea): válida para asistencia no planificada en centros públicos de la UE. Los gastos se reembolsan según las tarifas del país donde recibiste el tratamiento; si allí es gratuito, no pagas nada.
- Formulario S2 o autorización previa: obligatorio para tratamientos planificados que quieres que asuma la Seguridad Social española. Solicítalo antes de viajar.
- Póliza privada internacional: necesaria si acudes a clínicas privadas, si resides en el extranjero como expatriado o si el tratamiento no está en el catálogo público español.
- Documentación mínima para reclamar: factura original con sello y desglose, comprobante de pago bancario (transferencia o tarjeta), informes clínicos y copia de tu DNI/NIE o pasaporte.
- Contactos clave: Punto de Contacto Nacional, oficina provincial de la Seguridad Social / Ministerio de Sanidad y tu aseguradora privada.
Tabla de contenidos
- ¿Qué cubre realmente la Tarjeta Sanitaria Europea y cómo usarla?
- ¿Cuándo necesitas el formulario S2 y cómo pedirlo desde España?
- ¿Qué tipo de seguro necesitas según tu situación?
- Cómo pagar en el extranjero y tramitar el reembolso en España
- ¿Cuánto cuesta realmente un tratamiento en el extranjero?
- Checklist: preguntas que debes hacer antes de viajar
- ¿Qué hacer si te deniegan el reembolso en España?
- Puntos clave
- Lo que la mayoría pasa por alto al planificar un tratamiento en el exterior
- Unparalleledglobalbenefits: cobertura internacional adaptada a tu situación
- Fuentes oficiales y formularios para tramitar tus gestiones
¿Qué cubre realmente la Tarjeta Sanitaria Europea y cómo usarla?
La TSE garantiza que te traten como un asegurado local en los centros sanitarios públicos de cualquier país de la UE, el Espacio Económico Europeo e Islandia, Liechtenstein y Noruega. El reembolso sigue las normas del país donde recibes el tratamiento: si allí la atención es gratuita, no pagas; si existe copago local, ese copago te corresponde a ti.
La limitación más importante que poca gente conoce: la TSE solo es válida en el sistema sanitario público. Acudir a una clínica privada con la TSE en el bolsillo no te protege; en ese caso pagarás el precio íntegro como paciente privado, y el reembolso posterior por la Seguridad Social española es excepcional y casi siempre requiere autorización previa específica. Incluso en un hospital público, si no presentas la tarjeta en el momento del ingreso, puedes ser facturado como paciente privado con tarifas mucho más altas.
Antes de aceptar cualquier tratamiento no urgente en el extranjero, consulta el Punto de Contacto Nacional del país de destino para confirmar qué centros son públicos y qué copagos aplican.
Consejo profesional: Si pierdes la TSE durante el viaje, solicita de inmediato el Certificado Provisional Sustitutorio (CPS) a través de la Seguridad Social española. Tiene la misma validez y evita que te facturen como paciente privado mientras esperas la tarjeta física.
Puedes ampliar información sobre el funcionamiento de la tarjeta de asistencia médica internacional en la guía específica de Unparalleledglobalbenefits.
¿Cuándo necesitas el formulario S2 y cómo pedirlo desde España?
El formulario S2 es el mecanismo previsto en los Reglamentos CE 883/2004 y 987/2009 para que la Seguridad Social española autorice y asuma los costes de un tratamiento planificado en otro Estado miembro. Sin él, la administración puede rechazar cualquier solicitud de reembolso posterior.
La diferencia con la Directiva 2011/24/UE es práctica: bajo la Directiva pagas tú primero y solicitas el reembolso después con las tarifas del país de origen; con el S2, en muchos casos el pago se gestiona directamente entre administraciones, lo que elimina el desembolso inicial. Para la gran mayoría de tratamientos programados, ambas vías exigen autorización previa.
Pasos para solicitar el S2 desde España:
- Acude a tu oficina provincial de la Seguridad Social o al Punto de Contacto Nacional con el informe médico que justifica el tratamiento y el presupuesto del centro extranjero.
- Solicita el formulario S2 por escrito y guarda el acuse de recibo.
- Adjunta toda la documentación clínica: diagnóstico, propuesta terapéutica y, si es posible, confirmación de que el tratamiento no está disponible en España en un plazo razonable.
- Espera la resolución antes de viajar; viajar sin autorización confirmada es el error más frecuente y la causa principal de denegaciones.
Consejo profesional: Pide la resolución por escrito y conserva todos los correos y presupuestos sellados. Si la autorización llega por vía oral o informal, no tiene validez administrativa.
El sistema de salud europeo para expatriados tiene más detalle sobre los reglamentos europeos aplicables.
¿Qué tipo de seguro necesitas según tu situación?
Elegir la cobertura adecuada depende del motivo del desplazamiento y de cuánto tiempo pasarás fuera. Estas son las tres categorías principales:
- Seguro de viaje: cubre urgencias, evacuación médica y estancias cortas. Generalmente excluye tratamientos programados y cuidados prolongados. Útil como complemento a la TSE, no como sustituto.
- Seguro para expatriados: cobertura amplia para residencia prolongada en el extranjero, con acceso directo a clínicas privadas y opciones de reembolso internacional. Ideal si te trasladas por trabajo o por un período superior a 90 días. Consulta las ventajas del seguro médico para expatriados para comparar opciones.
- Seguro médico internacional (IPMI): ofrece red global, cobertura para procedimientos electivos y gestión de reembolsos. La mejor opción si planeas tratamientos en clínicas privadas fuera de España.
Al comparar pólizas, revisa estos criterios sin excepción: límite anual de cobertura, copagos, cobertura de complicaciones postoperatorias, repatriación sanitaria, asistencia telefónica en español las 24 horas y proceso de preautorización para procedimientos electivos. Si el tratamiento es la razón principal del viaje, prioriza pólizas que cubran cuidados postoperatorios fuera del país de residencia.
Cómo pagar en el extranjero y tramitar el reembolso en España
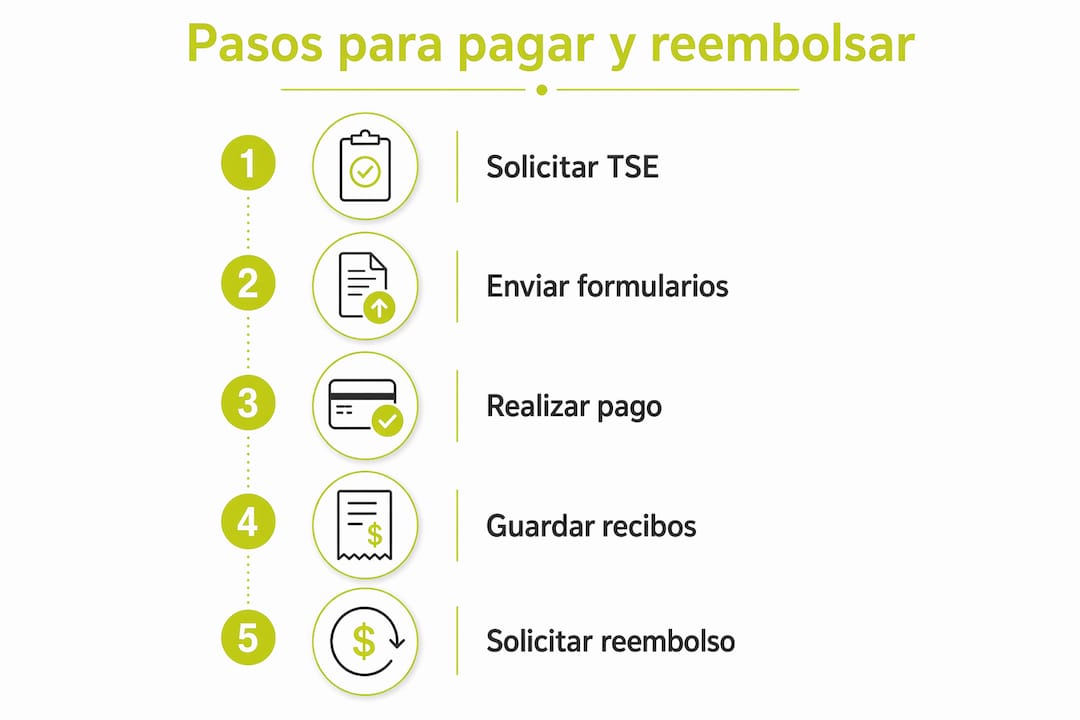
El proceso tiene cinco pasos. Saltarse cualquiera de ellos suele traducirse en una denegación.
- Paso 1 (antes de viajar): confirma por escrito con tu entidad (Seguridad Social o aseguradora privada) qué cobertura aplica y obtén la autorización previa si el tratamiento es planificado.
- Paso 2 (en el centro médico): solicita factura original con sello, desglose de honorarios por concepto, número de identificación fiscal del prestador y copia de los informes clínicos. La Seguridad Social exige facturas originales con desglose y sello del centro.
- Paso 3 (pago): usa transferencia bancaria o tarjeta a nombre del paciente. Los pagos en efectivo reducen significativamente la probabilidad de reembolso porque no dejan rastro trazable.
- Paso 4 (documentación para reclamar): factura original sellada, informe médico, comprobante bancario del pago, pasaporte/DNI/NIE y formulario de solicitud de reembolso de la Seguridad Social.
- Paso 5 (trámite en España): presenta la solicitud en tu oficina provincial de la Seguridad Social dentro del plazo establecido, indicando si actúas bajo la vía S2/Reglamentos o bajo la Directiva 2011/24/UE.
| Campo obligatorio en la factura | Tipo de comprobante de pago aceptado |
|---|---|
| Fecha del servicio | Extracto bancario con referencia |
| Desglose por concepto o procedimiento | Justificante de transferencia SEPA |
| Importe total y por partida | Comprobante de pago con tarjeta |
| Sello y datos del centro (NIF/CIF) | Recibo oficial con número de operación |
| Nombre completo del paciente | Confirmación escrita del centro |
Para más detalle sobre el proceso de reclamación, la guía de reembolsos en seguros internacionales de Unparalleledglobalbenefits cubre cada paso con ejemplos prácticos.
¿Cuánto cuesta realmente un tratamiento en el extranjero?
El precio del procedimiento es solo una parte del gasto total. Quienes planifican turismo médico suelen subestimar los costes no médicos, y ese error puede convertir un ahorro aparente en un gasto mayor del esperado.
Los costes directos son los honorarios del procedimiento, las pruebas diagnósticas previas y los medicamentos recetados en destino. Los costes indirectos, que con frecuencia se ignoran, incluyen vuelos, alojamiento durante la recuperación, transporte local, estancia del acompañante y la posible pérdida de ingresos por baja laboral prolongada.
El riesgo financiero más serio son las complicaciones: una reintervención o una extensión de estancia puede duplicar el presupuesto inicial. Antes de viajar, comprueba si tu póliza cubre reingresos y revisiones postoperatorias, tanto en destino como al regresar a España. Según tendencias recientes en turismo médico, el ahorro sigue siendo el motor principal de estos desplazamientos, pero los costes han subido y la planificación financiera es más necesaria que nunca.
Una regla práctica: suma entre un 20 % y un 40 % al coste médico estimado para cubrir alojamiento, vuelos y un margen para imprevistos. Los paquetes integrales de turismo médico que incluyen traslado y alojamiento reducen la incertidumbre logística y facilitan la presupuestación. Puedes consultar más sobre costes directos e indirectos en la guía de costes médicos fuera de tu país.
Checklist: preguntas que debes hacer antes de viajar
Antes de confirmar cualquier tratamiento en el extranjero, obtén respuestas escritas a estas preguntas. Un correo electrónico de confirmación puede ser la diferencia entre un reembolso aprobado y uno rechazado.
Al centro médico:
- ¿Es un centro público o privado?
- ¿Emitís factura con desglose por concepto y sello oficial?
- ¿Tenéis experiencia coordinando con aseguradoras internacionales y podéis comunicaros en español?
A tu seguro o Seguridad Social:
- ¿Cubre este procedimiento electivo en el país de destino?
- ¿Qué copagos y límites anuales aplican?
- ¿La póliza cubre complicaciones, rehospitalización y seguimiento postoperatorio?
Trámites administrativos:
- ¿Cuál es el plazo máximo para presentar la reclamación de reembolso en España?
- ¿Necesito formulario S2 o autorización previa para este tratamiento?
- ¿A qué oficina o dirección envío la solicitud?
Consejo profesional: Pide todas las respuestas por correo electrónico y guárdalas en una carpeta junto con la documentación médica. Si hay discrepancias en la reclamación posterior, esos correos son tu mejor evidencia.
¿Qué hacer si te deniegan el reembolso en España?
Una denegación no es el final del proceso. Las causas más habituales son: falta de autorización previa, documentación incompleta o tratamientos que no figuran en el catálogo de prestaciones del sistema nacional. Conocer el motivo exacto es el primer paso para recurrir con éxito.
Tienes derecho a solicitar revisión y la autoridad competente debe justificar por escrito por qué el tratamiento no se consideró médicamente justificable. Ese documento es la base de tu apelación.
Pasos para recurrir:
- Solicita la resolución motivada por escrito si no la has recibido.
- Presenta alegaciones ante el organismo que dictó la denegación, adjuntando informes médicos detallados, presupuestos, comunicaciones previas de autorización y comprobantes de pago trazable.
- Si la denegación persiste, acude al Punto de Contacto Nacional o a la oficina provincial del Ministerio de Sanidad para orientación sobre recursos administrativos.
Pocos conocen el suplemento Vanbraekel: si el coste del tratamiento en el extranjero fue inferior al coste equivalente en España, puedes solicitar la diferencia hasta la tarifa nacional, según recoge el Ministerio de Sanidad en sus preguntas frecuentes sobre asistencia transfronteriza. Poca gente lo reclama, y es dinero al que tienes derecho.
Puntos clave
Gestionar correctamente los pagos de tratamientos médicos en el extranjero desde España requiere elegir la vía adecuada (TSE, S2 o póliza privada), conservar documentación trazable desde el primer pago y actuar dentro de los plazos de reclamación establecidos.
| Punto | Detalles |
|---|---|
| Elige la vía correcta | TSE para urgencias en centros públicos; S2 para tratamientos planificados; póliza privada para clínicas privadas o expatriación. |
| Documentación trazable | Factura sellada con desglose, comprobante bancario y informes clínicos son imprescindibles para cualquier reembolso. |
| Presupuesta el total real | Añade entre un 20 % y un 40 % al coste del procedimiento para cubrir vuelos, alojamiento y posibles complicaciones. |
| Recurre si te deniegan | Tienes derecho a resolución motivada y puedes reclamar el suplemento Vanbraekel si el coste en el extranjero fue inferior al nacional. |
| Unparalleledglobalbenefits | Ofrece pólizas internacionales para expatriados y viajeros desde España, con asistencia en reembolsos y cobertura de procedimientos electivos. |
Lo que la mayoría pasa por alto al planificar un tratamiento en el exterior
La documentación y la elección correcta de cobertura evitan la gran mayoría de los problemas que veo repetirse. No es la calidad del centro médico lo que falla; es la preparación administrativa previa al viaje.
El error más costoso no es elegir el destino equivocado, sino llegar sin autorización previa para un tratamiento planificado. La Seguridad Social española tiene criterios claros: si el tratamiento está en el catálogo de prestaciones y podría haberse recibido en España en un plazo razonable, la autorización previa es prácticamente obligatoria. Sin ese papel, el reembolso es casi imposible, independientemente de lo bien documentada que esté la factura.
Lo que también subestiman muchos residentes en España es la diferencia real entre un seguro de viaje estándar y una póliza de salud internacional para expatriados. El primero cubre urgencias; el segundo cubre tu vida médica completa fuera del país. Si planeas tratamientos electivos o llevas más de tres meses fuera, la póliza de viaje no es suficiente. Planifica el presupuesto completo, incluyendo seguimiento y posibles complicaciones, y elige una cobertura que acompañe todo el proceso, no solo el procedimiento en sí.
Unparalleledglobalbenefits: cobertura internacional adaptada a tu situación
Cuando la TSE no llega y el formulario S2 no aplica a tu caso, necesitas una póliza que cubra exactamente lo que planeas hacer. Unparalleledglobalbenefits ofrece seguros médicos internacionales y coberturas para expatriados diseñados para residentes en España que buscan atención en el extranjero, ya sea por un tratamiento puntual o por una estancia prolongada.

La diferencia concreta frente a un seguro de viaje genérico: cobertura para procedimientos electivos, gestión directa de reembolsos internacionales, asistencia en español y opciones que incluyen seguimiento postoperatorio. Puedes comparar los tipos de seguro para expatriados disponibles y solicitar una cotización personalizada según tu destino y tipo de tratamiento. Para tratamientos en clínicas privadas con red global, la opción de seguro médico internacional es el punto de partida más adecuado.
¿Estás planeando un viaje para ti, para un residente o para familiares que vienen de visita? UGB + Ekta pueden organizar un seguro de viaje para personas mayores de hasta 100 años. Solo haz clic aquí: https://ektatraveling.com/?partner_uid=808 y añade el código promocional «UGB» para recibir un 10 % de descuento adicional.
Para una visión más amplia sobre cómo funciona la atención médica fuera de España, este vídeo de Unparalleledglobalbenefits lo explica con claridad:
Fuentes oficiales y formularios para tramitar tus gestiones
Estos son los recursos que necesitarás para tramitar el S2, solicitar reembolsos y consultar tus derechos como paciente transfronterizo desde España:
- Your Europe: pagos y reembolsos de tratamientos en el extranjero: explica el funcionamiento de la TSE, los criterios de reembolso y los derechos del paciente en la UE.
- Punto de Acceso General (administracion.gob.es): tratamiento médico en otro país de la UE: detalla las dos vías (Reglamentos CE y Directiva 2011/24/UE) y los trámites para solicitar autorización previa desde España.
- Formulario de solicitud de reembolso de la Seguridad Social (tratamiento programado): PDF oficial con los campos exigidos, documentación necesaria y dónde presentarlo.
- Ministerio de Sanidad: preguntas frecuentes sobre asistencia transfronteriza: incluye información sobre el suplemento Vanbraekel y casos especiales de reembolso.
- Your Europe: derecho a tratamiento y apelaciones: explica cómo recurrir una denegación y qué justificación debe darte la administración.
| Recurso | Para qué sirve |
|---|---|
| Your Europe (pagos/reembolsos) | Verificar derechos con la TSE y criterios de reembolso |
| administracion.gob.es (S2) | Solicitar autorización previa y entender las dos vías |
| PDF Seguridad Social | Descargar el formulario oficial de reembolso |
| Ministerio de Sanidad (FAQ) | Consultar casos especiales y suplemento Vanbraekel |
| Your Europe (apelaciones) | Recurrir denegaciones y exigir resolución motivada |
Recuerda: conserva siempre los originales con sello. Las administraciones españolas no aceptan fotocopias sin cotejo para tramitar reembolsos de gastos médicos en el exterior.
Recomendación
- Atención médica en el extranjero: guía 2026 – Unparalleled Global Benefits
- Planificación fiscal para expatriados en España: guía 2026 – Unparalleled Global Benefits
- Regularización del seguro médico extranjero: guía 2026 – Unparalleled Global Benefits
- Guía para expatriados sanitarios en España 2026 – Unparalleled Global Benefits

