
自驾出行保险的核心保障要点是什么?
自驾出行的保险配置,核心在于三层保障:车辆损失险、第三者责任险,以及车上人员责任险。这三项构成了自驾游保险的基础防线,缺一不可。
出发前必须确认保险期限完整覆盖全程,包括出发日和返程日。保障出现空档,哪怕只有一天,都可能让理赔落空。此外,跨省自驾需要特别注意:常规车险不会自动覆盖省外路段,须提前到保险公司办理保单批改,将承保范围扩展至省外。
以下是自驾出行保险的核心要点速览:
- 交强险:法定强制险,是合法上路的基本要求,有责死亡伤残赔偿限额为 20 万元
- 第三者责任险:建议保额 200 万元,前往一线城市或热门旅游路线可提升至 300 万元
- 车损险:覆盖碰撞、自然灾害、盗窃等造成的车辆自身损失
- 车上人员责任险:按座位投保,建议每座保额为 5 万至 10 万元
- 不计免赔险:消除主险的免赔额限制,保费约为主险的 15%
- 短期旅行意外险:费用低廉,通常一周每人约 10 元,保额可达数十万元
- 紧急救援服务:覆盖拖车、换胎、医疗转运等,长途自驾尤为必要
- 高原急性病医疗险:前往川藏线等高海拔地区时不可省略
理赔时,轻微剐蹭可拍照留存后电话通知保险公司,重大事故须保护现场、立即报警,并在 48 小时内向承保公司报案。
自驾游保险的保障范围与投保资格如何界定?
哪些车辆和驾驶人可以投保?
私家车主持有效驾驶证和行驶证,均可投保商业车险。跨省自驾是一个容易被忽视的细节:保单默认承保范围通常限于注册地省份,出省前须办理批改手续。加收的保费通常较低,能够有效避免异地出险时的理赔纠纷。
主要险种的责任边界
交强险是法定底线,财产损失赔偿上限有限,远不足以覆盖实际维修费用。商业第三者责任险是对交强险的重要补充,保额可根据地区和需求调整。车损险则专门保障自身车辆,对新车或价值较高的车辆尤为必要。
责任免除条款:哪些情况不赔?
以下情形通常属于免责范围,投保前务必仔细核对条款:
- 驾驶人饮酒、吸毒或无证驾驶
- 车辆超载或违规改装
- 故意行为或战争、核污染等不可抗力
- 轮胎单独损坏(需单独附加轮胎险)
- 自然磨损和机械故障
所谓"全险"并不等于全部风险都赔。市场上多数"全险"套餐不含盗抢险、玻璃险等,购买前须逐项核对保障清单。
保险期间与保额设计
保险期间应与行程完全吻合,不留空档。保额设计需结合目的地、车辆价值和同行人数综合考量。带老人出行应关注意外医疗和骨折津贴;带儿童出行则需选择含监护人责任险的儿童意外险。前往高海拔地区,急性病医疗保障是必要配置,川藏线等路段的高原反应和紧急转运费用往往超出普通车险的赔付范围。
如何购买自驾游保险?实用投保步骤详解
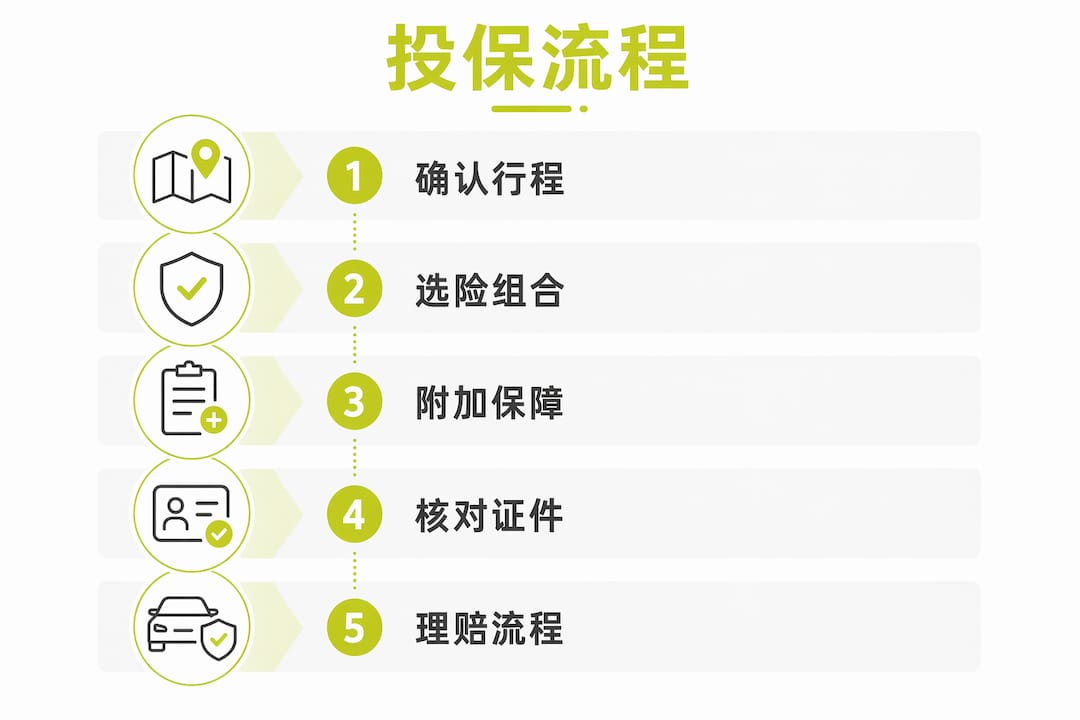
第一步:确认行程信息
出发前明确行程日期、途经省份和目的地,这是选择保险期限和承保范围的基础。跨省路线须提前确认保单是否已批改,避免保障空白。
第二步:按需选择险种组合
根据车辆状况和出行特点,可参考以下三种配置方案:
| 方案 | 适用场景 | 核心险种 | 年保费参考 |
|---|---|---|---|
| 入门型 | — | 交强险 + 100 万第三者责任险 + 座位险 | — |
| 主流型 | 家庭中档车长途出行 | 交强险 + 200 万第三者责任险 + 车损险 + 不计免赔险 | — |
| 全面型 | 新车、豪华车或复杂路况 | 交强险 + 300 万第三者责任险 + 车损险 + 涉水险 | — |
第三步:附加专项保障
长途自驾建议附加道路救援服务,年费约 50–100 元,可覆盖拖车、换胎、送油等紧急情况。此外,短期旅行意外险能补充车险对人身保障的不足,覆盖意外伤害、医疗费用和紧急救援。
第四步:核对证件与条款
投保完成后,随车携带身份证、驾驶证、行驶证及保险单据。仔细阅读免责条款,重点关注报案时效要求,事故发生后须在 48 小时内向保险公司报案,超时可能影响理赔。
第五步:了解理赔流程
轻微碰擦,拍照留证后电话通知保险公司,返回后再到修理厂处理。重大事故须立即保护现场、报警,同时联系保险公司在当地的机构,并在 48 小时内提供保单号、出险时间、地点及经过。在高速公路上报警时,查看路边的百米桩标志,可以准确告知交警所在位置,避免救援延误。
专业提示: 出险次数直接影响次年保费。一年内出险 2 次,商业险保费可能上涨 20%;多次违章的车主保费上浮可能达 30% 以上。轻微剐蹭若维修费用在 300–500 元以内,自费处理往往比报案更经济。
专家建议:自驾出行风险管理与理赔优化
高海拔地区需要单独配置保障
川藏线、青藏线等高原路段是自驾游的热门选择,但普通车险和意外险往往不覆盖高原反应引发的急性病医疗费用。选择含急性病医疗保障的保险计划,能在突发高原肺水肿等紧急情况时获得医疗转运和药物运输支持。这类附加保障的保费通常不高,却在关键时刻提供不可替代的保障。
行前车辆检查是最低成本的风险管理
保险的价值在于转移风险,而降低风险发生概率同样重要。出发前系统检查轮胎磨损和胎压、发动机机油、冷却液、制动系统和灯光,能有效减少途中故障。新能源车还需确认充电接口完好。假期高速公路车流量大,保持安全车距、控制车速,是保障自身安全和理赔顺利的双重前提。
保单批改不能拖到出发当天
跨省保单批改需要提前办理,部分保险公司需要 1–3 个工作日处理。出发前一周确认批改完成,避免手续未及时办理导致省外路段保障失效。
理赔中的常见误区
许多车主在异地出险后不知道该联系哪家机构。实际上,应优先联系承保公司在当地的分支机构,同时保留所有现场照片、交警出具的事故认定书和维修清单。缺少任何一项材料,都可能导致理赔金额缩水或流程延误。
专业提示: 出行前将保险公司的全国统一客服电话存入手机,同时记录保单号。紧急情况下,这两项信息能节省大量时间。
多险种组合才能覆盖全维度风险
车险保障的是车辆和第三方损失,对驾乘人员的人身保障相对有限。搭配旅行意外险,能将保障延伸至意外伤害、突发疾病医疗和行李损失等场景。Unparalleledglobalbenefits 在旅行保险领域积累了丰富的国际经验,为有跨境自驾需求的旅行者提供覆盖境外医疗费用的专项方案,尤其适合计划前往东南亚或港澳地区的车主。
关键要点
自驾出行保险的核心是"车险打底、意外险补充、特殊路况单独配置",三层保障缺一不可。
| 要点 | 详情 |
|---|---|
| 三层保障不可缺 | 交强险、第三者责任险、车上人员责任险是自驾游的基础配置。 |
| 跨省须办批改 | 出省前到保险公司办理保单批改,确保省外路段保障有效。 |
| 高原需专项险 | 前往川藏线等高海拔地区,须选择含急性病医疗保障的险种。 |
| 48 小时内报案 | 重大事故须在 48 小时内向承保公司报案,超时影响理赔。 |
| 轻微剐蹭慎报案 | 维修费用低于保费涨幅时,自费处理比报案更经济。 |

