
En resumen:
- El seguro de salud en Alemania se divide en sistema público y privado, con costos que dependen del ingreso, edad y situación familiar. La elección impacta en la cobertura, estabilidad y costos a largo plazo, siendo crucial proyectar el futuro antes de decidir.
El seguro de salud en Alemania se divide en dos sistemas bien definidos: el seguro público (GKV, Gesetzliche Krankenversicherung) y el seguro privado (PKV, Private Krankenversicherung). El health insurance germany cost depende directamente del sistema que elijas, tu nivel de ingresos, tu edad y tu situación familiar. Para 2026, la tasa de contribución pública es del 16,3 % del salario bruto, repartida entre empleado y empleador. Entender esta estructura desde el principio te evita sorpresas costosas y te ayuda a planificar tu estancia o mudanza con seguridad real.
¿Cómo se calcula el costo del seguro público (GKV) en Alemania?
El GKV funciona con una tasa fija sobre el salario bruto, no sobre un perfil de salud individual. La tasa base es del 14,6 %, a la que se suma un suplemento variable promedio del 1,7 % en 2026, lo que da un total aproximado del 16,3 %. Empleado y empleador pagan cada uno el 8,15 % de ese total.
Con un salario anual de 55.000 €, el empleado paga alrededor de 374 € al mes. Ese importe cubre atención médica completa, sin necesidad de exámenes de salud previos ni exclusiones por condiciones preexistentes.
Los puntos clave del sistema GKV son:
- Tasa base: 14,6 % del salario bruto, compartida al 50 % entre empleado y empleador.
- Suplemento (Zusatzbeitrag): promedio del 1,7 % en 2026; varía según la aseguradora pública elegida.
- Tope de cotización: existe un límite máximo de ingresos sobre el que se calcula la cuota; los ingresos por encima de ese tope no generan cotización adicional.
- Autónomos: pagan el 100 % de la contribución sin aportación patronal.
| Salario bruto anual | Cuota mensual empleado (aprox.) | Cuota mensual empleador (aprox.) |
|---|---|---|
| 30.000 € | 204 € | 204 € |
| 55.000 € | 374 € | 374 € |
| 80.000 € | Tope máximo aplicado | Tope máximo aplicado |
Consejo profesional: Si la aseguradora pública sube su suplemento, tienes derecho a cambiar de entidad sin penalización. Compara el Zusatzbeitrag de distintas aseguradoras cada año para reducir tu cuota neta.
Un autónomo con ingresos de 60.000 € puede pagar alrededor de 1.085 € al mes en GKV al asumir la contribución completa. Esa cifra cambia radicalmente el análisis coste-beneficio frente al seguro privado.
¿Cuánto cuesta el seguro privado (PKV) y quién puede optar por él?
El PKV no calcula la prima según el salario, sino según la edad, el estado de salud y el nivel de cobertura contratado. Dos personas con el mismo sueldo pueden pagar primas muy distintas. Esta variabilidad es la característica más importante del seguro privado alemán.
Para acceder al PKV como empleado, el ingreso bruto anual debe superar los 77.400 € en 2026. Los autónomos y funcionarios pueden acceder sin ese requisito de ingresos.
Los rangos orientativos de prima mensual son:
- Adulto sano de 30 años: entre 250 € y 350 € al mes.
- Adulto de 50 años: entre 500 € y 800 € al mes.
- Adulto de 60 años: entre 600 € y 900 € al mes, según cobertura.
Estos datos reflejan que las primas crecen con la edad, a diferencia del GKV, donde la cuota sube solo si sube el salario. Para un trabajador joven y sano con ingresos altos, el PKV puede resultar más económico a corto plazo. Sin embargo, ese ahorro inicial puede revertirse con el tiempo.
Las diferencias clave frente al GKV incluyen:
- Cada miembro de la familia necesita su propia póliza individual, lo que eleva el costo familiar de forma significativa.
- No existe cobertura automática de condiciones preexistentes; la aseguradora puede excluirlas o cobrar un suplemento.
- El acceso a especialistas es más rápido y los servicios suelen ser de mayor nivel.
- La prima puede aumentar si el estado de salud cambia o si la aseguradora revisa sus tarifas.
Consejo profesional: Antes de contratar un PKV, solicita simulaciones de prima para los 60 y 70 años. Ese ejercicio revela el costo real a largo plazo y evita decisiones basadas solo en el precio actual.
¿Qué factores influyen en la elección entre seguro público y privado?
La elección entre GKV y PKV no es solo financiera. Afecta a la cobertura familiar, al acceso sanitario y a la flexibilidad futura. Elegir mal puede tener consecuencias durante décadas.
«Elegir entre GKV y PKV es una apuesta a largo plazo: los ahorros a corto plazo pueden convertirse en costos elevados en la vejez o ante cambios familiares inesperados. La decisión requiere analizar no solo el salario actual, sino la trayectoria vital completa.»
El seguro público cubre condiciones preexistentes sin exclusiones y permite asegurar a cónyuge e hijos sin costo adicional mediante la Familienversicherung. Esa ventaja es especialmente relevante para familias con varios dependientes.
| Criterio | GKV (público) | PKV (privado) |
|---|---|---|
| Base de cálculo | Porcentaje del salario | Edad, salud y cobertura |
| Cobertura familiar | Gratuita para dependientes | Prima individual por miembro |
| Condiciones preexistentes | Cubiertas sin exclusiones | Pueden excluirse o tener suplemento |
| Acceso a especialistas | Tiempos de espera más largos | Acceso prioritario |
| Reversibilidad | Siempre disponible | Muy difícil después de los 55 años |
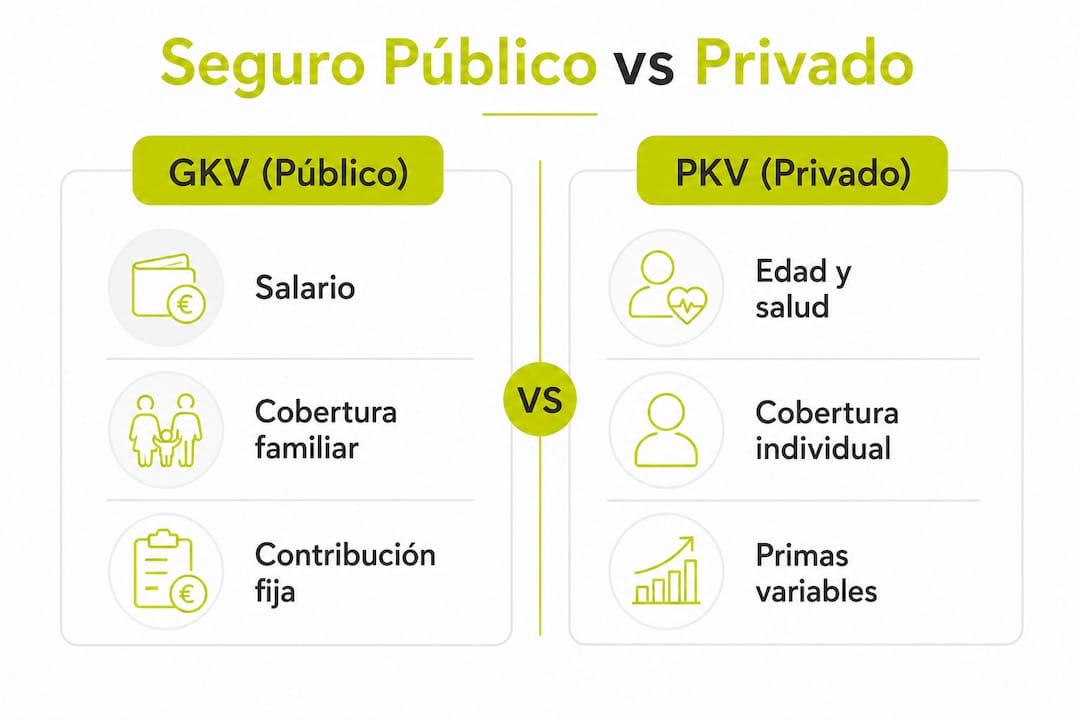
La irreversibilidad del PKV después de los 55 años es el factor que más personas ignoran al tomar la decisión. Regresar al GKV desde el PKV es prácticamente imposible a esa edad, lo que convierte la elección en un compromiso permanente.
Para expatriados que planean quedarse en Alemania menos de dos años, el seguro internacional de expatriados puede ser la alternativa más práctica. Puedes consultar una guía para expatriados en Europa para entender los pasos concretos según tu situación.
¿Cómo afectan los costos del seguro alemán a distintos perfiles?
Los costos varían de forma notable según el perfil de cada persona. Estos escenarios prácticos ilustran lo que puede esperar cada tipo de residente.
| Perfil | Sistema recomendado | Costo mensual orientativo |
|---|---|---|
| Empleado con 40.000 € anuales | GKV obligatorio | Aprox. 272 € (parte empleado) |
| Autónomo con 60.000 € anuales | PKV puede ser más económico | GKV: aprox. 1.085 €; PKV: 450–600 € |
| Familia con dos hijos (empleado) | GKV con Familienversicherung | Cuota del empleado sin coste adicional por hijos |
| Estudiante internacional | GKV tarifa especial | Aprox. 110 € al mes |
| Adulto de 30 años con ingresos altos | PKV si supera 77.400 € | 250–350 € al mes |
El seguro de estudiantes en GKV tiene una tarifa fija de aproximadamente 110 € al mes en 2026. Esa tarifa cubre las prestaciones básicas obligatorias y es válida para el permiso de residencia.
Para las familias, la Familienversicherung del GKV es una ventaja financiera que el PKV no puede igualar. En el sistema privado, cada hijo y el cónyuge sin ingresos necesitan su propia póliza, lo que puede multiplicar el gasto mensual por tres o cuatro.
Los autónomos son el perfil donde el PKV resulta más competitivo. Al pagar el 100 % de la contribución en GKV sin aportación patronal, el costo puede superar los 1.000 € mensuales. Un PKV bien elegido puede reducir ese gasto a la mitad, aunque con las limitaciones de cobertura ya descritas.
Para quienes planean una estancia corta o no cumplen los requisitos de acceso al sistema alemán, el seguro médico para expatriados ofrece cobertura internacional sin las restricciones del sistema local.
¿Estás planeando un viaje para ti, para un residente o para familiares que vienen de visita? UGB + Ekta pueden organizar un seguro de viaje para personas mayores de hasta 100 años. Solo haz clic aquí: https://ektatraveling.com/?partner_uid=808 y añade el código promocional «UGB» para recibir un 10 % de descuento adicional.
Para entender mejor las opciones disponibles, este vídeo explica los aspectos prácticos del seguro de salud para quienes se mudan al extranjero:
Puntos clave
El costo del seguro de salud en Alemania depende del sistema elegido, el perfil personal y la situación familiar, y la decisión tiene consecuencias financieras a largo plazo que no deben subestimarse.
| Punto | Detalles |
|---|---|
| Tasa pública en 2026 | El GKV aplica el 16,3 % del salario bruto, repartido entre empleado y empleador. |
| Umbral para el PKV | Solo empleados con más de 77.400 € anuales pueden elegir el seguro privado. |
| Cobertura familiar en GKV | La Familienversicherung asegura a cónyuge e hijos sin costo adicional. |
| Riesgo del PKV a largo plazo | Las primas crecen con la edad y regresar al GKV después de los 55 años es casi imposible. |
| Autónomos y estudiantes | Los autónomos pagan el 100 % en GKV; los estudiantes tienen tarifa fija de aprox. 110 € al mes. |
Lo que nadie te dice antes de elegir seguro en Alemania
Llevo años asesorando a personas que se mudan a Alemania y el error más común no es elegir el sistema equivocado. El error es elegir sin proyectar el futuro.
He visto a trabajadores jóvenes entrar al PKV con primas de 280 € al mes, convencidos de que ahorraban. Diez años después, con una familia y alguna condición médica nueva, su prima superaba los 700 € y no podían volver al GKV. Nadie les explicó que esa decisión es casi irreversible a partir de cierta edad.
El GKV tiene una ventaja que los números no capturan bien: la estabilidad. Cubre lo que necesitas cuando más lo necesitas, sin sorpresas. Para una familia con hijos, esa tranquilidad tiene un valor real que no aparece en ninguna tabla comparativa.
Mi recomendación concreta: si tienes familia o planeas tenerla, el GKV casi siempre gana. Si eres autónomo joven y sano, el PKV merece análisis serio, pero con simulaciones de prima a 20 y 30 años vista. Y si tu estancia en Alemania es temporal, el seguro internacional de expatriados es la opción más sensata. Puedes leer más sobre cómo elegir cobertura como expatriado antes de tomar ninguna decisión.
— Coert
Seguros internacionales para tu estancia en Alemania
Mudarse a Alemania o visitarla implica resolver el seguro de salud antes de llegar. Para quienes no cumplen los requisitos del sistema alemán o prefieren una cobertura internacional flexible, Unparalleledglobalbenefits ofrece soluciones diseñadas para expatriados, viajeros, estudiantes y familias.
Desde seguros médicos para expatriados hasta cobertura de viaje con cancelación incluida, Unparalleledglobalbenefits cubre perfiles que el sistema local no contempla. Puedes revisar todas las opciones disponibles en la página de tipos de seguro para expatriados y encontrar la cobertura que se ajusta a tu situación real, ya sea una estancia corta o una mudanza permanente.
Preguntas frecuentes
¿Cuánto paga un empleado por el seguro público en Alemania?
Un empleado con un salario de 55.000 € anuales paga aproximadamente 374 € al mes en GKV. El empleador aporta la misma cantidad, cubriendo el 8,15 % cada uno del total del 16,3 %.
¿Cuándo conviene elegir el seguro privado (PKV)?
El PKV conviene principalmente a autónomos jóvenes y sanos con ingresos altos y sin cargas familiares. Para empleados, el acceso requiere superar los 77.400 € de ingreso bruto anual en 2026.
¿El seguro público cubre a toda la familia?
Sí. La Familienversicherung del GKV permite asegurar a cónyuge e hijos sin ingresos sin costo adicional. En el PKV, cada miembro de la familia necesita su propia póliza individual.
¿Cuánto paga un estudiante por el seguro en Alemania?
Los estudiantes internacionales pagan una tarifa fija de aproximadamente 110 € al mes en el sistema público. Esa tarifa es válida para el permiso de residencia y cubre las prestaciones básicas obligatorias.
¿Puede un expatriado temporal usar el seguro alemán?
Los expatriados con estancias cortas o que no cumplen los requisitos del sistema alemán pueden contratar un seguro internacional de expatriados. Esa opción ofrece cobertura médica global sin depender del GKV ni del PKV.
Recomendación
- Costos del seguro médico internacional: guía 2026 – Unparalleled Global Benefits
- Seguro de salud obligatorio en Europa: guía 2026 – Unparalleled Global Benefits
- Seguro internacional precio: guía expats y viajeros 2026 – Unparalleled Global Benefits
- Costos médicos fuera de tu país: guía 2026 – Unparalleled Global Benefits

