

En resumen:
- El seguro dental internacional cubre tratamientos y emergencias odontológicas en el extranjero, con diferentes niveles de cobertura.
- Permite a viajeros, expatriados y familias acceder a atención dental sin necesidad de residencia en el país de destino.
El seguro dental internacional es una póliza que cubre tratamientos odontológicos fuera del país de origen del asegurado, desde urgencias hasta cuidados preventivos y restauradores. Está diseñado para viajeros frecuentes, expatriados y familias que pasan temporadas prolongadas en el extranjero. La cobertura dental internacional, conocida en el sector como International Private Medical Insurance (IPMI) con módulo dental, protege frente a gastos imprevistos que pueden ser muy elevados en países donde la sanidad pública no cubre a extranjeros. Contratar esta protección antes de salir de España marca la diferencia entre un tratamiento gestionado con tranquilidad y una factura inesperada de miles de euros.
¿Qué cubre un seguro dental internacional?
El seguro dental internacional cubre desde urgencias odontológicas hasta tratamientos completos para expatriados y viajeros frecuentes. La amplitud de esa cobertura depende del plan contratado, que generalmente se divide en tres niveles.
Cobertura de urgencias dentales
El nivel más básico cubre situaciones que no pueden esperar: dolor agudo, fracturas, infecciones y abscesos. Algunos seguros de viaje incluyen cobertura de urgencia dental con límites específicos por incidente, como 18.000 € de gasto máximo. Este tope aplica solo a urgencias y no incluye tratamientos rutinarios ni revisiones programadas.
Atención preventiva y restauradora
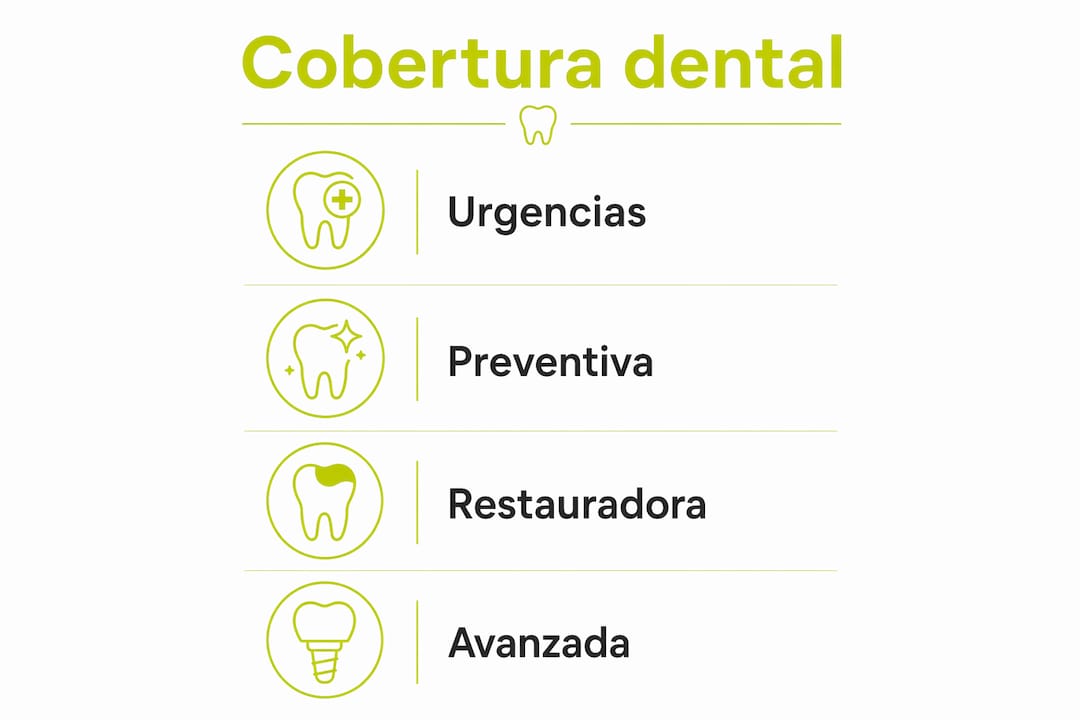
Los planes intermedios añaden revisiones periódicas, limpiezas, radiografías, empastes y extracciones. La atención preventiva reduce el riesgo de que una caries sin tratar se convierta en una endodoncia urgente en el extranjero. Muchos planes también cubren endodoncias y tratamientos de conductos dentro de este nivel.
Coberturas avanzadas
Los planes premium incluyen implantes, ortodoncia, periodoncia y cirugía maxilofacial. Aquí aparece una condición que conviene conocer bien: los periodos de carencia para tratamientos avanzados como ortodoncia e implantes varían entre 3 y 12 meses. Las urgencias, en cambio, normalmente no tienen carencia. Planificar con antelación es la clave para no quedarse sin cobertura justo cuando más se necesita.
- Urgencias dentales: dolor, fractura, infección, absceso.
- Preventiva: revisiones, limpiezas, radiografías.
- Restauradora básica: empastes, extracciones, endodoncias.
- Avanzada: implantes, ortodoncia, periodoncia, cirugía maxilofacial.
- Complementos opcionales: blanqueamiento, prótesis, tratamientos estéticos (según póliza).
Consejo profesional: Antes de contratar, pide el listado completo de exclusiones y el cuadro de carencias por escrito. Muchas personas descubren las limitaciones solo cuando ya necesitan el tratamiento.
¿Quién puede contratar un seguro dental internacional?
La elegibilidad para estos seguros es más amplia de lo que muchos creen. No siempre es necesario tener residencia legal en el país de destino para contratar un seguro dental internacional. Las aseguradoras privadas evalúan el perfil del solicitante con independencia de su estatus migratorio.
Los perfiles más habituales son:
- Expatriados a largo plazo: personas que trabajan o residen en otro país durante meses o años.
- Viajeros frecuentes: profesionales que se desplazan varias veces al año por trabajo.
- Familias en el extranjero: núcleos familiares que acompañan a un miembro desplazado por trabajo.
- Estudiantes internacionales: jóvenes que cursan estudios fuera de España durante uno o varios años.
- Turistas de larga estancia: personas que pasan temporadas prolongadas en otro país sin residencia formal.
Los requisitos habituales son sencillos: datos personales, información sobre el destino y duración de la estancia, y en algunos casos un historial médico básico. La diferencia entre un seguro dental para expatriados y un seguro de viaje con cobertura dental radica en la duración y profundidad de la protección. El primero cubre estancias largas con acceso a tratamientos completos. El segundo se limita a urgencias durante viajes cortos.
Consultar la cobertura geográfica exacta es imprescindible. Las exclusiones geográficas habituales incluyen países en guerra, zonas con catástrofes naturales graves o epidemias declaradas oficialmente. Una póliza puede ser de cobertura mundial y aun así excluir determinados territorios en esas circunstancias.
Ventajas y limitaciones frente a seguros locales o coberturas públicas
El seguro dental internacional es un recurso económico y de seguridad que ayuda a evitar gastos imprevistos altos en tratamientos dentales. Frente a un seguro local o a la sanidad pública del país de destino, ofrece ventajas claras pero también tiene limitaciones que conviene conocer.
| Criterio | Seguro dental internacional | Seguro local o cobertura pública |
|---|---|---|
| Cobertura geográfica | Mundial (con exclusiones declaradas) | Limitada al país de emisión |
| Acceso a red de clínicas | Red internacional de proveedores | Red local, sin validez en el extranjero |
| Tratamientos cubiertos | Desde urgencias hasta implantes (según plan) | Variable; muchos sistemas públicos excluyen odontología |
| Periodo de carencia | 0 meses para urgencias; 3–12 meses para avanzados | Depende del sistema nacional |
| Flexibilidad de contratación | Estancias cortas y largas | Generalmente requiere residencia |
| Modalidad de pago | Pago directo o reembolso | Copago o gratuito según país |
La modalidad de pago merece atención especial. El pago directo facilita el uso en el extranjero, especialmente dentro de la red de clínicas de la aseguradora. El reembolso, en cambio, obliga al asegurado a pagar primero y recuperar el dinero después, lo que puede suponer un esfuerzo financiero en destinos con tratamientos caros.
Muchos seguros de salud internacionales incluyen la cobertura dental como complemento opcional al seguro principal. Esto significa que los planes básicos no la incorporan de forma automática. Añadir el módulo dental suele incrementar la prima, pero el coste es menor que el de un tratamiento de implante o una endodoncia de urgencia en países como Estados Unidos, Suiza o Japón.
Consejo profesional: Si ya tienes un seguro médico internacional, consulta si admite añadir un módulo dental. Suele ser más económico que contratar una póliza dental independiente.
Puedes ampliar la comparativa entre opciones en esta guía sobre seguros locales e internacionales de Unparalleledglobalbenefits.
Cómo elegir el mejor seguro dental para tu perfil y destino
Elegir bien requiere responder cuatro preguntas antes de comparar precios. El proceso no es complicado, pero saltarse algún paso lleva a contratar una póliza que no cubre lo que realmente se necesita.
-
Define tus necesidades dentales actuales. Si tienes tratamientos en curso o previstos, como ortodoncia o implantes, busca planes sin carencia o con carencias cortas. Si solo necesitas cobertura de urgencias, un plan básico puede ser suficiente.
-
Determina la duración y el destino de tu estancia. Un viaje de tres semanas a Europa tiene necesidades distintas a una expatriación de dos años en Asia. Verifica que el país de destino está incluido en la cobertura geográfica de la póliza.
-
Compara los límites de reembolso. No todas las pólizas cubren el mismo importe por tratamiento. Revisa los topes anuales y por acto médico. Un límite bajo puede dejarte con una factura parcial en tratamientos complejos.
-
Elige la modalidad de pago que mejor se adapta a tu situación. Si prefieres no adelantar dinero, prioriza pólizas con pago directo a clínica dentro de red. Si viajas a destinos con clínicas fuera de red, el reembolso puede ser la única opción disponible.
-
Consulta el soporte al cliente antes de contratar. Un buen servicio de atención en tu idioma, disponible las 24 horas, marca la diferencia en una urgencia dental en el extranjero. Verifica que la aseguradora tiene línea de asistencia internacional.
Para orientarte sobre cómo cotizar tu póliza, Unparalleledglobalbenefits ofrece una guía práctica con los pasos para comparar opciones según tu perfil. También puedes consultar consejos para ahorrar en seguros internacionales sin sacrificar coberturas esenciales.
¿Estás planeando un viaje para ti, para un residente o para familiares que vienen de visita? UGB + Ekta pueden organizar un seguro de viaje para personas mayores de hasta 100 años. Solo haz clic aquí: https://ektatraveling.com/?partner_uid=808 y añade el código promocional «UGB» para recibir un 10 % de descuento adicional.
Para entender mejor qué situaciones quedan fuera de la cobertura, consulta esta guía sobre exclusiones en seguros médicos internacionales.
Puntos clave
El seguro dental internacional protege a viajeros y expatriados frente a gastos odontológicos imprevistos, con coberturas que van desde urgencias hasta tratamientos avanzados según el plan contratado.
| Punto | Detalles |
|---|---|
| Cobertura por niveles | Los planes van desde urgencias básicas hasta implantes y ortodoncia, con carencias de 3–12 meses para tratamientos avanzados. |
| Elegibilidad amplia | No se requiere residencia legal en el país de destino para contratar una póliza dental internacional. |
| Exclusiones geográficas | Países en guerra o con epidemias declaradas suelen quedar fuera de la cobertura, aunque la póliza sea mundial. |
| Modalidad de pago | El pago directo a clínica es más cómodo en el extranjero; el reembolso exige adelantar el dinero. |
| Módulo dental opcional | Muchos seguros médicos internacionales permiten añadir cobertura dental como complemento, a menor coste que una póliza independiente. |
Lo que nadie te cuenta sobre asegurar tus dientes en el extranjero
Llevo años trabajando con personas que se desplazan al extranjero por trabajo, estudios o familia. Y hay un patrón que se repite: la cobertura dental es siempre lo último que revisan antes de salir. Después, es lo primero que echan en falta.
Un dolor de muelas en Tokio, una fractura dental en Nueva York o una infección en Dubái no avisan. Y en esos destinos, una visita de urgencia al dentista sin seguro puede costar entre 500 y 2.000 € solo por la primera consulta. No es exageración. Es el precio habitual de la atención privada en mercados donde la sanidad pública no cubre a extranjeros.
Lo que me parece más llamativo es que muchas personas ya tienen un seguro médico internacional y no saben que pueden añadir un módulo dental por una prima adicional razonable. Esa opción existe y es la más eficiente en términos de coste. Contratar una póliza dental independiente suele ser más caro que ampliar la que ya tienes.
Mi consejo más práctico: revisa tu póliza actual antes de contratar nada nuevo. Si no tienes cobertura dental, añade el módulo. Si no tienes seguro médico internacional, este es el momento de plantearlo, especialmente si tu estancia supera los tres meses. La cobertura dental en el extranjero no es un lujo. Es parte de una planificación de salud seria.
— Coert
Seguros dentales internacionales con Unparalleledglobalbenefits
Unparalleledglobalbenefits trabaja con expatriados, viajeros y familias que necesitan protección real fuera de España. La plataforma ofrece acceso a planes de salud internacional con módulos dentales adaptados a distintos perfiles, desde estancias cortas hasta expatriaciones de varios años.
Si buscas una póliza que cubra tus necesidades dentales en el extranjero, el punto de partida es revisar los tipos de seguro para expatriados disponibles. El equipo de Unparalleledglobalbenefits puede orientarte sobre qué plan se adapta mejor a tu destino, duración de estancia y necesidades de salud bucal. La atención es personalizada y el proceso de cotización, sencillo.
Para ver un vídeo explicativo sobre cómo funcionan los seguros internacionales, puedes consultar este recurso:
https://youtu.be/bjzvma7Sh1g
Preguntas frecuentes
¿Qué cubre exactamente un seguro dental internacional?
Cubre desde urgencias dentales (dolor, fractura, infección) hasta tratamientos preventivos, restauradores y avanzados como implantes u ortodoncia, según el plan contratado. Las urgencias suelen estar cubiertas sin periodo de carencia.
¿Necesito residencia en el país de destino para contratarlo?
No. Los seguros dentales internacionales se contratan con independencia del estatus de residencia. Solo se necesitan datos personales y la información sobre el destino y duración de la estancia.
¿Cuánto tiempo debo esperar antes de usar la cobertura dental?
Para urgencias, la cobertura suele ser inmediata. Para tratamientos avanzados como ortodoncia o implantes, los periodos de carencia varían entre 3 y 12 meses según la póliza.
¿Es mejor el pago directo o el reembolso?
El pago directo es más cómodo porque la aseguradora paga directamente a la clínica. El reembolso obliga a adelantar el dinero y reclamarlo después, lo que puede ser un inconveniente en tratamientos costosos.
¿Puedo añadir cobertura dental a mi seguro médico internacional existente?
Sí. Muchos seguros médicos internacionales permiten incorporar un módulo dental como complemento opcional. Esta opción suele ser más económica que contratar una póliza dental independiente.
Recomendación
- Costos del seguro médico internacional: guía 2026 – Unparalleled Global Benefits
- Cómo obtener cobertura dental segura en el extranjero – Unparalleled Global Benefits
- Seguro de Salud Internacional: Guía Completa para Expats – Unparalleled Global Benefits
- Cobertura odontológica en seguros internacionales: claves y límites – Unparalleled Global Benefits

